
Dowiedz się, ile powinna wynosić poduszka bezpieczeństwa, gdzie przechowywać oszczędności i jak krok po kroku zbudować fundusz awaryjny, który zabezpieczy Cię na wypadek utraty pracy lub innych nieprzewidzianych sytuacji.
Wiem, że jesteś osobą zajętą, więc od razu zacznę przekazywać istotne rzeczy, umożliwiające skuteczne działanie.
Zacznij od jednego pytania
Wyobraź sobie taką sytuację. Twoja firma ogłasza redukcje. Albo Twój pracodawca ma coraz większe problemy z płynnością i zaczyna się spóźniać z przelewami. Nie wiesz jeszcze, czy to Cię dotknie, ale czujesz, że coś się zmienia.
Pytanie, które warto sobie zadać, nie brzmi „czy to się stanie”, ale „ile miesięcy normalnego życia kupiłyby mi moje oszczędności, gdyby to się stało?”
Jeśli nie znasz odpowiedzi albo odpowiedź Cię niepokoi, ten tekst jest dla Ciebie. Pokażę Ci, dlaczego akurat teraz ten temat nabiera znaczenia, jak ja sam dzielę swoją poduszkę bezpieczeństwa na cztery warstwy i co możesz zrobić w tym tygodniu, żeby zacząć budować swoją.
1. Liczby, które warto znać, zanim powiesz „mnie to nie dotyczy”
Niedawno wpadły mi w ręce dwa artykuły z „Rzeczpospolitej” (czerwiec 2026), które czytałem z coraz większym niepokojem – nie o siebie, ale o moich czytelników, którzy mają etat i czują się bezpiecznie, bo „mają stałą pracę”.
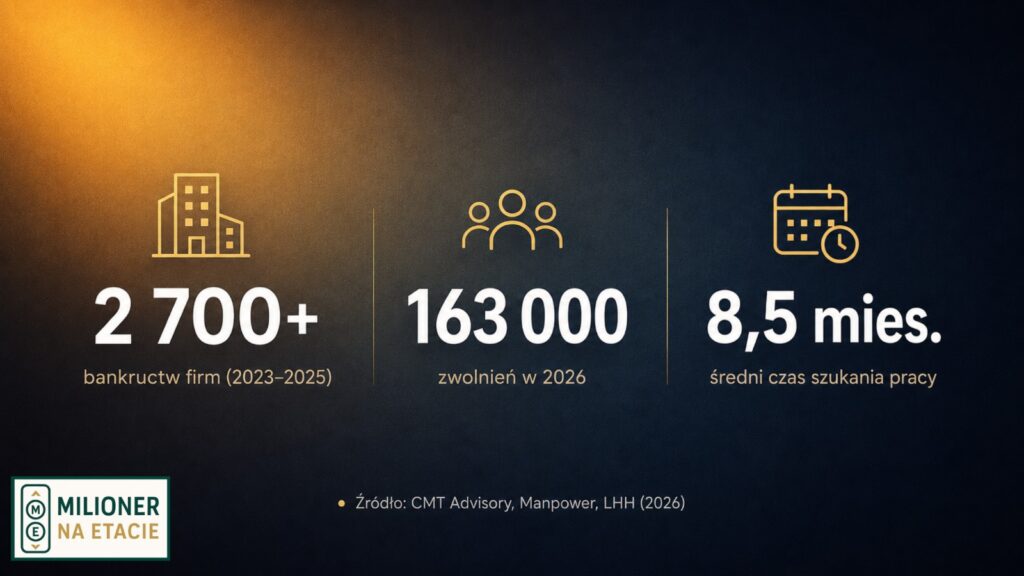
1. Firmy bankrutują. W latach 2023-2025 ponad 2,7 tysiąca upadło (raport CMT Advisory)
2. Przedsiębiorstwa zwalniają coraz więcej ludzi po cichu. W ciągu pierwszych czterech miesięcy 2026 roku prawie 163 tysiące.
3. Zwolnienie nie mogą znaleźć kolejnej pracy. Przeciętny okres aktywnego poszukiwania pracy przez osoby bezrobotne wydłużył się z 7,3 miesiąca w I kwartale 2021 roku do 8,5 miesiąca w I kwartale 2026 roku. Eksperci z agencji Manpower i LHH wskazują na automatyzację, optymalizację kosztów i ogólne wyhamowanie koniunktury jako główne przyczyny.
Zestawmy te liczby. Coraz więcej firm ma problemy (część z nich upadnie). Jeśli stracisz pracę, szukanie nowej zajmie Ci dziś średnio ponad osiem miesięcy. To nie jest tekst o panice. To jest tekst o tym, żeby mieć plan, zanim go potrzebujesz.
2. Czym jest poduszka bezpieczeństwa i dla kogo jest
Jej głównym założeniem jest ochrona nas i naszych najbliższych przed niepożądanymi życiowymi sytuacjami.
Poduszka bezpieczeństwa to nic innego jak oszczędności, które pozwalają nam na utrzymanie normalnego funkcjonowania na dotychczasowym poziomie. Opłacenie rachunków, niezbędne zakupy, utrzymanie mieszkania, samochodu, opłacenie rat kredytu i tak dalej. Takie zabezpieczenie daje duży komfort i spokój. Unikamy niepotrzebnych kłótni z najbliższymi o pieniądze. I śpimy zdecydowanie lepiej – w końcu to „poduszka”, tyle że finansowa.
3. Poduszka to nie tylko obrona – czasem to bilet do wyjścia
Do tej pory mówiłem o poduszce jak o tarczy, coś, co chroni Cię, gdy to firma decyduje, że musisz odejść. Jest jednak druga strona tego medalu, o której rzadko się mówi, a dla mnie jest równie istotna.
Poduszka bezpieczeństwa daje Ci coś, czego nie da żadna pensja: możliwość, żeby to Ty zdecydował, że odchodzisz- zanim praca zrobi z Tobą coś, czego nie da się łatwo odwrócić.
Wyobraź sobie szefa, który poniża Cię na zebraniach. Albo atmosferę w zespole, przez którą w niedzielę wieczorem czujesz ucisk w żołądku na samą myśl o poniedziałku. Bez poduszki bezpieczeństwa jesteś w pułapce, zostajesz, bo boisz się, co będzie za miesiąc bez wypłaty. Z poduszką masz realny wybór: możesz odejść i poszukać czegoś lepszego, zamiast godzić się na coś, co rujnuje Twoje zdrowie.
To dla mnie równie ważny powód budowania poduszki, jak ochrona przed zwolnieniem. Pieniądze odłożone na koncie to nie tylko zabezpieczenie na wypadek najgorszego scenariusza, to Twoja karta przetargowa w rozmowie z samym sobą: „czy ta praca jest tego warta?”
4. Ile pieniędzy potrzebujesz – konkretna liczba, nie szacunek
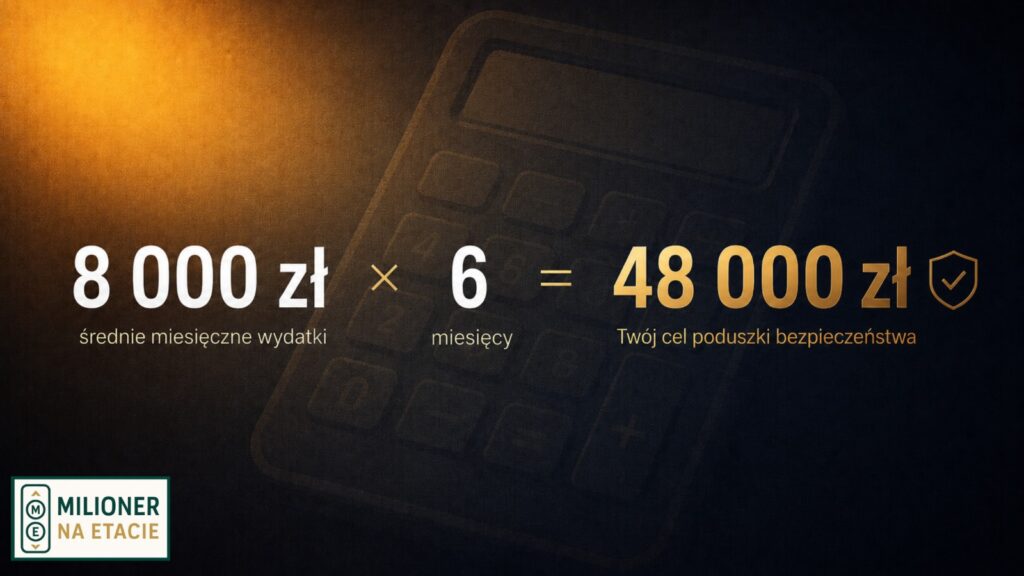
Co istotne w tym zakresie: moim zdaniem warto, aby taka poduszka wynosiła min. 6 – krotność miesięcznych wydatków. Jeśli średnie nasze wydatki miesięczne wynoszą 8 000 zł, wiemy, że potrzebujemy min. 48 000 zł.
Przy obecnym średnim czasie poszukiwania pracy (8,5 miesiąca) ta liczba nie jest przypadkowa ani „na wszelki wypadek” – to realne pokrycie okresu, w którym statystycznie możesz zostać bez dochodu z etatu.
Chodzi o kwotę oszczędności, umożliwiającą życie na dotychczasowym poziomie przez min. 6 miesięcy.
5. „Nigdy nie zgromadzę takiej kwoty” – jak zacząć małymi krokami
Tutaj często pojawia się w głowie osób, które nie mają takich oszczędności (stosownych do swoich wydatków), obawa, że nigdy nie zgromadzą takiej kwoty. Uspokajam: „nie od razu Rzym zbudowano”.
Zaczynamy w takim wypadku od zbudowania poduszki w skali jednego miesiąca. I małymi krokami zwiększamy ją do min. 6-ciu miesięcznych wydatków.
Budujesz poduszkę i chcesz przyspieszyć ten etap? Zacznij od przejrzenia swoich wydatków. Jestem niemal pewien, że znajdziesz tam wydatki, które nic lub niewiele wnoszą do Twojego życia, a opóźniają Twoją bezpieczną sytuację finansową i przez to generują niepotrzebny stres.
6. W jakiej formie trzymać poduszkę bezpieczeństwa?
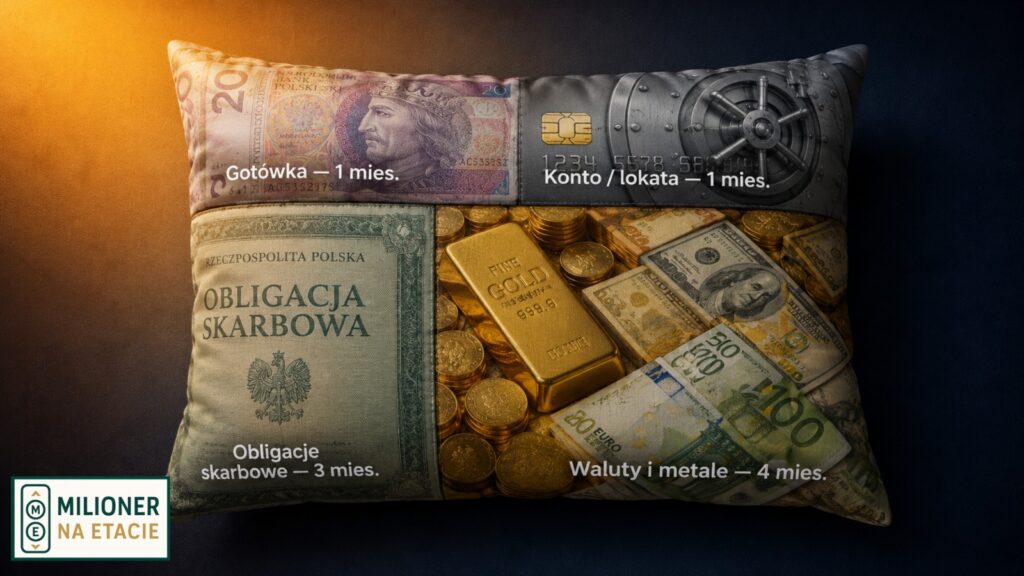
W jakiej formie warto posiadać swoje oszczędności w ramach poduszki bezpieczeństwa? Opiszę to na swoim przykładzie, tak dzielę swoją poduszkę dziś.
Warstwa 1: Gotówka
Gotówka stanowi u mnie minimum jedno miesięczne wydatki. Wolę być przygotowany na sytuacje, jakie miały miejsce w przypadku pandemii i wybuchu wojny za naszą granicą. Ludzie automatycznie „rzucają się” po pieniądze do bankomatów, a te szybko pustoszeją. Albo, jak to miało miejsce w pandemii, gdy nie jesteśmy zbyt „mile widziani” w oddziale banku, ze względu na panujące obostrzenia.
Wolę minimum miesiąc być niezależny od tych czynników. Na dziś gotówka zapewnia mi i najbliższym normalne wydatki na 2 miesiące. Podstawą jednak jest, aby ta pozycja była nie mniejsza niż jedno miesięczne wydatki.
Warstwa 2: Konto/lokata
Gotówka na rachunku bankowym, koncie oszczędnościowym lub lokacie. Tak jak przy poprzedniej pozycji – minimum 1 miesięczne wydatki.
Warstwa 3: Obligacje skarbowe
Obligacje skarbowe stanowią u mnie kwotę ok. 3 miesięcznych wydatków.
Warstwa 4: Waluty obce i metale szlachetne
Waluty obce i metale szlachetne stanowią ostatnią część poduszki bezpieczeństwa. Obecnie u mnie to kwota odpowiadająca ok. czterech miesięcznych wydatków.
Osobiście jestem zwolennikiem trzymania ich w gotówce (waluty) – konkretnie w dolarze amerykańskim i euro. Ich główna rola to zapewnienie bezpieczeństwa moim najbliższym w razie czarnego scenariusza – wojny.
Metale szlachetne to w moim przypadku monety o wadze 1 uncji. Ich rola jest zasadniczo taka sama jak walut obcych – zapewnienie bezpieczeństwa w sytuacji kryzysowej. Mają jednak nad walutami pewną przewagę: historycznie, w długim terminie, dobrze radzą sobie z inflacją i nie przegrywają z nią tej walki.
7. Dlaczego taka kolejność, a nie inna
Jak widzisz, mimo że jestem już na emeryturze i pracy etatowej stracić nie mogę, poduszka bezpieczeństwa mojej rodziny w wersji minimalnej wynosi ok. 9 miesięcy wydatków (gotówka – 1 miesiąc, rachunek bankowy – 1 miesiąc, obligacje skarbowe – 3 miesiące, waluty obce i metale szlachetne – 4 miesiące).
Jaki jest tego powód? Jako mąż i tata dwójki dzieci czuję się zobowiązany zapewnić swoim najbliższym jak największe bezpieczeństwo – zarówno wtedy, kiedy jestem wśród nich, jak i w sytuacji, gdybym musiał odejść z tego świata. Daje mi to też samemu duży komfort i spokój, gdyby jakaś nieprzewidziana sytuacja miała wpłynąć na nasz portfel inwestycyjny, czy to na rynku najmu mieszkań, czy na rynku akcji.
Dlaczego taki podział? Środki zgromadzone w poduszce bezpieczeństwa powinny być łatwo i szybko dostępne, a jednocześnie odrobinę chronić się przed inflacją.
W sytuacji kryzysowej zaczynam korzystać z gotówki, następnie ze środków na rachunku bankowym. Jeśli to wszystko nie wystarczy, pozostaje korzystanie z obligacji skarbowych, które można wcześniej wykupić – proces zwrotu środków na rachunek trwa do 7 dni. W ostateczności pozostaje upłynnienie walut i metali szlachetnych.
Konto oszczędnościowe i lokaty z reguły przegrywają z inflacją, jednak zawsze odrobinę ją minimalizują. Metale szlachetne i obligacje skarbowe indeksowane inflacją, w długim terminie dobrze sobie radzą w walce z inflacją i najczęściej tej walki nie przegrywają.
8. Nie chcę mieć poduszki, bo wolę wszystko zainwestować
Osobiście uważam, że nie powinno się zaczynać inwestować bez posiadania poduszki bezpieczeństwa.
Jakiekolwiek zawirowania związane z naszymi dochodami, a dane, które przytoczyłem na początku tego tekstu, pokazują, że to nie jest scenariusz z kosmosu – mogą spowodować, że będziemy zmuszeni sprzedać swoje aktywa w czasie, kiedy na rynku panują spadki. To może skończyć się tym, że wyciągniemy mniej, niż tam włożyliśmy.
A inwestor to osoba, która w takich momentach nabywa aktywa, korzystając z tańszych wycen, a nie je sprzedaje, bo akurat potrzebuje pieniędzy na czynsz. Poduszka bezpieczeństwa to właśnie to, co pozwala Ci zostać inwestorem w trudnym momencie, a nie zmuszonym sprzedawcą.
Jeśli mam być szczery, to jest to wg mnie jedno z „głupszych” rozwiązań. Oprocentowanie takich rozwiązań nie należy do niskich, a ponadto kto nam zagwarantuje, że nasza sytuacja się ustabilizuje w miesiąc czy dwa?
Po kilku miesiącach odsetki do spłaty będą już całkiem spore. Nasz stres będzie tylko narastał. Po pierwsze, będziemy bez pracy, po drugie, nasze długi będą coraz większe. Uważam, że to będzie przysłowiowy strzał „w stopę”.
Sam znam przypadek osoby, której brakowało jedynie 500 zł, które pożyczyła z instytucji finansowej. Po kilku miesiącach ciągłego rolowania pożyczonych 500 zł i brania kolejnych pożyczek łączne koszty sięgała już kilku tysięcy złotych.
9. A może karta kredytowa albo kredyt jako poduszka bezpieczeństwa?
Jeśli mam być szczery, to jest to wg mnie jedno z „głupszych” rozwiązań. Oprocentowanie takich rozwiązań nie należy do niskich, a ponadto kto nam zagwarantuje, że nasza sytuacja się ustabilizuje w miesiąc czy dwa?
Po kilku miesiącach odsetki do spłaty będą już całkiem spore. Nasz stres będzie tylko narastał. Po pierwsze, będziemy bez pracy, po drugie, nasze długi będą coraz większe. Uważam, że to będzie przysłowiowy strzał „w stopę”.
Sam znam przypadek osoby, której brakowało jedynie 500 zł, które pożyczyła z instytucji finansowej. Po kilku miesiącach ciągłego rolowania pożyczonych 500 zł i brania kolejnych pożyczek łączne koszty sięgała już kilku tysięcy złotych.
10. PPK, IKE i IKZE jako poduszka finansowa?
Moje zdanie w tym temacie jest jasne. Kategorycznie NIE.
Wszystkie te narzędzia mają nam zapewnić stabilność i życie na dobrym poziomie, jednak nie dziś a za kilka, kilkanaście lat.
Pieniądze odkładane w wymienionych programach najczęściej inwestujemy lub są w naszym imieniu inwestowane (PPK lub IKE, IKZE z funduszami inwestycyjnymi), w aktywa, które mają na celu pomnażanie naszego kapitału. A w takim podejściu kluczowym składnikiem jest czas, w jakim to robimy.
Im dłuższy, tym potencjalne wyniki mogą być lepsze.
Jeśli będziemy wypłacać pieniądze z tych programów w sytuacjach kryzysowych, likwidujemy największą ich zaletę, czyli wspomniany czas działania, a ponadto płacimy podatki, których przy spełnieniu wymagań możemy uniknąć (PPK, IKE) lub mocno ograniczyć (IKZE).
11. Podsumowanie
Poduszka bezpieczeństwa to nie jest temat dla „ostrożnych” albo dla tych, którzy „się boją”. To podstawa od którego zaczyna się każda zdrowa strategia finansowa – niezależnie od tego, czy planujesz inwestować, czy po prostu chcesz spać spokojnie.
Liczby z rynku pracy i statystyki bankructw firm w 2026 roku nie są powodem do paniki. Są powodem, żeby w tym tygodniu policzyć swoje wydatki i sprawdzić, gdzie jesteś na drodze do własnej poduszki.
12. Co zrobić w tym tygodniu
Jeśli przekonałem Cię, że warto się tym zająć, oto najprostsza ścieżka na start:
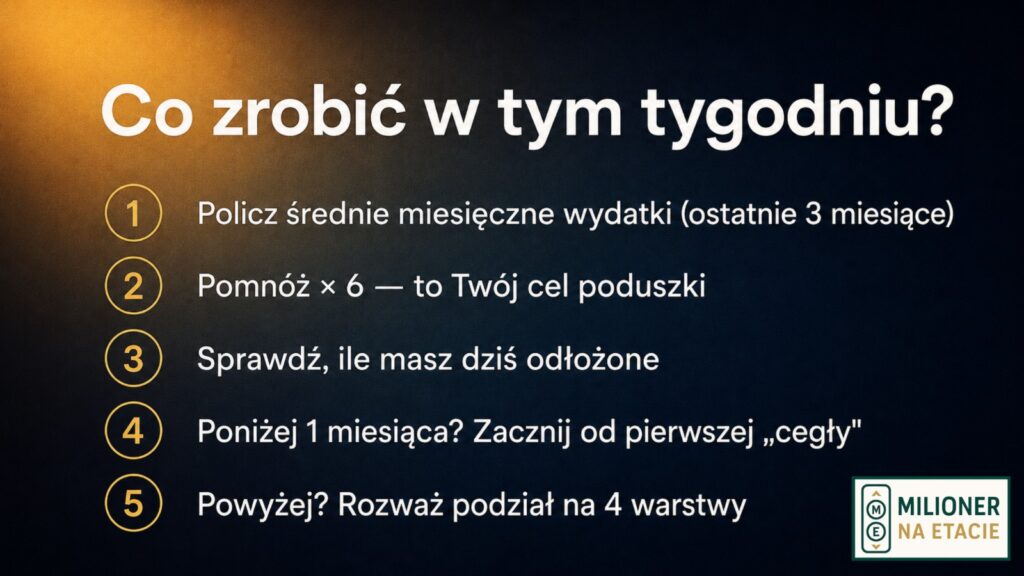
1. Policz swoje średnie miesięczne wydatki – sprawdź ostatnie 3 miesiące na koncie, jeśli nie wiesz, ile realnie wydajesz.
2. Pomnóż tę liczbę przez 6 – to Twój cel docelowy poduszki bezpieczeństwa.
3. Sprawdź, ile masz dziś i policz, jaki to procent celu z punktu 2.
4. Jeśli jesteś poniżej jednego miesiąca wydatków – zacznij tam. Nie myśl jeszcze o podziale na cztery warstwy, najpierw zbuduj pierwszą „cegłę”.
5. Jeśli masz już więcej niż jeden miesiąc – rozważ podział na warstwy opisany w punkcie 6, dopasowany do Twojej sytuacji i tolerancji na to, jak szybko chcesz mieć dostęp do środków.
13. Twój ruch
Wiem, co teraz myślisz: „fajnie, ale ja nie mam żadnych oszczędności, więc to nie dla mnie teraz”. To dokładnie odwrotnie, im mniej masz dziś, tym ważniejsze, żeby zacząć w tym tygodniu, nie za miesiąc.
Twoje pierwsze odłożone 500 zł w tym miesiącu jest warte więcej niż perfekcyjny plan na poduszkę bezpieczeństwa, którego nigdy nie wdrożysz.
Masz pytanie albo własne doświadczenie z budowaniem poduszki bezpieczeństwa? Napisz w komentarzu – czytam każdy i odpowiadam na wszystkie.

Artur Garus, Milioner na Etacie – inwestor giełdowy od 2005 roku, autor portfela dywidendowego, który w 2025 wypłacił 82 858 zł.
2 komentarze
Super artykuł. Esencja oraz rozwiane wątpliwości co tak naprawdę można traktować jako poduszkę. Wreszcie widzę jasny plan. Dziękuję za podzielenie się wiedzą.
Dziękuję za miłe słowa! Cieszę się, że artykuł rozwiał wątpliwości. Jeśli chcesz być na bieżąco z kolejnymi tekstami o budowaniu finansowego bezpieczeństwa i inwestowaniu, zapraszam do newslettera: https://milionernaetacie.pl/newsletter. Trzymam kciuki za realizację planu!