Co miesiąc oszczędzasz i odkładasz część swojej pensji. Z czasem zaczynasz kupować akcje, ETF-y, obligacje albo fundusze inwestycyjne. Twój kapitał rośnie, a wraz z nim rosną również zyski.
Jest jednak jeden problem. Odsetki z Twojej lokaty, konta oszczędnościowego czy obligacji skarbowych opodatkowane są podatkiem w wysokości 19%, tzw. podatkiem Belki. To samo dotyczy Twoich zysków z inwestycji z akcji, ETF-ów lub funduszy inwestycyjnych. Przez co Twój majątek rośnie wolniej.
Od 2027 roku pojawi się w Polsce nowe rozwiązanie – OKI (Osobiste Konto Inwestycyjne), dzięki któremu w jego ramach będzie można całkowicie uniknąć wspomnianego wyżej podatku.
Osobiste Konto Inwestycyjne, w skrócie OKI.
Choć w pierwszej chwili może wydawać się kolejnym skomplikowanym produktem finansowym, jego podstawowa idea jest dość prosta:
inwestujesz i oszczędzasz, a w określonych granicach możesz korzystać ze całkowitego zwolnienia podatkowego.
Mimo to jest kilka bardzo ważnych szczegółów.
W ramach OKI dochody z inwestycji, takie jak odsetki, dywidendy czy zyski kapitałowe, będą zwolnione z podatku Belki, niezależnie od wartości zgromadzonych aktywów. Nie każdy jednak instrument finansowy będzie całkowicie zwolniony z opodatkowania. W ramach OKI obowiązywać będzie podatek od aktywów.
Dlatego zanim zdecydujesz, czy OKI jest dla Ciebie, warto dokładnie zrozumieć, jak działa.
Osobiste Konto Inwestycyjne będzie dobrowolnym rozwiązaniem pozwalającym łączyć oszczędzanie i inwestowanie w ramach jednego systemu preferencji podatkowych. Przepisy mają wejść w życie 1 stycznia 2027 roku.
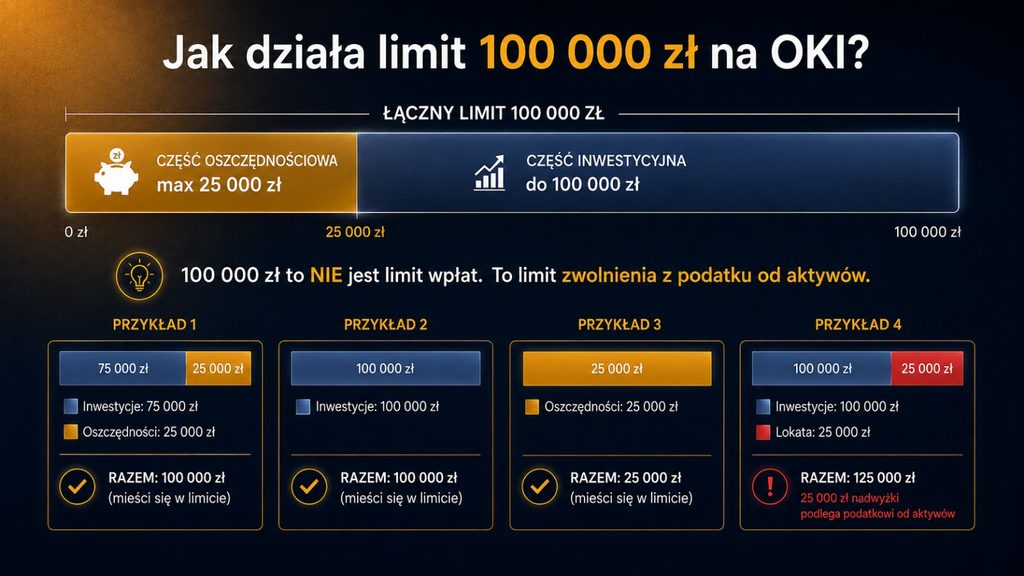
OKI z założenia nie będą miały ograniczenia kwoty wpłat, ale korzyści podatkowe dotyczą limitu 100 tys. zł (zwolnienie z podatku od aktywów, o którym więcej w dalszej części).
Od 1 stycznia 2027 roku poszczególne instytucje finansowe będą mogły wprowadzać do swojej oferty OKI.
Ważne: nie oznacza to, że 1 stycznia każda instytucja finansowa będzie już oferowała OKI.
W praktyce to poszczególne instytucje będą decydowały, czy i od kiedy wprowadzą je do swojej oferty.
I od razu warto wyjaśnić jedną rzecz.
OKI nie jest kolejnym programem emerytalnym.
W przeciwieństwie do IKE, IKZE czy PPK, OKI nie zostało stworzone wyłącznie z myślą o odkładaniu pieniędzy na emeryturę.
To ważna różnica.
Możesz inwestować z perspektywą kilku, kilkunastu czy kilkudziesięciu lat. Możesz również wypłacić środki wcześniej, bez utraty preferencji podatkowych przewidzianych dla OKI.
Można więc potraktować OKI jako kolejne narzędzie do budowania majątku, a nie jako zamiennik IKE czy IKZE.
2. Dlaczego powstało OKI?
Jednym z problemów polskiego rynku jest to, że znaczna część oszczędności gospodarstw domowych znajduje się w gotówce, na nieoprocentowanych kontach lub słabo oprocentowanych lokatach i kontach oszczędnościowych.
OKI ma być czymś więcej niż tylko sposobem na uniknięcie podatku Belki.
Przede wszystkim chodzi o zachęcenie Polaków do długoterminowego inwestowania i zwiększenie udziału krajowego kapitału na rynku kapitałowym.
Z punktu widzenia inwestora najważniejsza jest jednak inna rzecz.
Jeżeli możesz legalnie pozostawić cały zysk u siebie, bez konieczności płacenia podatku, możesz szybciej budować majątek.
Nie dlatego, że OKI zwiększa stopę zwrotu z inwestycji.
Nie zwiększa.
Po prostu pozwala ograniczyć część podatków, które normalnie pomniejszałyby Twój kapitał.
3. Kto będzie mógł mieć OKI?
OKI będzie mogła posiadać pełnoletnia osoba fizyczna posiadająca numer PESEL.
Co ciekawe, jedna osoba będzie mogła posiadać kilka OKI, również w różnych instytucjach.
Nie oznacza to jednak, że dzięki temu otrzymamy kilka razy limit 100 tys. zł.
Limit jest przypisany do osoby, a nie do rachunku.
Jeżeli masz:
jedno OKI w banku,
drugie w domu maklerskim,
trzecie w TFI,
nie otrzymujesz trzech oddzielnych limitów po 100 tys. zł.
Twój limit zwolnienia nadal wynosi łącznie 100 tys. zł.
4. Gdzie będzie można założyć OKI?
OKI będą mogły oferować m.in.:
banki,
biura maklerskie,
towarzystwa funduszy inwestycyjnych,
dobrowolne fundusze emerytalne,
zakłady ubezpieczeń,
a także określone zagraniczne firmy inwestycyjne prowadzące działalność maklerską w Polsce.
W praktyce oznacza to, że z czasem prawdopodobnie będziemy mogli wybierać pomiędzy różnymi ofertami.
A to będzie oznaczało coś bardzo istotnego:
Samo posiadanie OKI nie będzie jeszcze oznaczało, że wybraliśmy najlepsze OKI.
Znaczenie będą miały m.in. dostępne instrumenty, prowizje, koszty przewalutowania, wygoda korzystania z rachunku oraz jakość oferty inwestycyjnej.
Zapisz się na newsletter i otrzymaj ZA DARMO Drzewko Decyzyjne
➜ W ramach subskrypcji naszego newslettera otrzymasz autorskie Drzewko Decyzyjne, które pomoże Ci ocenić Twoją sytuację finansową i krok po kroku wybrać najlepszą drogę do większego bezpieczeństwa finansowego.
➜ Pokażemy Ci to, czego nie publikujemy w mediach społecznościowych. Otrzymasz dostęp do naszych nigdzie niepublikowanych treści, w których dzielimy się tym, gdzie trzymamy oszczędności, jak inwestujemy, jakie decyzje podejmujemy i co planujemy zrobić z naszymi pieniędzmi w kolejnych miesiącach.
5. Najważniejsza rzecz: 100 000 zł to nie jest limit wpłat
To prawdopodobnie jedno z najczęstszych nieporozumień dotyczących OKI.
100 tys. zł nie oznacza, że tylko tyle możesz wpłacić.
Na OKI będzie można zgromadzić więcej lub mniej pieniędzy.
Możesz mieć na rachunku:
50 tys. zł,
100 tys. zł,
150 tys. zł,
200 tys. zł,
a nawet więcej.
Różnica polega na tym, że nie wszystkie środki zgromadzone na OKI będą zwolnione z podatku od aktywów. Zwolnienie obejmie tylko aktywa do określonej wartości, pod warunkiem spełnienia wymaganych kryteriów.
To bardzo ważne rozróżnienie:
limit 100 tys. zł ≠ limit wpłat.
6. A co z limitem 25 000 zł?
Tutaj pojawia się kolejna rzecz, którą łatwo źle zrozumieć.
25 tys. zł nie jest dodatkowym limitem.
Łączny limit zwolnienia wynosi 100 tys. zł, natomiast część oszczędnościowa ma własne ograniczenie do 25 tys. zł.
Zwolnionych z podatku od aktywów będzie nadal maksymalnie 100 tys. zł. Od nadwyżki 25 tys. zł zapłacisz podatek od aktywów.
Stawka podatkuod wartości aktywów wynosi 19 proc. wartości stopy referencyjnej NBP obowiązującej 31 października poprzedniego roku podatkowego. Ta stawka może się zmieniać co roku, bo zależy od stóp procentowych. W 2027 r. wyniesie 0,85%.
7. Co można trzymać w części oszczędnościowej?
W ramach części oszczędnościowej, objętej limitem 25 tys. zł, przewidziano m.in.:
pieniądze na rachunku bankowym w PLN,
lokaty bankowe, z wyjątkiem lokat strukturyzowanych,
obligacje oszczędnościowe Skarbu Państwa,
środki na rachunku służącym do zakupu takich obligacji,
określone produkty inwestycyjne o najniższym poziomie ryzyka,
bony skarbowe denominowane w PLN.
Dla osoby, która nie chce jeszcze inwestować na giełdzie, może to być interesująca informacja.
OKI nie jest rozwiązaniem wyłącznie dla inwestorów giełdowych.
8. W co można inwestować na OKI?
Część inwestycyjna obejmuje m.in.:
akcje spółek notowanych na giełdzie,
ETF-y i inne jednostki funduszy inwestycyjnych spełniające określone warunki,
obligacje denominowane w PLN,
listy zastawne denominowane w PLN,
prawa poboru,
prawa do akcji,
środki w PLN znajdujące się na rachunku maklerskim.
I tutaj dochodzimy do jednego z najważniejszych szczegółów całej konstrukcji OKI.
Nie wszystkie akcje i ETF-y będą korzystały ze zwolnienia.
Jeżeli zapamiętasz z tego artykułu tylko jedną rzecz dotyczącą instrumentów finansowych, niech będzie nią właśnie ta:
Sam fakt, że coś jest akcją czy ETF-em, nie oznacza jeszcze, że będzie korzystało ze zwolnienia podatkowego na OKI.
Ustawa wprowadza pojęcie aktywów kwalifikowanych.
Dlatego przy wyborze akcji, ETF-u na OKI nie wystarczy spojrzeć na jego nazwę.
Trzeba będzie sprawdzić, czy konkretne akcje, fundusz spełnia warunki określone w przepisach.
To szczególnie ważne dla osób inwestujących na rynkach zagranicznych.
9. Czym są aktywa kwalifikowane?
W ramach OKI aktywa denominowane w zagranicznych walutach i aktywa w Polsce, w polskim złotym, będą traktowane nieco inaczej.
W przypadku akcji (oraz prawa poboru i prawa do akcji) będą to spółki notowane na giełdzie, których kapitał zakładowy jest wyrażony w PLN (obecnie ponad 40 spółek notowanych na polskiej giełdzie nie spełnia tego warunku).
Pieniądze na rachunku maklerskim (tylko PLN).
Fundusze inwestycyjne i ETF-y, tu liczy się nie sama nazwa funduszu, ETF-a, tylko to, co ma „w środku”. Fundusz, ETF musi trzymać co najmniej 70% swoich aktywów w instrumentach kwalifikowanych (np. polskich akcjach czy obligacjach w PLN), żeby cały fundusz mógł korzystać ze zwolnienia na OKI.
Pieniądze na lokacie bankowej (z wyjątkiem lokat strukturyzowanych).
Obligacje i listy zastawne denominowane w PLN.
Pieniądze na rachunku bankowym (konto osobiste, konto oszczędnościowe) w PLN.
Obligacje oszczędnościowe Skarbu Państwa (również pieniądze na rachunku służącym do kupowania obligacji).
Powyższe instrumenty do obowiązujących limitów będą zwolnione z wszelkich podatków.
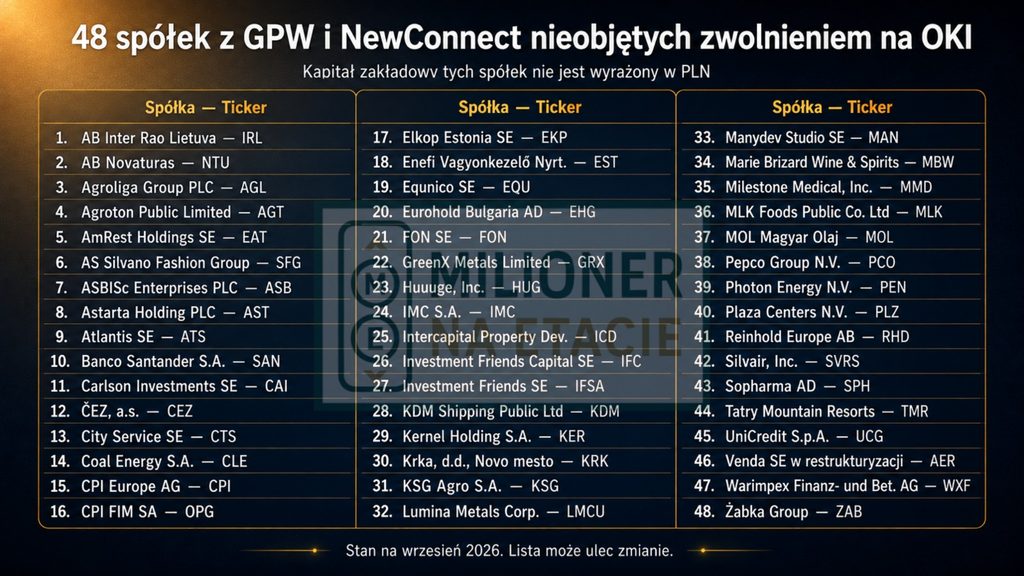
10. Lista spółek z GPW i NewConnect które obecnie nie spełniają warunków zwolnienia.
Inwestowanie w akcje tych spółek na OKI nie będzie objęte zwolnieniem z podatku od wartości aktywów do 100 000 zł.
11. Co stanie się po przekroczeniu 100 000 zł?
I tutaj pojawia się największa różnica między OKI a zwykłym rachunkiem.
Na zwykłym rachunku maklerskim płacisz podatek od osiągniętego dochodu.
Na OKI, po przekroczeniu określonego poziomu, pojawia się podatek od wartości aktywów.
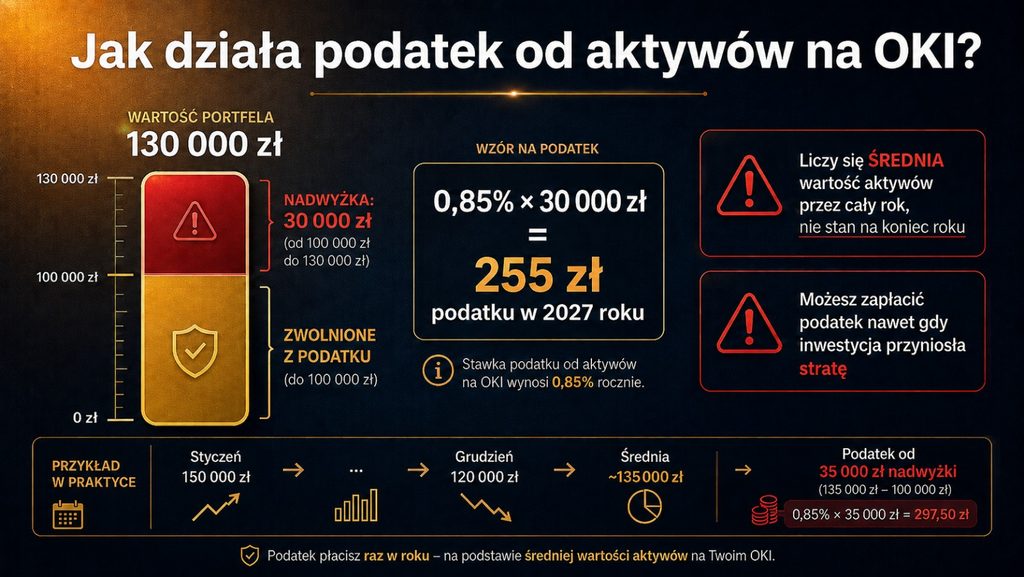
Przypomnę: Stawka podatku od wartości aktywów wynosi 19 proc. wartości stopy referencyjnej NBP obowiązującej 31 października poprzedniego roku podatkowego. Ta stawka może się zmieniać co roku, bo zależy od stóp procentowych. W 2027 r. wyniesie 0,85%.
Ważne: zwolnienie do 100 tys. zł dotyczy aktywów kwalifikowanych. W przypadku aktywów niekwalifikowanych podatek od aktywów płacony jest nawet bez przekroczenia limitu 100 tys. zł.
Podstawą opodatkowania jest suma średnich wartości aktywów na wszystkich OKI podatnika, a nie na podstawie tego, ile faktycznie zarobiłeś.
To bardzo ważna różnica.
Przykład 5:
Aktywa kwalifikowane np. polskie akcje PZU, PKO BP, KGHM lub ETF na mWIG40
Masz portfel, którego wartość wyliczona według zasad określonych w ustawie wynosi 130 000 zł. Nie oznacza to jednak, że podatek zostanie naliczony od całej tej kwoty.
Podatek dotyczy wartości podlegającej opodatkowaniu ponad ustawowy limit. W tym wypadku od 30 000 zł. Czyli za 2027 rok zapłacisz 0,85% x 30 000zł = 255 zł
I jeszcze jedna rzecz: liczy się średnia wartość aktywów, a nie wyłącznie stan portfela na koniec roku.
Nie wystarczy, że na koniec roku wypłacisz nadwyżkę i zostawisz na OKI środki do 100 000 zł. Podatek zapłacisz od średniej wartości Twojego rachunku przez cały rok.
Podatek od aktywów rozliczasz samodzielnie – instytucja prowadząca OKI nie pobiera go za Ciebie, tylko przekazuje dane o średniej wartości aktywów do skarbówki. Na tej podstawie w e-Urzędzie Skarbowym pojawi się wstępnie wypełnione zeznanie, które składasz i opłacasz między 15 marca a 31 maja kolejnego roku. Jeśli trzymasz wyłącznie aktywa kwalifikowane i mieścisz się w limitach, podatek wynosi zero.
12. Czy można zapłacić podatek, mimo że inwestycja przyniosła stratę?
Tak.
I to jest jedna z najważniejszych cech OKI, którą trzeba zrozumieć.
Jeżeli podatek zależy od wartości aktywów, a nie od osiągniętego zysku, może pojawić się sytuacja, w której:
wartość Twojego portfela spadła, a mimo to powstaje obowiązek podatkowy.
Może więc zdarzyć się sytuacja, w której przez większość roku Twój portfel był wart około 150 000 zł, a pod koniec roku, po giełdowej korekcie, spadł do 120 000 zł.
Mimo że wartość portfela wyraźnie się obniżyła, podatek nadal wystąpi, ponieważ jego wysokość zależy od średniej wartości aktywów w ciągu roku, a nie od wartości portfela na koniec roku.
Instytucje prowadzące OKI będą przekazywać informacje potrzebne do rozliczenia podatku, w tym dane dotyczące średniej wartości aktywów.
13. Czy OKI może być bardziej opłacalne od zwykłego rachunku?
W wielu przypadkach tak.
Ale nie zawsze.
To zależy m.in. od:
wielkości portfela,
rodzaju aktywów,
tego, czy aktywa są kwalifikowane,
osiąganej stopy zwrotu,
czasu inwestowania,
poziomu aktywów znajdujących się powyżej limitu.
14. Ile można zaoszczędzić dzięki OKI?
Przykład 6:
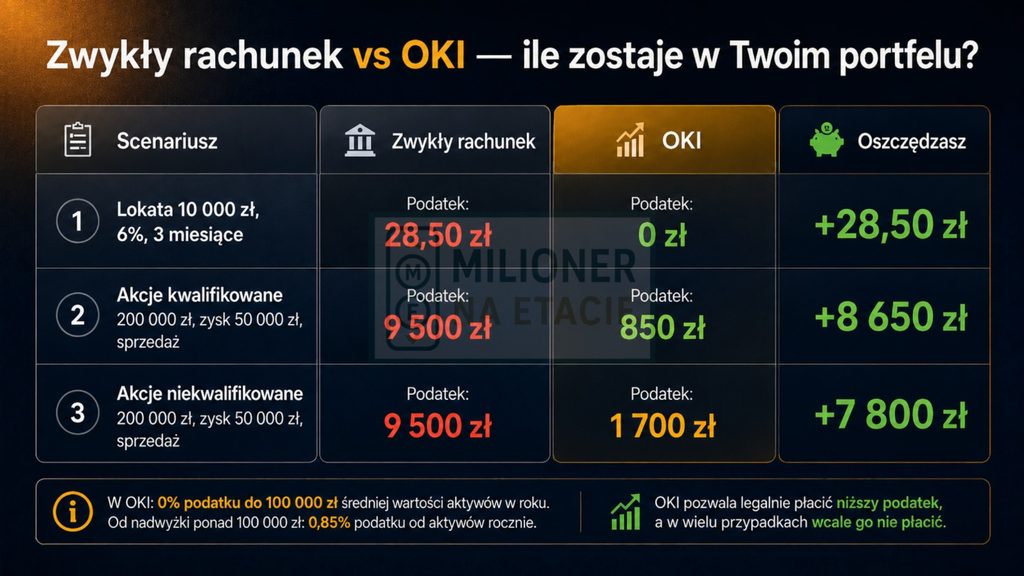
Trzymasz na trzymiesięcznej lokacie 10 000 zł, oprocentowanie 6%.
Po trzech miesiącach odsetki wyniosą: 150 zł.
Na zwykłym rachunku po podatku Belki (19% x 150 zł= 28,50 zł) 150 zł – 28,50 zł = 121,50 zł
Zostanie Ci więc 121,50 zł.
Ta sama sytuacja jednak w ramach OKI – cała kwota odsetek 150 zł zostaje u Ciebie.
Różnica to 28,50 zł.
Przykład 7:
Trzymasz 20 000 zł na sześciomiesięcznej lokacie oprocentowanej 5%.
Po sześciu miesiącach odsetki wyniosą: 500 zł.
Na zwykłym rachunku po podatku Belki (19% x 500 zł= 95 zł) 500 zł – 95 zł = 405 zł
Zostanie Ci więc 405 zł.
Ta sama sytuacja jednak w ramach OKI – cała kwota odsetek 500 zł zostaje u Ciebie.
Różnica: 95 zł.
Jednorazowo może nie wyglądać to imponująco.
Jednak tutaj pojawia się siła procentu składanego.
Jeżeli zaoszczędzone dzięki podatkowi pieniądze również zostają zainwestowane, zaczynają pracować razem z naszym kapitałem.
15. A co z inwestowaniem w akcje i ETF-y?
Akcje i ETF-y spełniające kryteria zwolnienia z podatku do kwoty 100 000 zł
Przykład 8:
Na zwykłym rachunku maklerskim posiadasz polskie akcje lub ETF-y w kwocie 200 000 zł z czego 150 000 zł to Twoje wpłaty a 50 000 zł to zysk. W 2027 roku nic nie sprzedałeś – nie płacisz podatku.
Ta sama sytuacja jednak w ramach OKI – płacisz podatek od aktywów od nadwyżki ponad 100 000 zł. Czyli 0,85% x 100 000 zł = 850 zł.
Z drugiej strony spójrzmy na odwrotny scenariusz.
Na zwykłym rachunku maklerskim posiadasz polskie akcje lub ETF-y w kwocie 200 000 zł z czego 150 000 zł to Twoje wpłaty a 50 000 zł to zysk. W 2027 roku wszystko sprzedałeś. Od zysku płacisz więc 19% podatku, czyli 9 500 zł.
Ta sama sytuacja jednak w ramach OKI. Tutaj zysk nie jest opodatkowany, płacisz jednak podatek od aktywów od nadwyżki ponad 100 000 zł. Czyli 0,85% x 100 000 zł = 850 zł.
Przykład 9:
Posiadasz 20 000 zł w obligacjach skarbowych lub na lokatach bankowych oraz 50 000 zł (z czego 10 000 zł to zyski) na zwykłym rachunku maklerskim w polskich akcjach.
W 2027 roku przypada termin wykupu obligacji, z których otrzymujesz odsetki w wysokości 1 000 zł. Płacisz od tej kwoty 19% podatku = 190 zł. Tak samo wygląda sytuacja z lokatą. Akcje nie zostały sprzedane – nie płacisz więc podatku. W przypadku ich sprzedaży (zakładając, że sprzedaż generuje 10 000 zł dochodu) – płacisz 19% od zysku = 1 900 zł.
W OKI oba rodzaje aktywów mieszczą się w swoich limitach: 20 000 zł w limicie 25 000 zł dla części oszczędnościowej oraz 50 000 zł w limicie 100 000 zł dla aktywów inwestycyjnych, dlatego nie płacisz żadnego podatku.
16. A co z aktywami, które nie spełniają warunków zwolnienia?
Na OKI mogą znaleźć się również aktywa, które nie będą kwalifikowały się do zwolnienia.
W takim przypadku preferencja nie działa w taki sam sposób jak dla aktywów kwalifikowanych.
Podobnie jak w przypadku aktywów kwalifikowanych, zyski i odsetki nie będą opodatkowane. Różnica polega na tym, że podatek od aktywów naliczany jest od pierwszej złotówki, bez limitu 100 tys. zł.
Przykład 10:
Na zwykłym rachunku maklerskim posiadasz zagraniczne akcje lub ETF-y na globalne akcje w kwocie 200 000 zł z czego 150 000 zł to Twoje wpłaty a 50 000 zł to zysk. W 2027 roku nic nie sprzedałeś – nie płacisz podatku.
Ta sama sytuacja jednak w ramach OKI – płacisz podatek od aktywów 0,85% x 200 000 zł = 1 700 zł.
Ale z drugiej strony.
Na zwykłym rachunku maklerskim posiadasz zagraniczne akcje lub ETF-y na globalne akcje w kwocie 200 000 zł z czego 150 000 zł to Twoje wpłaty a 50 000 zł to zysk. W 2027 roku wszystko sprzedałeś. Od zysku płacisz więc 19% podatku, czyli 9 500 zł.
Ta sama sytuacja jednak w ramach OKI. Tutaj nie ma podatku od zysków, płacisz jednak podatek od aktywów w tym wypadku od całych 200 000 zł. Czyli 0,85% x 200 000 zł = 1 700 zł.
Różnica na korzyść OKI 7 800zł
Jeżeli inwestujesz przez wiele lat i każdorazowo możesz reinwestować pieniądze, których nie oddałeś fiskusowi, różnica zaczyna się kumulować.
17. Dlaczego podatek ma tak duże znaczenie?
Za każdym razem, kiedy płacisz podatek od wypracowanego zysku, Twój portfel rośnie wolniej.
Jeżeli możesz go nie oddawać, pozostaje w inwestycji.
A potem może wygenerować kolejny zysk.
I kolejny.
I kolejny.
Dlatego preferencja podatkowa ma największe znaczenie nie wtedy, kiedy inwestujesz przez kilka miesięcy, ale przede wszystkim wtedy, kiedy budujesz majątek przez wiele lat.
To właśnie dlatego OKI może być szczególnie interesujące dla osoby, która regularnie odkłada część swojej pensji i systematycznie zwiększa wartość portfela.
18. Czy po przekroczeniu 100 tys. zł OKI przestaje się opłacać?
Nie.
To kolejny często powtarzany skrót myślowy. Przekroczenie limitu 100 000 zł nie oznacza automatycznie, że OKI przestaje być opłacalne i że powinniśmy zamykać konto albo przestawać inwestować. W takiej sytuacji trzeba po prostu policzyć, które rozwiązanie będzie dla nas korzystniejsze (zobacz przykład 9).
19. OKI a IKE, IKZE i PPK
OKI nie powinno być traktowane jako zamiennik wszystkich pozostałych produktów podatkowych.
OKI daje preferencje podatkowe przy oszczędzaniu i inwestowaniu, ale jednocześnie pozwala wpłacać i wypłacać środki bez konieczności czekania do wieku emerytalnego.
Dlatego nie patrzyłbym na te rozwiązania jak na konkurentów, z których trzeba wybrać tylko jedno.
W określonej sytuacji finansowej można wykorzystywać więcej niż jedno z nich. Ja sam, posiadając swój rachunek IKE, mam zamiar korzystać z OKI. Również żona, która ma swój rachunek IKE i PPK w planach ma korzystanie z OKI.
20. Czy można wypłacić pieniądze z OKI bez utraty korzyści podatkowej?
Tak.
To jedna z najważniejszych różnic między OKI a rozwiązaniami typowo emerytalnymi.
Środki można wpłacać i wypłacać w dowolnym momencie, a sama wypłata nie powoduje utraty preferencji podatkowych przewidzianych dla OKI.
Oczywiście wypłata pieniędzy oznacza, że przestają one pracować na nasz majątek.
Ale nie ma tutaj konstrukcji:
„Jeżeli wypłacisz pieniądze przed określonym wiekiem, tracisz wszystkie korzyści podatkowe”.
To daje OKI dużą elastyczność.
21. Czy warto mieć więcej niż jedno OKI?
Można.
Ale samo posiadanie kilku rachunków nie daje dodatkowego limitu.
Kilka OKI może mieć sens z praktycznych powodów.
Przykładowo:
bank → lokaty i część oszczędnościowa
dom maklerski → akcje i ETF-y
Możesz również wybrać jedną instytucję, jeżeli jej oferta odpowiada Twoim potrzebom.
Wszystko zależy więc od tego, jak chcesz wykorzystać OKI.
22. Czy można przenieść obecny portfel na OKI?
Tutaj czeka nas ważne ograniczenie.
Jeżeli masz obecnie akcje, ETF-y na zwykłym rachunku maklerskim albo obligacje skarbowe, nie możesz po prostu „przenieść” ich na OKI.
W praktyce, jeżeli chcesz umieścić taki kapitał na OKI, konieczne jest:
sprzedanie aktywów → rozliczenie podatku, jeżeli powstaje obowiązek podatkowy → wpłata gotówki na OKI → ponowny zakup instrumentów.
To ważne, szczególnie dla osób, które już mają portfel inwestycyjny.
Nie oznacza to jednak, że takie rozwiązanie zawsze jest niekorzystne.
Jeżeli planujesz trzymać dane aktywa przez kolejne kilka lat, warto policzyć, czy zapłacenie podatku dzisiaj i przeniesienie inwestycji do OKI nie pozwoli zaoszczędzić znacznie większej kwoty w przyszłości.
Przykład 11:
Na zwykłym rachunku maklerskim posiadam akcje spółki Dadelo, na których obecnie mam 21 200 zł niezrealizowanego zysku. Akcje zamierzam nadal trzymać w portfelu.
Jeżeli w przyszłości sprzedam je z łącznym zyskiem 30 000 zł, zapłacę 19% podatku, czyli 5 700 zł.
Rozważam jednak inne rozwiązanie.
Sprzedaję posiadane akcje i realizuję obecny zysk w wysokości 21 200 zł, a następnie odkupuje taką samą liczbę akcji w ramach rachunku maklerskiego OKI.
Od zrealizowanego teraz zysku zapłacę na zwykłym rachunku 19% podatku, czyli 4 028 zł.
Jeżeli po odkupieniu akcji na OKI inwestycja przyniesie kolejne 8 800 zł zysku, ten przyszły zysk nie będzie objęty podatkiem Belki.
Łączny zysk z całej inwestycji wyniósłby więc 30 000 zł, ale zapłacony podatek wyniósłby 4 028 zł zamiast 5 700 zł.
Różnica: 1 672 zł na korzyść rozwiązania z OKI.
Oczywiście taki sposób działania wiąże się z dodatkowymi kosztami i ryzykiem. Trzeba uwzględnić prowizję od sprzedaży i zakupu, ewentualną zmianę ceny akcji między obiema transakcjami oraz podatek od wartości aktywów na OKI, jeżeli przekroczone zostaną limity zwolnienia.
23. Ile będzie kosztowało OKI?
Tego na dziś nie wiemy.
Koszty będą zależały od konkretnej instytucji i jej oferty.
Dlatego przy wyborze OKI nie należy patrzeć wyłącznie na podatki.
Warto porównać:
prowizje za transakcje,
koszty prowadzenia rachunku,
koszty przewalutowania,
dostępne instrumenty,
dostęp do rynków zagranicznych,
koszty funduszy i ETF-ów,
wygodę korzystania z rachunku.
24. Czy pieniądze na OKI będą bezpieczne?
Konta OKI będą oferowane przez instytucje finansowe podlegające nadzorowi Komisji Nadzoru Finansowego. Oznacza to, że nie będzie to przypadkowy produkt finansowy, a środki będą przechowywane za pośrednictwem regulowanych instytucji.
W przypadku części oszczędnościowej, obejmującej m.in. depozyty i lokaty, będziemy mieli do czynienia z rozwiązaniami o charakterze oszczędnościowym, a w przypadku części inwestycyjnej trzeba będzie liczyć się z typowym ryzykiem inwestycyjnym, związanym z wahaniami cen akcji, ETF-ów czy jednostek funduszy.
Ustawa o OKI zawiera również przepisy dotyczące dziedziczenia środków. W instytucji, w której będziemy posiadali OKI będziemy mieli możliwość wskazania jednej lub większej liczby osób uprawnionych, którym w przypadku śmierci inwestującego zostaną wypłacone aktywa OKI.
25. Dla kogo OKI może być szczególnie korzystne?
1. Dla osoby, która dopiero zaczyna inwestować
Nie potrzebujesz 100 tys. zł.
Jeżeli masz 10 tys., 20 tys. czy 30 tys. zł, również możesz wykorzystać dostępne preferencje.
Nie musisz od razu maksymalizować limitu, bo brak podatku od zysków jest szczególnie ważny na początku inwestowania, gdzie każda złotówka, która nie znika wraz z zapłaconym podatkiem, jest istotna, gdyż przyśpiesza budowę naszego majątku.
2. Dla osoby regularnie inwestującej
Jeżeli co miesiąc przeznaczasz część swojej pensji na inwestycje, korzyść podatkowa może z czasem rosnąć wraz z portfelem.
To szczególnie interesujące dla osób, które myślą o budowaniu majątku przez kilkanaście czy kilkadziesiąt lat.
3. Dla osoby posiadającej oszczędności
Jeżeli trzymasz pieniądze na lokatach, rachunkach oszczędnościowych czy określonych obligacjach, część takich środków może znaleźć się w ramach części oszczędnościowej OKI.
4. Dla inwestora na polskim rynku
Osoby inwestujące w polskie akcje czy instrumenty spełniające kryteria aktywów kwalifikowanych mogą szczególnie dobrze wykorzystać limit zwolnienia.
5. Dla osoby posiadającej większy kapitał
Paradoksalnie OKI nie musi być nieinteresujące dla osoby posiadającej więcej niż 100 tys. zł.
Po prostu trzeba dokładnie policzyć (zobacz przykład 8)
które aktywa umieścić na OKI,które pozostawić poza nim oraz
czy podatek od aktywów będzie niższy niż podatek, który zapłacilibyśmy poza OKI.
26. Jak ja zamierzam wykorzystać OKI?
Ja sam patrzę na OKI przede wszystkim jako na kolejne narzędzie, które mogę wykorzystać w budowaniu majątku.
Część pieniędzy przeznaczonych na poduszkę bezpieczeństwa znajduje się u mnie m.in. w obligacjach skarbowych.
Chcesz wiedzieć ile powinna wynosić poduszka bezpieczeństwa, gdzie przechowywać oszczędności i jak krok po kroku zbudować fundusz awaryjny, który zabezpieczy Cię na wypadek utraty pracy lub innych nieprzewidzianych sytuacji zajrzyj tu Poduszka bezpieczeństwa – jak spać spokojnie
Jeżeli rozwiązanie okaże się dostępne w zakładanym kształcie, część nowych zakupów obligacji będę prawdopodobnie realizował w ramach części oszczędnościowej OKI.
Nie oznacza to jednak, że będę przedterminowo sprzedawał obligacje, które już posiadam.
Po prostu obecne obligacje mogą spokojnie dojść do terminu wykupu, a nowe zakupy mogą być już realizowane z wykorzystaniem nowego rozwiązania.
Pozostałą część limitu chciałbym wykorzystać na inwestycje w akcje.
W moim przypadku szczególnie interesujące są akcje polskich spółek, ponieważ moja strategia inwestycyjna koncentruje się przede wszystkim na polskim rynku.
Jedno z OKI (np. żony) mogłoby więc zostać wykorzystane do inwestowania w określone akcje wzrostowe, a drugie, należące do mnie, do dalszego budowania portfela spółek dywidendowych.
To oczywiście mój sposób wykorzystania OKI, a nie uniwersalna recepta dla każdego inwestora.
Każdy powinien oczywiście podjąć decyzję odpowiednią do swojej sytuacji.
27. OKI – najważniejsze informacje w 10 punktach
1. OKI zacznie działać od 1 stycznia 2027 roku.
2. OKI będzie dobrowolnym rozwiązaniem do oszczędzania i inwestowania.
3. 100 tys. zł nie jest limitem wpłat. Na OKI można będzie posiadać więcej pieniędzy.
4. Preferencja podatkowa do 100 tys. zł dotyczy aktywów spełniających warunki określone w ustawie.
5. Do 25 tys. zł z łącznego limitu można przeznaczyć na określoną część oszczędnościową.
6. Nie każdy instrument inwestycyjny będzie automatycznie korzystał ze zwolnienia.
7. W ramach OKI wszystkie odsetki, dywidendy i zyski są zwolnione z podatku Belki.
8. Podatek od aktywów różni się od podatku Belki – jego wysokość nie zależy bezpośrednio od osiągniętego zysku.
9. Można posiadać kilka OKI, ale limit zwolnienia jest łączny dla jednej osoby.
10. OKI nie jest celem samym w sobie. Jest narzędziem, które może pomóc szybciej budować majątek.
28. Kolejny krok
Jeśli chciałbyś więcej informacji, które pomogą Ci podjąć samodzielną decyzję odnośnie tego od czego zacząć inwestowanie lub jak je zoptymalizować, mam dla Ciebie gotowe rozwiązanie.
Drzewko Decyzyjne Milionera na Etacie to bezpłatna aplikacja, którą otrzymasz na maila po zapisaniu się na newsletter. Kilka kliknięć i odpowiedzi na kluczowe pytania poprowadzą Cię do konkretnego scenariusza dopasowanego do Twojej sytuacji.

Nie ma jeszcze komentarzy