Inwestujesz własne pieniądze. Dlaczego masz oddawać 19% zysku, skoro istnieje legalny sposób, żeby tego uniknąć?
Jednym z nich jest Indywidualne Konto Emerytalne – rozwiązanie, które w Polsce działa od lat, a mimo to wciąż korzysta z niego mniejszość. Narzędzie, które realnie zwiększa efektywność Twojego kapitału.
Dla pracownika etatowego, który buduje majątek „po godzinach”, to często najprostszy i najbardziej niedoceniany sposób na zwiększenie długoterminowych zysków.
Ale zanim założysz IKE, warto odpowiedzieć na kilka pytań. Czym właściwie jest ten rachunek? Czy pieniądze są naprawdę prywatne? Co się stanie, jeśli będziesz potrzebować ich wcześniej? I przede wszystkim: czy IKE nie skończy kiedyś tak jak OFE?
1. Indywidualne Konto Emerytalne IKE – Twój parasol podatkowy na przyszłość
Indywidualne Konto Emerytalne (IKE) to dobrowolna forma oszczędzania i inwestowania, która pozwala gromadzić kapitał i inwestować bez konieczności płacenia podatku od zysków kapitałowych – oczywiście po spełnieniu określonych warunków.
IKE jest jednym z najprostszych sposobów, aby wykorzystać obowiązujące przepisy podatkowe do długoterminowego inwestowania.
Samo IKE nie jest inwestycją. IKE jest rodzajem rachunku, w ramach którego możesz inwestować.
Upraszczając: IKE to taki „parasol podatkowy” nad Twoimi oszczędnościami. Dopóki trzymasz pieniądze pod tym parasolem i nie wypłacasz ich przed spełnieniem warunków (pkt 4)– nie płacisz podatku od zysków.
2. Jak działa Indywidualne Konto Emerytalne IKE?
Podstawową zaletą IKE jest zwolnienie z podatku Belki (19%) od zysków kapitałowych.
Co to oznacza w praktyce?
Dzięki procentowi składanemu każda złotówka pracuje nie tylko na Twój kapitał, ale też na wypracowane wcześniej zyski.
Wszystkie dywidendy, odsetki i zyski zostają w portfelu i mogą być dalej reinwestowane. Dlatego kapitał rośnie szybciej niż na zwykłym rachunku maklerskim lub oszczędnościowym.
Oszczędzając/inwestując poza IKE, płacimy od zysków podatek w wysokości 19%.
Przykład długoterminowego efektu:
Dwie osoby zaczynają inwestować w wieku 35 lat. Adam na zwykłym rachunku maklerskim, Ania na rachunku maklerskim IKE. Oboje systematycznie kupują ETF-y przez cały ten okres.
Start w wieku: 35 lat Okres inwestycji: 25 lat Wpłata miesięczna: 2 000 zł Średnia stopa zwrotu: 7%
Po 25 latach oboje mają 60 lat, a na swoich rachunkach zgromadzili 1 629 594 zł, z czego 1 029 594 zł to zysk. Adam od zysku, czyli od 1 029 594 zł, zapłaci podatek w wysokości 195 623 zł. Z kolei Ania spełnia warunki zwolnienia (ma 60 lat i wpłacała w co najmniej 5 latach), więc wypłaci całą kwotę bez podatku od zysków.
3. Czy tylko duże wpłaty na IKE mają sens?
Przyjmijmy te same założenia co we wcześniejszym przykładzie, z jedną różnicą: wpłata wynosi 500 zł miesięcznie.
Start w wieku: 35 lat Okres inwestycji: 25 lat Wpłata miesięczna: 500 zł Średnia stopa zwrotu: 7%
Po 25 latach Adam i Ania mają po 407 399 zł, z czego 257 399 zł to zysk.
Adam zapłaci od zysku 48 906 zł podatku. Ania, tak jak w pierwszym przykładzie, wypłaci całą kwotę bez podatku. To 48 906 zł, które zostają w jej kieszeni.
To pokazuje, że nawet niewielkie kwoty inwestowane długoterminowo pozwalają zbudować własny majątek i ochronić zyski przed podatkiem.
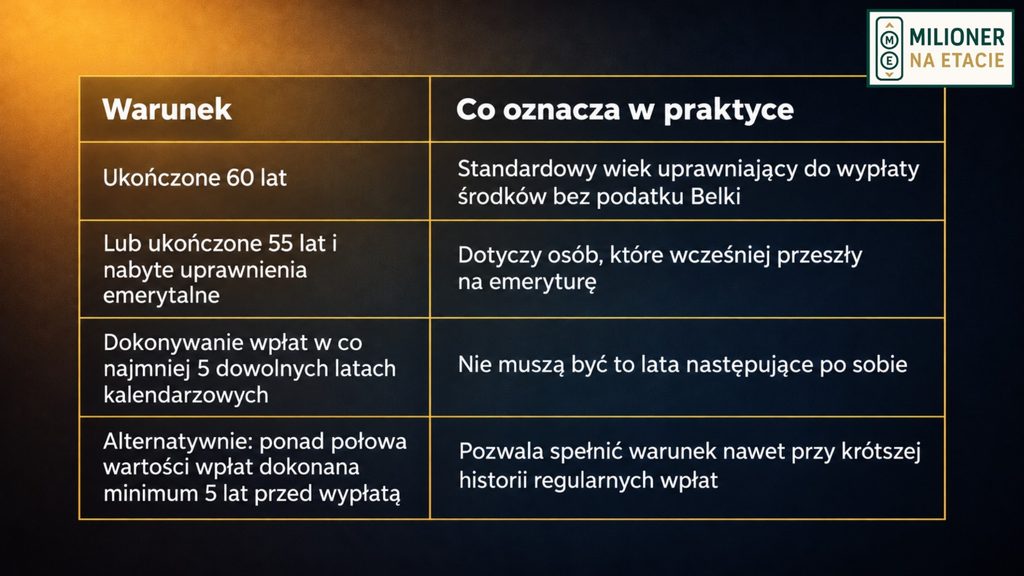
4. Warunki zwolnienia z podatku
W każdej chwili możesz wypłacić środki, ale wcześniejsza wypłata oznacza konieczność zapłaty podatku od zysków.
5. „Nie chcę zamrażać pieniędzy do 60-tki”, czyli dlaczego IKE i tak się opłaca
Być może masz dziś 20 – 30 lat i myślisz sobie „nie chcę zamrażać do 60. roku życia swojego kapitału”. Mimo to warto oszczędzać i inwestować, wykorzystując IKE. Głównie dzięki przewadze podatkowej i procentowi składanemu.
Przykład:
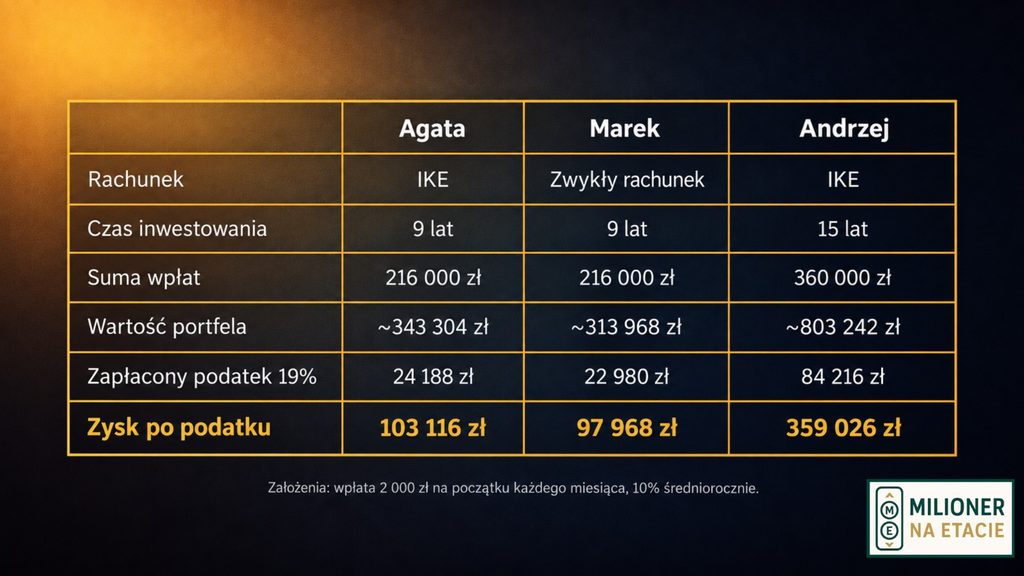
Poznajmy trzy osoby: Agatę (30 lat), Marka (26 lat) i Andrzeja (37 lat). Wszyscy troje inwestują aktywnie, czyli w ciągu roku zarówno kupują, jak i sprzedają akcje oraz ETF-y. Każde z nich na początku każdego miesiąca wpłaca na swój rachunek 2 000 zł, czyli 24 000 zł rocznie, a ich portfele zarabiają średnio 10% w skali roku. Różni ich tylko jedno: Agata i Andrzej inwestują w ramach IKE, a Marek na zwykłym rachunku maklerskim.
Po 9 latach: Agata i Marek
Mija 9 lat. Agata i Marek wpłacili w tym czasie po 216 000 zł (9 × 24 000 zł) i oboje mogą pochwalić się dobrymi wynikami. Postanawiają zakończyć inwestowanie i wypłacić kapitał wraz z zyskami.
Przez te 9 lat ich sytuacja podatkowa wyglądała jednak zupełnie inaczej. Agata dzięki IKE nie rozliczała się z fiskusem i nie zapłaciła ani złotówki podatku, bo rozliczenie nastąpi dopiero przy wypłacie. Ponieważ Marek co roku realizował zyski, każdego roku składał zeznanie podatkowe i oddawał 19% wypracowanego zysku.
1. Agata: IKE, podatek dopiero przy wypłacie
Wartość portfela po 9 latach: ok. 343 304 zł Zysk przed podatkiem: 343 304 zł − 216 000 zł = 127 304 zł Podatek 19% przy wypłacie: 24 188 zł Zysk na rękę: 103 116 zł
2. Marek: zwykły rachunek, podatek 19% co roku
Wartość portfela po 9 latach: ok. 313 968 zł Podatek zapłacony łącznie przez 9 lat: 22 980 zł Zysk na rękę: 313 968 zł − 216 000 zł = 97 968 zł
Różnica: 5 148 zł na korzyść Agaty. Wynika ona wyłącznie z tego, że Marek płacił podatek co roku, a Agata dopiero na końcu. Właśnie dlatego warto „opakować” swoje inwestycje w IKE.
Paradoks: więcej podatku, a mimo to większy zysk
Spójrzmy jeszcze na sam podatek. Agata oddała fiskusowi 24 188 zł, a Marek 22 980 zł, czyli o 1 208 zł mniej. Jak to możliwe, że mimo to jego zysk jest niższy aż o 5 148 zł?
Odpowiedzią jest procent składany. U Agaty przez całe 9 lat pracowała każda złotówka, zarówno wpłaconego kapitału, jak i wypracowanych zysków. Marek co roku pomniejszał portfel o zapłacony podatek, więc te pieniądze przestawały dla niego zarabiać. Podatek, którego Agata nie musiała płacić w trakcie, pracował na jej wynik. To dobitnie pokazuje, jak ważna jest ochrona zysków przed bieżącym opodatkowaniem.
A co z Andrzejem?
Andrzej po 9 latach nie przestaje inwestować. Kiedy zakładał IKE, horyzont 5–10 lat wydawał mu się bardzo odległy, a jednak czas minął szybko. Widział, jak dobrze pracuje jego kapitał i jak szybko rosną jego dzieci. Postanowił więc, że zakończy inwestycję dopiero wtedy, gdy dzieci osiągną pełnoletność i zaczną się usamodzielniać, by razem z żoną móc je wtedy wesprzeć.
Inwestycja Andrzeja trwa więc 15 lat. W tym czasie wpłacił na IKE 360 000 zł (15 × 24 000 zł).
3. Andrzej: IKE przez 15 lat, podatek dopiero przy wypłacie
Wartość portfela po 15 latach: ok. 803 242 zł Zysk przed podatkiem: 803 242 zł − 360 000 zł = 443 242 zł Podatek 19% przy wypłacie: 84 216 zł Zysk na rękę: 359 026 zł
Andrzej wykazał się większą wytrwałością, a przy tym przez cały okres inwestowania nie oddawał fiskusowi ani złotówki z bieżących zysków. Dzięki połączeniu tych dwóch czynników praktycznie podwoił wpłacone przez 15 lat 360 000 zł i to już po zapłaceniu podatku.
6. Limit wpłat
Ponieważ to tak korzystne rozwiązanie, dzięki któremu możesz dużo zaoszczędzić, obowiązują limity wpłat. Limit to trzykrotność prognozowanego przeciętnego miesięcznego wynagrodzenia na dany rok.
Na szczęście limit jest co roku waloryzowany.
Limity wpłat
Limit ustalany jest co roku: 2004 r.: 3 425 zł 2024 r.: 23 472 zł 2025 r.: 26 019 zł 2026 r.: 28 260 zł
Uwaga: niewykorzystany limit nie przechodzi na kolejny rok, więc warto wykorzystać całość.
7. W co można inwestować na IKE?
Obligacje skarbowe – stabilność i bezpieczeństwo.
Lokaty bankowe – dostępne w bankach.
Akcje GPW – budowa portfela akcyjnego.
Akcje zagraniczne – obecnie u większości brokerów.
Fundusze inwestycyjne – np. fundusze akcji, obligacji, aktywnie zarządzane.
ETF-y – pasywne fundusze giełdowe, dające możliwość prostego i taniego inwestowania w szeroki rynek.
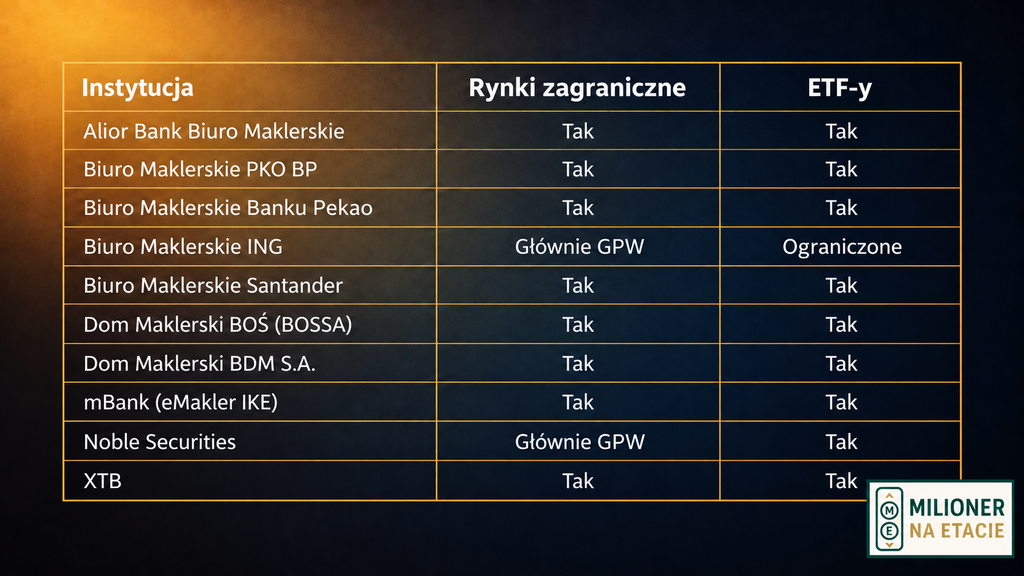
8. Gdzie można założyć Indywidualne Konto Emerytalne (IKE)?
IKE możesz założyć w większości biur maklerskich, towarzystw funduszy inwestycyjnych, banków czy ubezpieczycieli.
Najczęściej wybieraną formą jest rachunek maklerski i ja również wykorzystuję IKE w ten sposób. Z kolei jeśli Twój horyzont inwestycyjny jest dość krótki, np. poniżej 10 lat, warto rozważyć coś bardziej konserwatywnego, np. obligacje skarbowe dla osób fizycznych. Dzięki temu unikasz scenariusza możliwych spadków na rynkach finansowych pod koniec okresu inwestowania. Spadków, których możesz nie mieć możliwości odrobienia ze względu na krótki okres inwestowania.
Poniżej wykaz instytucji w Polsce, gdzie można założyć IKE w formie rachunku maklerskiego. Wszystkie oferują możliwość inwestowania na Giełdzie Papierów Wartościowych, a ponadto:
Jeśli rozważasz IKE, warto najpierw sprawdzić opłaty, dostępne instrumenty i możliwości inwestowania w wybranej instytucji. Samo założenie konta nie wykorzystuje limitu. Limit wykorzystujesz dopiero poprzez wpłatę. Nie masz możliwości wykorzystania limitu? Wpłać tyle, ile możesz. Każda złotówka ma znaczenie.
Pamiętaj – IKE można w każdej chwili przenieść do innej instytucji, jeśli znajdziesz lepszą ofertę lub zmienisz strategię inwestycyjną.
To Twoje pieniądze i Twoja decyzja.
9. A co, jeśli IKE spotka kiedyś los OFE?
Jeżeli pamiętasz historię OFE, możesz mieć wątpliwość:
„Skąd mam wiedzieć, że za kilkanaście lat rząd nie zmieni zasad IKE i nie przeniesie moich pieniędzy gdzie indziej?”
To rozsądne pytanie. Historia OFE pokazała przecież, że zasady dotyczące oszczędzania na przyszłość mogą się zmieniać.
Warto jednak rozdzielić OFE i IKE.
OFE było częścią obowiązkowego systemu emerytalnego. IKE jest dobrowolnym rozwiązaniem, na które wpłacasz własne pieniądze. Środki zgromadzone na IKE mają charakter prywatny i podlegają dziedziczeniu. Państwo samo podkreślało tę różnicę przy reformie OFE.
Jest jeszcze jedna ważna rzecz.
IKE nie jest jednym państwowym funduszem, w którym przechowywane są pieniądze wszystkich oszczędzających. IKE prowadzi wybrana przez Ciebie instytucja finansowa, zależnie od rodzaju konta, które wybrałeś.
Możesz również dokonać wypłaty transferowej i przenieść IKE do innej instytucji (bez podatku), zachowując ciągłość konta.
IKE to obecnie ustawowo określona forma inwestowania własnych pieniędzy z preferencją podatkową.
Nie daje gwarancji zysku. Nie chroni przed spadkiem wartości inwestycji.
Daje natomiast konkretną korzyść obowiązującą dzisiaj: po spełnieniu określonych warunków możesz wypłacić zgromadzone środki bez podatku od zysków kapitałowych.
10. Moja historia z IKE
(Aktualizacja 12.10.2026)
W 2017 roku otworzyłem swoje Indywidualne Konto Emerytalne w formie rachunku maklerskiego. Pamiętam, że wpłaciłem wtedy 11 200 zł. Mogłoby się wydawać, że to niewiele – ale systematyczność robi swoje.
Po kilku latach regularnych wpłat, łącznie z 2026 rokiem, moje wpłaty wynoszą już 185 604 zł. A zyski z inwestycji dodatkowo powiększają ten kapitał.
Z dywidend na swoim IKE otrzymałem 185 363 zł. Gdybym nie inwestował na IKE, podatek od tych dywidend wyniósłby 35 219 zł. A tak cała ta kwota nadal dla mnie pracuje. Więcej o mojej strategii generującej pasywny dochód z dywidend znajdziesz w artykule Dochód pasywny z dywidend bez rzucania etatu.
To najlepszy dowód, że regularne oszczędzanie i korzystanie z corocznych limitów naprawdę działa.
A teraz wyobraź sobie, że takie konto ma nie tylko jedna osoba w rodzinie, ale też Twój małżonek czy małżonka. W rezultacie możecie oboje mieć IKE i każdy ma swój limit wpłat., co powoduje, że tempo budowania kapitału znacząco rośnie.
Oboje z żoną mamy własne IKE. Przyjęliśmy zasadę, że pieniądze na IKE trzymamy minimum do wieku umożliwiającego wypłatę dywidend i odsetek bez zapłaty podatku. Samych aktywów (akcji) nie zamierzamy sprzedawać i realizować zysków. Budujemy coś, co ma pracować na wiele pokoleń.
11. Kluczowe zalety i dlaczego większość ludzi tego nie robi?
Brak podatku od zysków kapitałowych – Twoje pieniądze pracują w pełni, bo cały wypracowany zysk zostaje na koncie.
Motywacja do regularnych wpłat – roczny limit sprawia, że łatwiej wyrobić nawyk systematycznego oszczędzania.
Elastyczność wpłat – wpłacasz dowolną kwotę (do limitu) i tak często, jak chcesz.
Dziedziczenie środków – pieniądze przekazywane są bez podatku od spadków i darowizn.
Szeroki wybór inwestycji – akcje, ETF-y, fundusze, obligacje, lokaty bankowe – wszystko zależy od Twojej strategii.
„Dlaczego IKE nie jest tak popularne, jak mogłoby być?”
„Nie ufam państwowym rozwiązaniom po historii OFE”: IKE jest dobrowolnym rozwiązaniem, na które wpłacasz własne pieniądze. To Twój prywatny rachunek w wybranej instytucji, a nie wspólny fundusz państwowy (więcej w pkt 9).
„Mam za mało pieniędzy, żeby to miało sens”: Ustawa nie określa minimalnej wpłaty. Dziś możesz odłożyć nawet niewielkie kwoty (więcej w pkt 3).
„Nie wiem, gdzie założyć IKE”: Wróć do sekcji „Gdzie można założyć IKE”, a dodatkowo sprawdź swój profil ryzyka i horyzont inwestycyjny za pomocą Drzewka Decyzyjnego, które otrzymasz po zapisaniu się na nasz newsletter.
To nie jest narzędzie do szybkiego zysku. To mechanizm do spokojnego i bardzo efektywnego budowania majątku.
Co ciekawe, wielu Polaków wciąż nie wie, czym w ogóle jest IKE – albo błędnie zakłada, że to produkt tylko dla zamożnych. Tymczasem to jedno z najprostszych i najbardziej dostępnych narzędzi długoterminowego inwestowania.
12. Kiedy i w jakiej formie można wypłacić środki zgromadzone na IKE
To oszczędzający decyduje, w którym momencie wypłaci środki zgromadzone na IKE. Nie ma obowiązku wypłaty środków w określonym czasie, na przykład po przejściu na emeryturę.
Do oszczędzającego (albo osoby uprawnionej, w przypadku jego śmierci) należy również wybór formy wypłaty. Środki można otrzymać jednorazowo, jako cały zgromadzony kapitał, albo w ratach. Wypłata jednorazowa, a w przypadku wypłaty w ratach pierwsza rata, powinna być dokonana w terminie nie dłuższym niż 14 dni od dnia złożenia przez oszczędzającego wniosku o dokonanie wypłaty, chyba że zażąda on wypłaty w terminie późniejszym.
Przed dokonaniem wypłaty należy podać instytucji finansowej prowadzącej IKE urząd skarbowy właściwy dla oszczędzającego. Jeżeli oszczędzający nie ukończył 60 lat, musi dodatkowo przedstawić instytucji finansowej decyzję organu rentowego o przyznaniu prawa do emerytury.
Warto pamiętać o dwóch ważnych konsekwencjach wypłaty:
Po wypłacie jednorazowej albo pierwszej raty (po spełnieniu warunków) nie możesz ponownie założyć IKE, bo zwolnienie podatkowe przysługuje tylko raz. Inaczej jest przy wcześniejszym zwrocie (z podatkiem): wtedy możesz założyć IKE ponownie.
Jeżeli wypłata ma formę ratalną, dokonanie wypłaty pierwszej raty oznacza, że oszczędzający nie może już wpłacać na IKE.
13. Co się dzieje ze środkami zgromadzonymi na IKE w przypadku śmierci oszczędzającego
Zawierając umowę o prowadzenie IKE, oszczędzający może wskazać osobę (lub kilka osób), której zostaną wypłacone środki po jego śmierci. Taką dyspozycję można w każdym czasie zmienić. Natomiast gdy oszczędzający nie wyznaczy takiej osoby, środki zgromadzone na IKE przypadają spadkobiercom, a w przypadku IKE prowadzonego przez zakłady ubezpieczeń na życie środki przyznane na podstawie umowy ubezpieczenia przypadają najbliższej rodzinie ubezpieczonego w kolejności ustalonej w ogólnych warunkach ubezpieczenia.
Osoba uprawniona (osoba wskazana, spadkobierca, najbliższa rodzina oszczędzającego) może je wypłacić albo przenieść na swoje IKE bądź do pracowniczego programu emerytalnego. W obu przypadkach środki te zwolnione są zarówno z podatku od dochodów kapitałowych, jak i z podatku od spadków i darowizn.
Dokonując wypłaty środków zgromadzonych na IKE po zmarłym oszczędzającym, osoba uprawniona składa wniosek o dokonanie wypłaty tych środków oraz:
Akt zgonu oszczędzającego i dokument stwierdzający tożsamość osoby uprawnionej
Albo prawomocne postanowienie sądu o stwierdzeniu nabycia spadku oraz zgodne oświadczenie wszystkich spadkobierców o sposobie podziału środków zgromadzonych przez oszczędzającego bądź prawomocne postanowienie sądu o dziale spadku oraz dokumenty stwierdzające tożsamość spadkobierców.
Podsumowanie
Obecny limit to 28 260 zł. To limit maksymalnej wpłaty – minimalnej nie ma. Pamiętaj więc, że nie musisz wpłacać całej kwoty, ale warto zrobić pierwszy krok. Nawet niewielka wpłata to sygnał dla samego siebie, że budujesz swoją finansową przyszłość.
Daje ono inne, również ciekawe korzyści podatkowe.
Jednak to IKE na dziś daje największą elastyczność spośród dostępnych na rynku rozwiązań – brak podatku Belki, możliwość inwestowania w szeroki wachlarz instrumentów i łatwość przenoszenia środków między instytucjami.
Co dalej?
Daj znać w komentarzu, z jakimi wnioskami kończysz czytanie tego artykułu. Zapisz się na newsletter – dostaniesz Drzewko Decyzyjne. Określisz swój profil ryzyka i dostaniesz konkretny plan. Zapisz się na newsletter (kliknij tutaj).

Nie ma jeszcze komentarzy