
Końcówka roku. Sprawdzasz przelew swojej pensji na konto i przez chwilę myślisz, że księgowa popełniła błąd.
Twoja pensja na umowie jest taka sama jak w poprzednich miesiącach, może nawet dostałeś premię, a na konto i tak wpłynęło dużo mniej, niż się spodziewałeś.
Nikt się nie pomylił. Po prostu „wpadłeś” w drugi próg podatkowy.
Co to oznacza?
Twój dochód od początku roku przekroczył 120 000 zł i zakład pracy zaczął pobierać 32% zaliczki na podatek dochodowy, zamiast dotychczasowych 12%.
Pod koniec roku wracają pytania o konto, które umożliwia częściowe „złagodzenie” tego procederu i zapłacenie niższego podatku dochodowego lub zwrot jego części w formie gotówki na konto.
Rozwiązania poszukują głównie osoby z drugim progiem na karku, ale to narzędzie nie jest zarezerwowane wyłącznie dla nich. Może z niego skorzystać praktycznie każdy Etatowiec.
1. IKZE w 60 sekund. Kluczowe zasady.
Zanim przejdziemy do szczegółów, spróbujmy opisać kluczowe zasady IKZE w kilku punktach, żebyś wiedział, z czym masz do czynienia.
🔹 Na IKZE możesz wpłacić do 11 304 zł rocznie (limit na 2026 rok).
🔹 Wpłatę możesz odliczyć od dochodu. Każde 1 000 zł wpłacone na IKZE daje Ci korzyść podatkową w wysokości:
120 zł, jeśli jesteś w I progu podatkowym (12%),
320 zł, jeśli jesteś w II progu podatkowym (32%).
U większości Etatowców ta kwota wraca jako zwrot podatku na konto.
🔹 Od zysków i dywidend na IKZE nie płacisz 19% podatku Belki.
🔹 Po 65. roku życia (i przy wpłatach w co najmniej 5 różnych latach kalendarzowych) wypłacasz pieniądze i oddajesz 10% podatku od całości.
🔹 Wypłata przed 65. rokiem życia może słono kosztować.
🔹 To Twoje prywatne pieniądze. Są zapisane na Twoim rachunku i podlegają dziedziczeniu.
Diabeł oczywiście tkwi w szczegółach, których w koncie IKZE jest całkiem sporo. Ale spokojnie, przejdziemy przez nie dokładnie, i to na wielu konkretnych przykładach, tak żebyś mógł znaleźć wśród nich swoją sytuację.
2. Czym jest konto IKZE?
IKZE, czyli Indywidualne Konto Zabezpieczenia Emerytalnego, to jeden z elementów trzeciego filaru, czyli kont, które umożliwiają dobrowolne inwestowanie, głównie z myślą o emeryturze.
Trzeci filar to oprócz IKZE również:
🔹 IKE (Indywidualne Konto Emerytalne) 👉 https://milionernaetacie.pl/indywidualne-konto-emerytalne-ike-w-praktyce-jak-etatowiec-moze-oszczedzac-na-podatkach-i-budowac-kapital-szybciej/
🔹 PPK (Pracownicze Plany Kapitałowe) 👉 https://milionernaetacie.pl/ppk-pracownicze-plany-kapitalowe/
🔹 PPE (Pracownicze Programy Emerytalne)
🔹 OIPE (Ogólnoeuropejski Indywidualny Produkt Emerytalny)
W przeciwieństwie do obowiązkowego pierwszego filaru (indywidualne konto w ZUS) oraz drugiego (subkonto w ZUS oraz OFE dla tych, którzy zostali w programie), trzeci filar jest całkowicie dobrowolny. Możesz z niego skorzystać lub nie.
Ważne! Pieniądze na IKZE to Twoje prywatne środki!
Konto zakładasz w wybranej przez siebie instytucji, na przykład w domu maklerskim lub banku. Kupione aktywa są zapisane na Twoim rachunku, tak samo jak na zwykłym koncie maklerskim
Możesz w każdej chwili przenieść IKZE do innej instytucji, a po Twojej śmierci środki trafią do Twoich spadkobierców lub osób, które wskażesz w umowie.
Państwo nie zarządza tymi pieniędzmi. Ustala jedynie zasady podatkowe: daje ulgę przy wpłacie i pobiera swoją część przy wypłacie.
3. W co można inwestować za pomocą IKZE?
IKZE to po prostu „opakowanie” na różne klasy aktywów, w które można inwestować również poza nim.
Są to między innymi:
🔹 akcje,
🔹 Detaliczne obligacje Skarbu Państwa,
🔹 obligacje notowane na rynku,
🔹 fundusze ETF,
🔹 zarządzane fundusze inwestycyjne,
🔹 lokaty, konta oszczędnościowe.
4. W jakiej formie można prowadzić konto IKZE?
🔸 IKZE w formie rachunku maklerskiego
Umożliwia kupowanie akcji, ETF-ów czy obligacji notowanych na rynku. Takie konto można założyć w większości polskich domów maklerskich, a jego obsługa nie różni się niczym w porównaniu do „klasycznego” rachunku maklerskiego.
🔸 IKZE Obligacje
Do założenia wyłącznie w banku PKO BP. Umożliwia kupowanie Detalicznych Obligacji Skarbu Państwa.
🔸 IKZE w innych formach:
🔹 w banku, w formie lokaty lub konta oszczędnościowego,
🔹 w funduszu inwestycyjnym prowadzonym przez TFI (Towarzystwo Funduszy Inwestycyjnych),
🔹 w DFE (Dobrowolnym Funduszu Emerytalnym) prowadzonym przez PTE (Powszechne Towarzystwo Emerytalne, czyli instytucję, która zarządza również OFE),
🔹 w zakładzie ubezpieczeń, w formie ubezpieczenia na życie połączonego z inwestowaniem.
Osobiście nie widzę sensu, aby prowadzić konto IKZE w formach wymienionych powyżej, mając do dyspozycji IKZE maklerskie oraz IKZE Obligacje 🙂
Detaliczne obligacje Skarbu Państwa zwykle płacą więcej niż lokaty czy konta oszczędnościowe, a fundusze inwestycyjne, DFE i ubezpieczenia pobierają dodatkowe opłaty za zarządzanie Twoimi pieniędzmi.
Każdy może mieć tylko jedno konto IKZE!
5. Jak działa konto IKZE?
Najprościej: to umowa między Tobą a państwem.
Państwo daje Ci dwie korzyści podatkowe. W zamian stawia dwa warunki, a na końcu pobiera swoją część.
Co zyskujesz:
🔹 niższy podatek PIT, bo kwotę wpłaconą na IKZE możesz odliczyć od swojego dochodu,
🔹 brak 19% podatku Belki od zysków i odsetek przez cały czas inwestowania.
Jakie warunki musisz spełnić:
🔹 wypłacić środki dopiero po ukończeniu 65. roku życia,
🔹 dokonać wpłat na IKZE w co najmniej 5 różnych latach kalendarzowych (wysokość wpłat nie ma znaczenia).
Co oddajesz na końcu:
🔹 10% podatku od całej wypłacanej kwoty, czyli od wpłat i zysków razem.
Jeśli wypłacisz pieniądze przed 65. rokiem życia, umowa przestaje obowiązywać, a rachunek może okazać się bardzo bolesny.
Przejdźmy do pokazania wad i zalet IKZE na podstawie konkretnych przykładów.
6. Jakie mamy progi podatkowe w Polsce?
Zanim jednak policzymy, ile zyskasz na IKZE, warto wiedzieć, jak liczony jest Twój podatek dochodowy (czyli PIT), który możesz obniżyć za pomocą wpłat na to konto.
W 2026 roku wygląda to tak:
🔹 dochód do 30 000 zł rocznie: 0 zł podatku (to tak zwana kwota wolna od podatku),
🔹 dochód od 30 000 zł do 120 000 zł rocznie: 12% od nadwyżki ponad 30 000 zł,
🔹 dochód powyżej 120 000 zł rocznie: 32% od nadwyżki ponad 120 000 zł.
Przykład:
Twój roczny dochód wynosi 150 000 zł.
🔹 Pierwsze 30 000 zł: 0 zł podatku
🔹 Od 30 000 zł do 120 000 zł, czyli 90 000 zł × 12% = 10 800 zł
🔹 Nadwyżka ponad 120 000 zł, czyli 30 000 zł × 32% = 9 600 zł
🔹 Podatek razem: 10 800 zł + 9 600 zł = 20 400 zł
Część osób myli pensję brutto z dochodem do opodatkowania. Od jakiej pensji brutto zaczyna się drugi próg, pokażę Ci w dalszej części artykułu.
7. Niższy podatek PIT. Zwrot na konto.
Kwotę, którą wpłacisz na IKZE w danym roku, możesz odliczyć od swojego dochodu.
Mniejszy dochód oznacza mniejszy podatek PIT do zapłaty.
Sprawdźmy to na liczbach.
Przykład:
Twój roczny dochód wynosi 80 000 zł. W ciągu roku wpłacasz na IKZE 10 000 zł.
🔹 Podatek dochodowy bez IKZE: (80 000 zł − 30 000 zł kwoty wolnej od podatku) × 12% = 6 000 zł
🔹 Po odliczeniu wpłaty na IKZE (10 000 zł) Twój dochód spada do: 80 000 zł − 10 000 zł = 70 000 zł
🔹 Podatek dochodowy z IKZE: (70 000 zł − 30 000 zł kwoty wolnej od podatku) × 12% = 4 800 zł
🔹 Różnica: 6 000 zł − 4 800 zł = 1 200 zł mniej podatku
Czy te 1 200 zł wrócą na Twoje konto?
U zdecydowanej większości Etatowców z jedną umową o pracę tak. W naszym przykładzie po rozliczeniu rocznym 1 200 zł trafi na Twoje konto.
Pracodawca przez cały rok pobierał podatek od Twojej pełnej pensji, a ulgę z IKZE uwzględniasz dopiero w rozliczeniu rocznym. Dlatego różnica do Ciebie wraca.
Inaczej jest wtedy, gdy przy rozliczeniu rocznym musisz dopłacić podatek. Przejdźmy zatem do takiego przykładu.
8. Niższy podatek PIT. Brak zwrotu, ale mniejsza dopłata.
Masz tylko jedną umowę o pracę? Ten punkt najpewniej Cię nie dotyczy i możesz go pominąć. Jeśli jednak chcesz zrozumieć mechanizm do końca, czytaj dalej 🙂
Najczęściej dzieje się tak, gdy pracujesz jednocześnie na dwie umowy, na przykład na umowę o pracę i dodatkowo na umowę zlecenie „po godzinach”. Pracodawca i zleceniodawca pobierają zaliczki osobno i żaden z nich nie „widzi”, ile zarabiasz u drugiego.
Przykład:
Z umowy o pracę Twój roczny dochód wynosi 150 000 zł. Jesteś już w drugim progu, więc od nadwyżki ponad 120 000 zł pracodawca pobiera 32% zaliczki.
Dodatkowo masz umowę zlecenie, z której Twój roczny dochód (po odliczeniu kosztów) wynosi 20 000 zł. Zleceniodawca nie wie, że jesteś w drugim progu, więc pobiera tylko 12% zaliczki.
Zaliczki pobrane przez pracodawcę od dochodu 150 000 zł:
🔹 Pierwsze 30 000 zł dochodu: 0 zł
🔹 Od 30 000 zł do 120 000 zł, czyli 90 000 zł × 12% = 10 800 zł
🔹 Nadwyżka ponad 120 000 zł, czyli 30 000 zł × 32% = 9 600 zł
🔹 Zaliczki pobrane przez pracodawcę razem: 10 800 zł + 9 600 zł = 20 400 zł
Zauważ, że podatek od pierwszych 120 000 zł dochodu zawsze wynosi 10 800 zł (0 zł od pierwszych 30 000 zł i 12% od kolejnych 90 000 zł). Zmienia się tylko część ponad 120 000 zł, liczona po 32%. Ta sama zasada działa w każdym kolejnym wyliczeniu.
Zaliczki pobrane przez zleceniodawcę:
🔹 20 000 zł × 12% = 2 400 zł
Zaliczki pobrane łącznie w ciągu roku:
🔹 20 400 zł od pracodawcy + 2 400 zł od zleceniodawcy = 22 800 zł
Przy rozliczeniu rocznym oba dochody się sumują: 150 000 zł + 20 000 zł = 170 000 zł.
Podatek należny od dochodu 170 000 zł:
🔹 Od pierwszych 120 000 zł dochodu: 10 800 zł
🔹 Nadwyżka ponad 120 000 zł, czyli 50 000 zł × 32% = 16 000 zł
🔹 Podatek należny razem: 10 800 zł + 16 000 zł = 26 800 zł
🔹 Podatek do dopłaty: 26 800 zł − 22 800 zł (już pobrane przez pracodawcę i zleceniodawcę) = 4 000 zł do DOPŁATY
Skąd ta dopłata? Cały dochód ze zlecenia wpadł w drugi próg, a zleceniodawca pobrał od niego tylko 12% zamiast 32%. Brakujące 20% × 20 000 zł = 4 000 zł musisz dopłacić sam.
Teraz ten sam przykład, ale tym razem wpłacasz na IKZE 10 000 zł.
🔹 Dochód po odliczeniu wpłaty na IKZE: 170 000 zł − 10 000 zł wpłaty na IKZE = 160 000 zł
🔹 Podatek od pierwszych 120 000 zł dochodu: 10 800 zł
🔹 Nadwyżka ponad 120 000 zł, czyli 40 000 zł × 32% = 12 800 zł
🔹 Podatek należny razem: 10 800 zł + 12 800 zł = 23 600 zł
🔹 Podatek do dopłaty: 23 600 zł − 22 800 zł (już pobrane przez pracodawcę i zleceniodawcę) = 800 zł (bez IKZE było to 4000 zł do dopłaty!)
🔹 Różnica: 4 000 zł − 800 zł = 3 200 zł mniej do dopłaty
Nic nie wraca na konto. Ale dopłacasz mniej, niż zapłaciłbyś bez IKZE.
W przykładzie pomijam składki ZUS od umowy zlecenia, żeby nie komplikować liczb.
W obu przykładach (zwrotu na konto i mniejszej dopłaty) mechanizm jest identyczny: wpłata na IKZE obniża Twój podatek za dany rok. Różni się tylko to, czy widzisz tę korzyść jako przelew od Urzędu Skarbowego, czy jako mniejszą kwotę do zapłaty.
9. Jak odliczyć wpłatę na IKZE? Musisz zrobić to sam
Ulga nie przyjdzie sama. Musisz ją samodzielnie zgłosić w rocznym zeznaniu podatkowym.
Pracodawca nie wie o Twoich wpłatach na IKZE, a Urząd Skarbowy nie uwzględni ich za Ciebie automatycznie.
Nie jest to jednak nic trudnego.
Jeśli rozliczasz się przez internet, w usłudze Twój e-PIT (podatki.gov.pl):
🔹 otwierasz zeznanie, które Urząd Skarbowy przygotował za Ciebie (Etatowcy najczęściej rozliczają się na PIT-37),
🔹 w ulgach i odliczeniach wybierasz wpłaty na IKZE,
🔹 wpisujesz kwotę, którą wpłaciłeś na IKZE w danym roku,
🔹 system sam doda do zeznania załącznik PIT/O i przeliczy podatek. Od razu zobaczysz, ile wynosi Twoja nadpłata albo o ile mniej musisz dopłacić.
Jeśli rozliczasz się inaczej, na przykład w programie do rozliczeń albo papierowo, sam wypełniasz załącznik PIT/O w części „Odliczenia od dochodu”.
Kiedy to zrobić?
Wpłatę odliczasz w zeznaniu za rok, w którym wpłaciłeś pieniądze na IKZE. Samo zeznanie składasz dopiero w kolejnym roku, od 15 lutego do 30 kwietnia.
Przykład:
🔹 W 2026 roku wpłacasz na IKZE 10 000 zł.
🔹 Między 15 lutego a 30 kwietnia 2027 roku logujesz się do usługi Twój e-PIT, rozliczasz 2026 rok i wpisujesz te 10 000 zł jako wpłatę na IKZE.
🔹 Jeśli należy Ci się zwrot, przy rozliczeniu przez internet Urząd Skarbowy ma 45 dni na przelanie go na Twoje konto.
I uwaga! Liczy się data wpłaty!
Żeby odliczyć wpłatę od dochodu za 2026 rok, pieniądze muszą trafić na IKZE najpóźniej 31 grudnia 2026 roku. Nie zostawiaj tego na ostatni dzień roku, bo przelew potrafi iść dłużej, niż się spodziewasz.
10. Ile realnie zyskasz? Scenariusze dla Etatowców
Teraz sprawdźmy, ile daje przykładowa wpłata 10 000 zł na IKZE w różnych sytuacjach.
Scenariusz 1: Twój dochód mieści się w I progu (do 120 000 zł)
🔹 Wpłacasz na IKZE 10 000 zł: 10 000 zł × 12% = 1 200 zł mniej podatku
Scenariusz 2: Twój dochód wchodzi w II próg (powyżej 120 000 zł)
🔹 Wpłacasz na IKZE 10 000 zł: 10 000 zł × 32% = 3 200 zł mniej podatku
Jest tu jednak pewien haczyk, jeśli Twój dochód jest „na granicy” i nieznacznie przekracza II próg.
Stawka 32% działa tylko na tę część wpłaty, która „ściąga” Twój dochód z drugiego progu do 120 000 zł. Reszta wpłaty obniża podatek już tylko o 12%.
Przykład:
Twój dochód wynosi 125 000 zł. Wpłacasz na IKZE 10 000 zł.
🔹 Pierwsze 5 000 zł wpłaty obniża dochód ze 125 000 zł do 120 000 zł: 5 000 zł × 32% = 1 600 zł
🔹 Pozostałe 5 000 zł obniża dochód już w pierwszym progu: 5 000 zł × 12% = 600 zł
🔹 Łącznie płacisz mniej podatku o: 1 600 zł + 600 zł = 2 200 zł
Czyli mniej niż 3 200 zł, które wyszłyby, gdyby cała wpłata była liczona po 32%.
Scenariusz 3: wspólne rozliczenie małżonków, suma dochodów do 240 000 zł.
Wspólnie mogą rozliczyć się małżonkowie, między którymi przez cały rok istniała wspólność majątkowa. Wybierasz to po prostu w zeznaniu rocznym.
Przy wspólnym rozliczeniu Wasze dochody się sumuje, dzieli na pół i od tej połowy liczy podatek. Suma do 240 000 zł oznacza, że połowa zmieści się w pierwszym progu 12%.
🔹 Wpłacasz na IKZE 10 000 zł: 1 200 zł mniej podatku
🔹 Jeśli Twój małżonek ma własne IKZE i też wpłaci 10 000 zł, płacicie mniej o kolejne 1 200 zł.
Scenariusz 4: wspólne rozliczenie małżonków, suma dochodów powyżej 240 000 zł.
🔹 Od nadwyżki ponad 240 000 zł płacicie 32%, więc wpłata 10 000 zł na IKZE daje 3 200 zł mniej podatku.
🔹 Dodatkowe 3 200 zł przy wpłacie małżonka na jego własne IKZE.
Scenariusz 5: wspólne rozliczenie, gdy jedna osoba nie ma dochodu.
O stawce decyduje połowa Twojego dochodu.
🔹 Zarabiasz 200 000 zł, połowa to 100 000 zł, więc mieści się w progu 12% i wpłata 10 000 zł na IKZE daje 1 200 zł mniej podatku.
🔹 Zarabiasz 300 000 zł, połowa to 150 000 zł, więc 30 000 zł „wpada” w próg 32% i wpłata 10 000 zł na IKZE daje 3 200 zł mniej podatku.
Małżonek bez dochodu może mieć własne IKZE i na nie wpłacać, ale nie odliczy tych wpłat, bo w danym roku nie osiągnął dochodu. Wpłaty na IKZE może odliczyć tylko osoba, która w danym roku miała dochód.
11. Kiedy wpadasz w drugi próg 32%? Pensja brutto to nie dochód
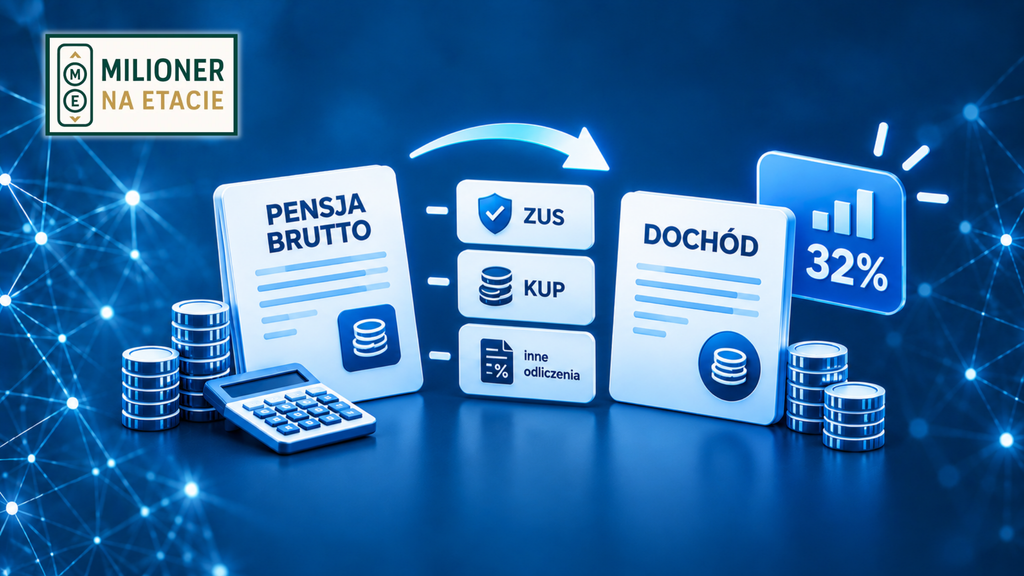
Wszystkie progi i scenariusze powyżej dotyczą dochodu, a nie pensji brutto. To dwie różne kwoty i wielu Etatowców je myli.
Zanim pensja brutto stanie się dochodem, odejmuje się od niej między innymi Twoje składki ZUS i koszty uzyskania przychodu.
Dlatego na umowie o pracę drugi próg nie zaczyna się przy 10 000 zł brutto miesięcznie, jak sugerowałoby podzielenie 120 000 zł przez 12. Zaczyna się w okolicach 11 880 zł brutto miesięcznie (bez premii i trzynastek, przy standardowych kosztach uzyskania przychodu).
12. Ile można wpłacić na IKZE? Limit wpłat.
IKZE ma swój limit wpłat. Jest on ustalany co roku i dla Etatowców wynosi 120% przeciętnego prognozowanego miesięcznego wynagrodzenia.
Limit wpłat na IKZE w 2026 roku wynosi 11 304 zł.
Jak zmieniał się limit w ostatnich latach:
🔹 2022: 7 106,40 zł
🔹 2023: 8 322 zł
🔹 2024: 9 388,80 zł
🔹 2025: 10 407,60 zł
🔹 2026: 11 304 zł
Od 2022 roku limit wzrósł o prawie 60%. Rośnie razem z przeciętnym wynagrodzeniem, więc w kolejnych latach najprawdopodobniej będziesz mógł wpłacić i odliczyć od dochodu jeszcze więcej. Nie ma jednak gwarancji, że limit będzie rósł co roku.
13. Ile można zyskać, wpłacając cały limit na IKZE?
Wpłacając cały limit w 2026 roku, płacisz mniej podatku o:
🔹 I próg 12%: 11 304 zł × 12% = 1 356,48 zł
🔹 II próg 32%: 11 304 zł × 32% = 3 617,28 zł (jeśli cała wpłata mieści się w drugim progu)
Każde z małżonków ma własne IKZE i własny limit. Razem możecie wpłacić w 2026 roku 2 × 11 304 zł = 22 608 zł, jeśli oboje osiągacie dochód.
🔹 I próg: 22 608 zł × 12% = 2 712,96 zł (jeśli wspólny dochód podzielony przez 2 nie przekracza 120 000 zł)
🔹 II próg: 22 608 zł × 32% = 7 234,56 zł (jeśli wspólny dochód podzielony przez 2 nawet po odliczeniu obu wpłat nadal przekracza 120 000 zł)
Niewykorzystany limit przepada. Nie przechodzi na kolejny rok.
Uwaga! Ta korzyść nie zależy od tego, jak poradzą sobie Twoje inwestycje na rynku. To efekt samej wpłaty, zanim rynek powie cokolwiek na temat Twoich inwestycji.
14. Najczęstszy błąd: wpłacić, wziąć ulgę i zapomnieć zainwestować
Skoro sama wpłata daje niższy podatek, łatwo wpaść w pułapkę.
Są ludzie, którzy co roku wpłacają środki na IKZE, odliczają wpłatę w PIT i na tym kończą.
Nieoprocentowana gotówka leży na rachunku latami, bo boją się kupić cokolwiek, nie wiedzą, w co zainwestować, albo odkładają decyzję na później.
IKZE to konto inwestycyjne. Niższy podatek to BONUS, a nie cel sam w sobie.
Gotówka leżąca bezczynnie na IKZE traci na wartości przez inflację dokładnie tak samo jak na zwykłym koncie. Ulga podatkowa Cię przed tym nie ochroni.
Gotówka może chwilę poczekać, aż zdecydujesz, w co ją zainwestować. Ale nie latami.
Jeśli nie masz jeszcze pomysłu na portfel, zajrzyj do wpisu „Jakie aktywa wybrać do portfela inwestycyjnego? Buduję od zera” 👉 https://milionernaetacie.pl/jakie-aktywa-wybrac-do-portfela-inwestycyjnego-buduje-od-zera/
15. Brak podatku 19% od zysku na IKZE. Jak to wygląda na liczbach?
Kupując akcje, ETF-y czy obligacje, płacisz podatek 19% od każdego zysku, czyli tak zwany podatek Belki.
W IKZE ten podatek znika, dopóki trzymasz w nim środki zgodnie z zasadami, o których pisałem na początku artykułu (wypłata po 65. roku życia i wpłaty w minimum 5 latach kalendarzowych).
Sprawdźmy to na liczbach.
🔹 Zarobiłeś na swoich inwestycjach 10 000 zł.
🔹 Na zwykłym koncie maklerskim płacisz 19% podatku od zysku, czyli 19% × 10 000 zł = 1 900 zł
🔹 Po podatku zostaje Ci: 10 000 zł − 1 900 zł = 8 100 zł
Na IKZE ten sam zysk zostaje w Twojej kieszeni.
To samo dotyczy dywidend, zwłaszcza z polskich spółek dywidendowych, które trafiają na Twoje konto IKZE w pełnej kwocie i mogą być od razu w całości reinwestowane.
Mało tego! Sprzedając na IKZE aktywa z zyskiem, możesz za całą kwotę od razu kupić inne, bez oddawania po drodze ani złotówki podatku. Nie rozliczasz też transakcji z IKZE w PIT-38.
Ważna informacja: przy dywidendach ze spółek zagranicznych i z zagranicznych ETF-ów, które wypłacają dywidendy, może zostać pobrany tak zwany „podatek u źródła”. To podatek, który zabiera kraj, z którego pochodzi dywidenda. Przed nim konto IKZE nie ochroni.
Jego wysokość zależy od kraju. Dlatego inwestorzy często wybierają ETF-y zarejestrowane w Irlandii, które przy wypłacie dywidendy zwykle nie pobierają podatku u źródła, albo ETF-y akumulujące, które w ogóle nie wypłacają dywidend, tylko same je reinwestują.
(Dla dociekliwych: nawet ETF akumulujący może płacić podatek u źródła „w środku” funduszu, od dywidend, które sam otrzymuje. Nie zobaczysz go na swoim koncie, ale lekko obniża wynik funduszu. Tego nie zmieni żadne konto.)
Więcej o ETF-ach przeczytasz tutaj 👉 https://milionernaetacie.pl/etf-jak-jednym-kliknieciem-kupic-caly-rynek/
16. Kiedy możesz wypłacić pieniądze z IKZE? Warunki i 10% podatku od całości
Żeby wypłacić pieniądze na preferencyjnych zasadach, musisz spełnić dwa warunki, o których pisałem na początku artykułu:
🔹 ukończyć 65 lat (tak samo kobiety i mężczyźni),
🔹 wpłacać na IKZE w co najmniej 5 różnych latach kalendarzowych. Nie muszą być po kolei, a wysokość wpłat nie ma znaczenia.
Nie musisz przy tym przechodzić na emeryturę ani przestawać pracować. Wystarczy wiek i 5 lat wpłat.
Wtedy płacisz 10% zryczałtowanego podatku od całej wypłacanej kwoty, czyli od wpłat i od zysku razem. Nic nie rozliczasz sam, podatek pobiera za Ciebie instytucja prowadząca IKZE.
To jest cena za ulgę PIT, z której przez lata mogłeś korzystać przy każdej wpłacie.
Przykład:
Przez 30 lat oszczędzania zgromadziłeś na IKZE 1 000 000 zł.
🔹 Twoje wpłaty: 300 000 zł
🔹 Zysk z inwestycji: 700 000 zł
🔹 Podatek 10% od całości: 1 000 000 zł × 10% = 100 000 zł
🔹 Na konto trafia: 1 000 000 zł − 100 000 zł = 900 000 zł
Pieniądze możesz wypłacić:
🔹 jednorazowo,
🔹 w ratach rozłożonych na minimum 10 lat. Rat może być mniej, jeśli wpłacałeś na IKZE krócej niż 10 lat. Wtedy liczba rat jest równa liczbie lat, w których dokonywałeś wpłat.
Od każdej raty również płacisz 10%. Mimo wybrania rat w każdej chwili możesz zażądać wypłaty reszty środków jednorazowo.
Po co wybierać wypłatę w ratach?
Być może nie będziesz potrzebować na emeryturze jednorazowo sporej kwoty i zechcesz, aby część środków nadal miała szansę zarabiać na rynku przez kolejne lata. Wówczas wypłata w ratach może być ciekawym rozwiązaniem.
17. Co może zamienić ulgę IKZE w koszmar? Wypłata przed 65. rokiem życia
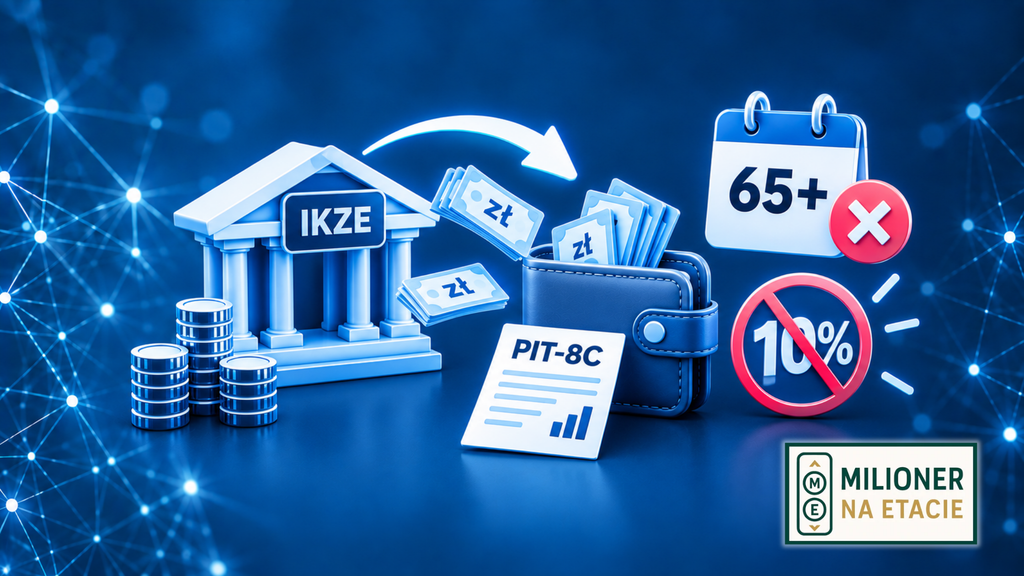
Jeśli wypłacisz pieniądze wcześniej, przed 65. rokiem życia, umowa z państwem przestaje obowiązywać.
W takim przypadku nie ma możliwości wypłat z IKZE „na raty”. Konto jest likwidowane i dostajesz zwrot wszystkich zgromadzonych środków.
Nie płacisz wtedy 10% zryczałtowanego podatku. Cała wypłacona kwota (wpłaty + zysk) trafia do Twojego zeznania rocznego jako przychód z innych źródeł (instytucja wyśle Ci PIT-8C) i jest opodatkowana według skali: 12% albo 32%, razem z Twoimi pozostałymi dochodami z danego roku!
Dlaczego opodatkowana jest cała kwota, a nie tylko zysk? Wpłaty, które przez lata mogłeś odliczać od dochodu, nigdy nie zostały opodatkowane. Państwo odbiera więc ulgę w całości.
Przykład:
Oszczędzasz na IKZE od 35. roku życia. W wieku 50 lat decydujesz się wypłacić środki. Zgromadziłeś 250 000 zł.
🔹 Twój dochód z etatu w roku wypłaty: 120 000 zł (czyli jesteś dokładnie na granicy drugiego progu)
🔹 Dochód do opodatkowania razem z wypłatą z IKZE: 120 000 zł + 250 000 zł = 370 000 zł
🔹 Cała kwota z IKZE wpada w drugi próg: 250 000 zł × 32% = 80 000 zł podatku
🔹 Gdybyś spełnił warunki IKZE, zapłaciłbyś: 250 000 zł × 10% = 25 000 zł podatku
🔹 Różnica: 80 000 zł − 25 000 zł = 55 000 zł więcej do zapłaty
Wcześniejsza wypłata z IKZE potrafi zjeść całą ulgę wypracowaną przez lata, i to z nawiązką.
18. Co się dzieje z IKZE po śmierci?
Środki zgromadzone na IKZE podlegają dziedziczeniu. W umowie możesz też wskazać osoby, które mają je otrzymać.
Osoba uprawniona ma trzy możliwości:
🔹 wypłacić wszystko jednorazowo, płacąc 10% podatku od całości,
🔹 wypłacać w ratach, płacąc 10% podatku od wypłat,
🔹 przenieść całość na własne konto IKZE, bez płacenia podatku.
19. Kiedy IKZE się opłaca?
🔹 Nie planujesz wypłaty środków przed ukończeniem 65. roku życia.
To warunek wyjściowy do wszystkich kolejnych rozważań. Idąc dalej: im więcej wpłacasz na IKZE (najlepiej cały roczny limit), im dłużej oszczędzasz, im wyższą stopę zwrotu osiągasz i im wyższą stawkę PIT płacisz, tym bardziej IKZE się opłaca.
🔹 Twój dochód „wpada” w drugi próg podatkowy 32%.
Wpłata 10 000 zł to 3 200 zł mniej podatku. Przy pełnym limicie nawet 3 617,28 zł rocznie.
🔹 Inwestujesz spore kwoty w ciągu roku i chcesz jak najwięcej zaoszczędzić na podatkach.
IKZE pozwala korzystać z ulgi co roku, a nadwyżki możesz inwestować poza nim.
20. Kiedy warto rozważyć inne konta niż IKZE?
🔹 Nie wiesz, czy nie będziesz potrzebować tych pieniędzy przed emeryturą.
Wcześniejsza wypłata oznacza podatek według skali od całej wypłaconej kwoty.
🔹 Płacisz 12% PIT i inwestujesz niewielkie kwoty.
Ulga nadal Ci się należy, a przy długoterminowym oszczędzaniu IKZE może dać bardzo dobre wyniki. Korzyść podatkowa jest jednak mniejsza niż przy 32%, a przy wcześniejszej wypłacie (przed 65. rokiem życia) środki z IKZE mogą wpaść w drugi próg.
🔹 Nie osiągasz żadnego dochodu, a inwestujesz środki z innych źródeł, na przykład od małżonka, ze spadku czy z darowizny.
Nie odliczysz wpłat, więc tracisz połowę korzyści z IKZE, a 10% podatku przy wypłacie i tak zapłacisz.
🔹 Twój roczny dochód nie przekracza 30 000 zł, na przykład pracujesz na część etatu albo jesteś na urlopie wychowawczym.
Nie płacisz podatku dochodowego albo płacisz go bardzo mało, więc ulga IKZE niewiele Ci da, a 10% podatku przy wypłacie i tak zapłacisz.
W takich sytuacjach warto rozważyć inne rozwiązania. Porównanie wszystkich kont emerytalnych oraz nowego konta OKI pojawi się na blogu niebawem 🙂
21. Jak ja korzystam z IKZE
Ja i moja żona prowadzimy IKZE maklerskie w DM BOŚ. Kupowaliśmy tam głównie ETF-y (na cały świat i polską giełdę) oraz symboliczną ilość polskich spółek dywidendowych.
Nie planujemy żadnych wypłat przed 65. rokiem życia.
Wypełniamy co roku limity IKE i IKZE, więc dla nas założenie IKZE było logiczne i w kolejnych latach zamierzamy kontynuować wpłaty.
Gdybym jednak inwestował mniejsze kwoty w ciągu roku, musiałbym się poważnie zastanowić, co wybrać: IKZE, IKE czy OKI (Osobiste Konto Inwestycyjne), które będzie dostępne od 2027 roku.
Więcej o OKI przeczytasz tutaj 👉 https://milionernaetacie.pl/osobiste-konto-inwestycyjne-oki-krok-po-kroku-przewodnik-z-11-przykladami/
Mimo dostępności konta IKZE Obligacje w PKO BP myślę, że prowadzenie IKZE w formie konta maklerskiego i kupowanie detalicznych obligacji poza IKZE jest ciekawszym rozwiązaniem.
Dlaczego?
Ze względu na brak podatku 19% od zysków. Im wyższy potencjalny zysk, tym większy sens „opakowywania” go w IKZE. Obligacje historycznie dawały mniej niż akcje i ETF-y, więc trochę szkoda „marnować” to konto na coś o niższej stopie zwrotu. Zwłaszcza że każdy może mieć tylko jedno konto IKZE.
Po podjęciu decyzji o założeniu IKZE niezwłocznie wykorzystałbym limit na obecny rok, nawet nie posiadając wiedzy z zakresu inwestycji!
Można założyć IKZE, wpłacić roczny limit i skorzystać z ulgi PIT nawet bez kupowania aktywów. Oczywiście na dłuższą metę trzymanie nieoprocentowanej gotówki jest całkowicie nieopłacalne, ale za gotówkę wpłaconą w tym roku można kupić aktywa na przykład dopiero w roku kolejnym, po zdobyciu odpowiedniej wiedzy. Dzięki temu nie przepada nam limit, a konto IKZE bez problemu możemy przenieść do innej instytucji, jeśli zmieni się nasza strategia inwestycyjna lub dana instytucja po prostu nam nie odpowiada, na przykład ze względu na wysokie prowizje.
Pamiętaj jednak, że to tylko moje decyzje i moje wybory, i proszę, nie sugeruj się nimi bezkrytycznie.
Pamiętaj, że to Ty jesteś odpowiedzialny za własne wybory inwestycyjne, w tym podatkowe.
Szukaj samodzielnie, weryfikuj, sprawdzaj i nie polegaj wyłącznie na opiniach innych czy technologii (choćby tej najbardziej inteligentnej :)).
Nie kopiuj. Czytaj. Wyciągaj własne wnioski.
22. Kolejny krok
Jeśli chciałbyś więcej informacji, które pomogą Ci podjąć samodzielną decyzję odnośnie tego, od czego zacząć inwestowanie (na IKZE oraz poza nim) lub jak je zoptymalizować, mam dla Ciebie gotowe rozwiązanie.
Drzewko Decyzyjne Milionera na Etacie to bezpłatna aplikacja, którą otrzymasz na maila po zapisaniu się na newsletter. Kilka kliknięć i odpowiedzi na kluczowe pytania poprowadzą Cię do konkretnego scenariusza dopasowanego do Twojej sytuacji.
Zapisz się na newsletter: STRONA ZAPISU
10 komentarzy
Pięknie wytłumaczone. Dzięki 🤗
Wielkie dzięki za te miłe słowa!
Jasno i klarownie, dziękuję 💪
Cała przyjemność po mojej stronie! 🙂
Czy upraszczając rynek można przyjąć założenie?
Przekraczasz II próg o znaczną kwotę. Wpłacasz 10000 otrzymujesz zwrot 3200.
to 3200 zostaje w budżecie domowym. Zyskałeś 32% od 10000. Od tych 10000 wypłacając po 65 roku życia płacisz 1000 podatku. Czyli w cyklu rocznym zyskuję 22% = 2200. Pomijam inflację celowo dla zrozumienia mechanizmu. Stąd też wniosek że w I progu to nie ma sensu bo realnie zyskujemy tylko 2% (12% zwrotu – 10% podatku przy wypłacie) co jest znikomą wartością. Dobrze rozumiem ten mechanizm?
Oczywiście przyjmując 30 lat korzystania da to kwotę 66000 które rozsądnie inwestowane przyniosą kolejne korzyści więc wniosek jest jeden. Warto.
Rozbijmy to na czynniki pierwsze 🙂
Po pierwsze, przekraczając znacznie próg 120 000 zł, przy wpłacie 10 000 zł na IKZE odzyskujemy 3 200 zł. To fakt.
Po drugie, na razie bez liczenia zysków: po spełnieniu warunków wypłaty zapłacimy 10% ryczałtu, także od samej wpłaty. Na wpłacie zyskujemy więc 22%, czyli 2 200 zł: dostaliśmy 3 200 zł zwrotu w PIT, a 1 000 zł zostanie kiedyś pobrane z tych 10 000 zł przy wypłacie. To też fakt.
Po trzecie, wpłata pracuje i generuje zysk. Na zwykłym koncie zapłacilibyśmy od niego 19% podatku Belki, na IKZE płacimy 10%. To druga korzyść.
To prawda, że na samych wpłatach w progu 32% zyskujemy 22%, a w progu 12% tylko 2%. Nie można jednak zapominać o aspekcie inwestycyjnym, bo korzyść na zyskach jest taka sama w obu progach.
Przykład: wpłacamy 10 000 zł rocznie przez 30 lat, średni zysk 7% rocznie.
Suma wpłat: 300 000 zł.
Wartość inwestycji po 30 latach: ok. 944 600 zł.
Zysk z inwestycji: ok. 644 600 zł.
Co składa się na łączną korzyść z IKZE w tym przykładzie?
Po pierwsze, zwroty z PIT. Wpłacając 10 000 zł przez 30 lat, w II progu dostajemy 30 × 3 200 zł, czyli 96 000 zł.
Po drugie, niższy podatek przy wypłacie. Na zwykłym koncie zapłacilibyśmy 19% podatku Belki od zysku, czyli ok. 122 500 zł. Na IKZE płacimy 10% ryczałtu od całej wypłaty, czyli ok. 94 500 zł. Mimo że ryczałt obejmuje także wpłaty, wychodzi o ok. 28 000 zł mniej.
Razem to ok. 124 000 zł korzyści w II progu. W I progu zwroty z PIT są niższe (30 × 1 200 zł, czyli 36 000 zł), ale oszczędność przy wypłacie jest ta sama, więc łącznie wychodzi ok. 64 000 zł.
Wniosek: w II progu warto zdecydowanie, ale w I progu też ma to sens.
Skończyłam 65 lat, nadal nie przeszłam na emeryturę. Mam IKZE. Czy mogę nadal wpłacać na IKZE? Nie mogę odliczać?
Jak najbardziej! Może Pani dalej wpłacać 🙂 Górnej granicy wieku dla wpłat na IKZE nie ma.
Wpłacać nie będzie można dopiero wtedy, gdy rozpocznie Pani wypłatę środków, jednorazową albo w ratach. Po wypłacie nie można też już założyć nowego IKZE.
Skoro nadal Pani pracuje, wpłaty jak najbardziej można dalej odliczać od dochodu w rocznym PIT.
Ważne są też warunki wypłaty. Pierwszy, czyli ukończenie 65 lat, już Pani spełnia. Drugi to wpłaty na IKZE w co najmniej 5 latach kalendarzowych i ten warunek również trzeba spełnić, żeby od całości płacić podatek 10%.
Dziękuję za ten komentarz! Udowadnia, że inwestowanie wcale nie kończy się wraz z osiągnięciem wieku emerytalnego. Wręcz przeciwnie – to może być dopiero początek pięknej przygody 🙂
Najciekawszy jest brak podatku Belki podczas inwestowania na IKZE.
Sam traktuję 10% na końcu (z możliwością sprzedaży aktywów z zyskiem „po drodze” bez podatku), zamiast 19% podatku od każdej zyskownej sprzedaży, za korzyść większą niż możliwość odliczenia wpłaty w PIT 🙂