
1. Jakie aktywa wybrać do portfela inwestycyjnego?
W internecie każdy ma inną wizję tego, jakie aktywa wybrać do portfela inwestycyjnego.
Jeden inwestor pokazuje portfel złożony z 20 różnych akcji, 5 ETF-ów, obligacji korporacyjnych i 3 różnych kryptowalut. Drugi twierdzi, że wszystko poza inwestowaniem w złoto to szum.
Do tego reklamy. A każda obwieszcza „nowe, skuteczne narzędzia do pomnażania kapitału”.
Coraz więcej instrumentów, coraz więcej możliwości i coraz większy chaos informacyjny.
Efekt? Przeciętny Etatowiec, który odkłada co miesiąc nadwyżkę i naprawdę chce coś z tym zrobić, stoi przed kilkoma problemami naraz:
Które aktywa w ogóle brać pod uwagę, skoro są ich setki?
Dlaczego każdy inwestor ma zupełnie inny portfel i kogo w ogóle słuchać?
Nawet jeśli już wiem jakie instrumenty inwestycyjne wybrać, jak to ze sobą złożyć w spójną całość, żeby miało to sens?
W tym artykule wcielam się w rolę początkującego inwestora. Szukam, jakie aktywa wybrać do portfela inwestycyjnego na start, ale z wykorzystaniem doświadczeń, które mam obecnie po latach na rynku.
Pamiętaj jednak, że to moje podejście, moje indywidualne spojrzenie, moje wnioski.
Perspektywa Etatowca – inwestora, który przez lata uczył się (i nadal się uczy) przeróżnych klas aktywów, aby dojść do wniosku, że zaledwie garstka z nich ma sensowne zastosowanie w jego portfelu inwestycyjnym.
2. Czego nie wiedzą początkujący inwestorzy?
Prosty portfel często bije skomplikowany
Większość inwestorów tworzących rozbudowane portfele i dobierających do nich dziesiątki różnych instrumentów nie pobija w długim terminie popularnych indeksów giełdowych, które odwzorowują po prostu średnią rynku.
To nie są domysły, to kilkadziesiąt lat danych.
Można stworzyć portfel oparty na 2–3 instrumentach i prowadzić go przez całe życie. I statystycznie wyjść na tym lepiej niż aktywny inwestor kombinujący z dziesiątkami pozycji.
Monokultura w portfelu to proszenie się o kłopoty
100% obligacji. 100% akcji. 100% kryptowalut. 100% metali szlachetnych. 100% nieruchomości.
W każdym z tych scenariuszy jest jakaś pułapka.
Wniosek jest jeden: bezpieczna i wzrostowa część portfela powinny istnieć razem, bo każda ma swoją ważną funkcję.
- Bez aktywów wzrostowych masz małe szanse na pokonanie inflacji.
- Bez aktywów mniej zmiennych pierwsze duże spadki mogą sprawić, że w panice sprzedasz wszystko.
3. Nie mam czasu i ochoty na skomplikowane rzeczy.
Każda klasa aktywów to dziesiątki możliwych wyborów.
Akcje, ETF-y, fundusze. Obligacje detaliczne, korporacyjne, zagraniczne. Surowce: ropa, uran, metale szlachetne i przemysłowe. Tysiące kryptowalut. Nieruchomości na wynajem, działki, spółki deweloperskie.
Jestem początkującym inwestorem. Nie mam czasu ani ochoty czytać raportów spółek, wybierać między krajami a regionami, zastanawiać się, które obligacje lub surowce akurat będą na topie, stresować się upadkami kolejnych kryptowalut ani emocjonować się każdym newsem.
Nie chcę też, żeby dopadł mnie paraliż decyzyjny wynikający z nadmiaru opcji. Zwlekanie z inwestycjami było bowiem historycznie jedną z najkosztowniejszych decyzji.
Dlatego od razu odrzucam część najbardziej wymagających klas aktywów, a pozostałe zawężam do jednego konkretnego instrumentu.
4. Jakie konkretne aktywa wybieram do swojego portfela inwestycyjnego na start?
Odpowiadając na pytanie: „Jakie aktywa wybrać na start do portfela inwestycyjnego?”, rozważyłbym:
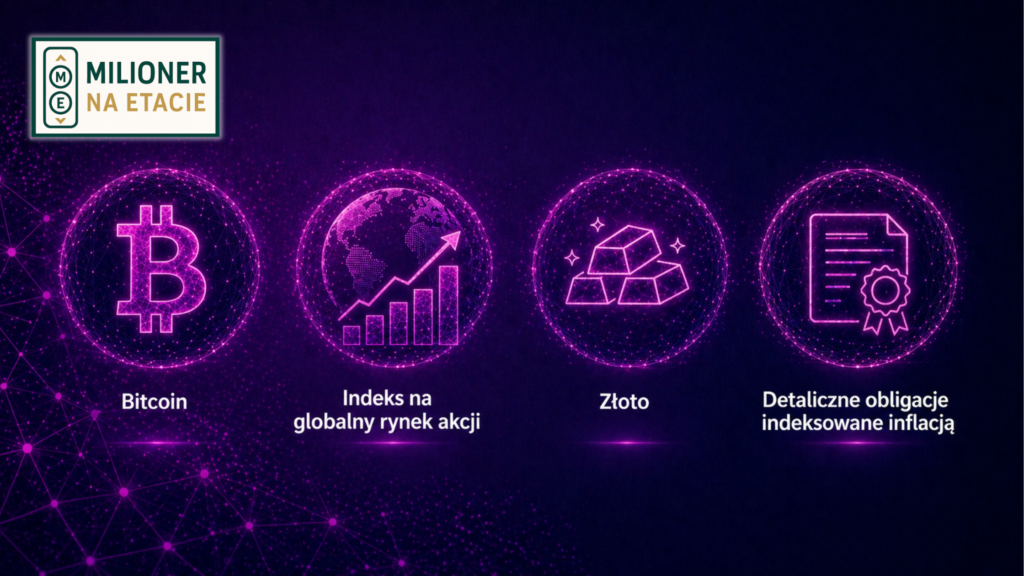
Obligacje skarbowe indeksowane inflacją
Detaliczne obligacje skarbowe indeksowane inflacją.
Dziesięcioletnie EDO albo dwunastoletnie ROD dla beneficjentów programu 800+.
Jako polski inwestor mam dostęp do tego unikatowego instrumentu. Zarabiam w złotówkach, wydaję w złotówkach, dotyczy mnie polska inflacja. Więc czemu nie inwestować w obligacje notowane w polskim złotym?
Ale uwaga!
Po obligacjach nie spodziewam się cudów i wielkiego zarobku, nie o to tu chodzi. Jaka jest zatem ich rola w portfelu?
To nie jest instrument do pomnażania majątku, to instrument do jego ochrony. I do uspokojenia głowy w momentach gdy rynki akcji spadają. Te obligacje spokojnie dopisują odsetki, bez względu na giełdowe zawirowania. Ich zadaniem jest pokonać inflację, choć pamiętaj, że chodzi tu o inflację „oficjalną”, która nie zawsze pokrywa się z tą faktycznie odczuwalną w sklepach.
To sprawia, że osobiście wykluczyłbym pomysł, żeby 100% swojego majątku lokować wyłącznie w tym aktywie.
Akcje – jeden ETF na globalny indeks
Jeden ETF na globalny indeks akcji odwzorowujący całą światową gospodarkę.
MSCI ACWI (All Country World Index) albo jego odpowiednik FTSE All-World.
Konkretne przykłady takich ETF-ów to:
- iShares MSCI ACWI UCITS ETF (Acc). ISIN: IE00B6R52259
- Vanguard FTSE All-World UCITS ETF. ISIN: IE00B3RBWM25
W jednym instrumencie mam ekspozycję na tysiące firm z dziesiątek krajów, zarówno rozwiniętych, jak i uznawanych za wschodzące.
Jeśli świat będzie dalej się rozwijał, gospodarki będą szły do przodu, to ja na tym zarobię. Bez zgadywania, który sektor, spółka czy kraj będzie zwycięzcą za X lat.
Metale szlachetne – złoto
Złoto.
Tysiące lat historii.
Nie kombinuję z innymi metalami, nie szukam czegoś, co „zarobi więcej”.
Złoto na „czarną godzinę” i „wieczne niesprzedanie”. Tyle.
Kryptowaluty – Bitcoin
Król jest jeden 🙂
Altcoiny, memcoiny i nadzieję na „tysiąc procent w rok” zostawiam tym, którzy mają na to czas i nerwy, których mi brakuje.
Obligacje i ETF rozważałbym w pierwszej kolejności. Za ich pomocą można zbudować skuteczny portfel, nie sięgając nawet po złoto czy Bitcoina. Natomiast złoto i BTC mogą znaleźć miejsce w portfelu osób, które mają konkretne potrzeby lub cechy charakteru, których dwie pierwsze klasy aktywów nie zaspokoją. Jakie to potrzeby? O tym w dalszej części artykułu.
5. Jakie aktywa odrzuciłem jako początkujący inwestor?
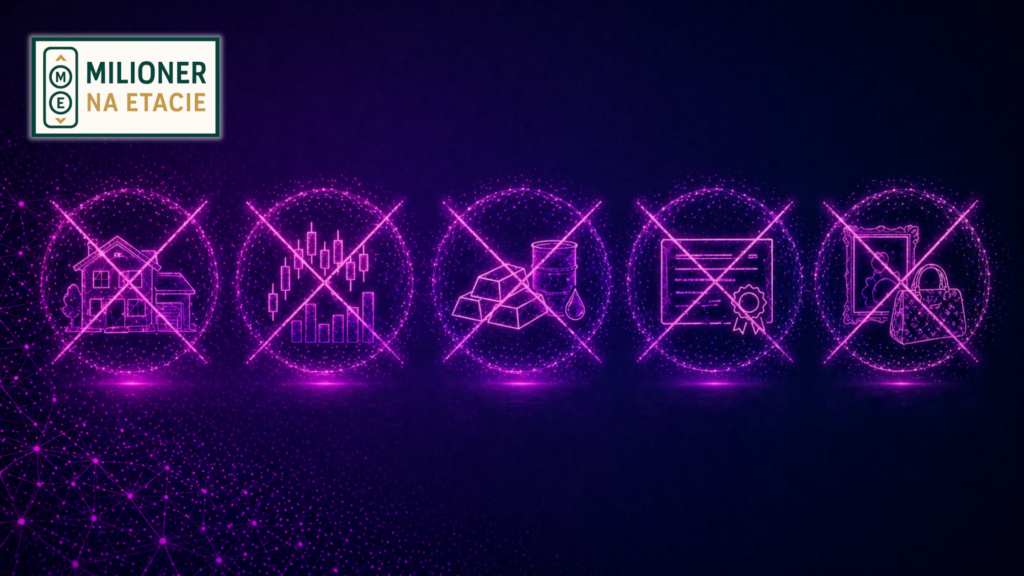
Nieruchomości
Brzmią kusząco, ale wymagają znacznego kapitału i czasem gubią niedoświadczonych inwestorów, którzy lokują oszczędności życia w jedną nieruchomość, a potem mierzą się z problemami z wynajmem czy sprzedażą. Po co stawiać wszystkie oszczędności na jedną kartę?
Tym bardziej że globalny ETF zawiera w swoim składzie również spółki deweloperskie z całego świata! Więc mam swoją małą „cegiełkę” również w globalnym rynku nieruchomości.
Pojedyncze akcje
Wymagają szczegółowej analizy i „doglądania” inwestycji. Bez znaczenia, czy są to spółki dywidendowe czy wzrostowe. Przy spadającym indeksie giełdowym można spodziewać się odbicia w krótszym bądź dłuższym terminie. Przy bankrutującej spółce – tracisz wszystko.
Pewnie kojarzysz, że dzisiejsi „liderzy rynku” to największe spółki technologiczne z USA.
A pamiętasz, które spółki były na topie 10 lat temu, a dzisiaj się o nich nie mówi?
I trudniejsze pytanie: czy jesteś w stanie przewidzieć, które będą na szczycie za kolejne 10 lat?
Surowce (ropa, uran, metale przemysłowe)
Niezwykle zmienne, podatne na sezonowe wzrosty i spadki, dylemat: czy inwestować w nie bezpośrednio, czy poprzez spółki wydobywcze.
Zostawiam je dla bardziej doświadczonych graczy i spekulantów.
Obligacje inne niż detaliczne
Trudne do zrozumienia dla początkujących.
Zagraniczne – obarczone ryzykiem walutowym, korporacyjne – ryzykiem wypłacalności firmy.
Z perspektywy początkującego inwestora z Polski obligacje detaliczne indeksowane inflacją nie mają sobie równych.
Inwestycje alternatywne (obrazy, zegarki, auta, trunki…)
Znawcy tematu i koneserzy być może się tu odnajdą. Początkujący inwestor…raczej nie.
Czy to znaczy, że wykluczone lub niewymienione klasy aktywów są złe? Nie.
Można do nich wrócić i dodać je do portfela w miarę wzrostu doświadczenia i wielkości portfela. Z moich obserwacji wynika jednak, że sporo osób zaczyna od zbyt skomplikowanych portfeli, by po latach wrócić do prostoty.
6. Trzy kluczowe pytania do każdej klasy aktywów.
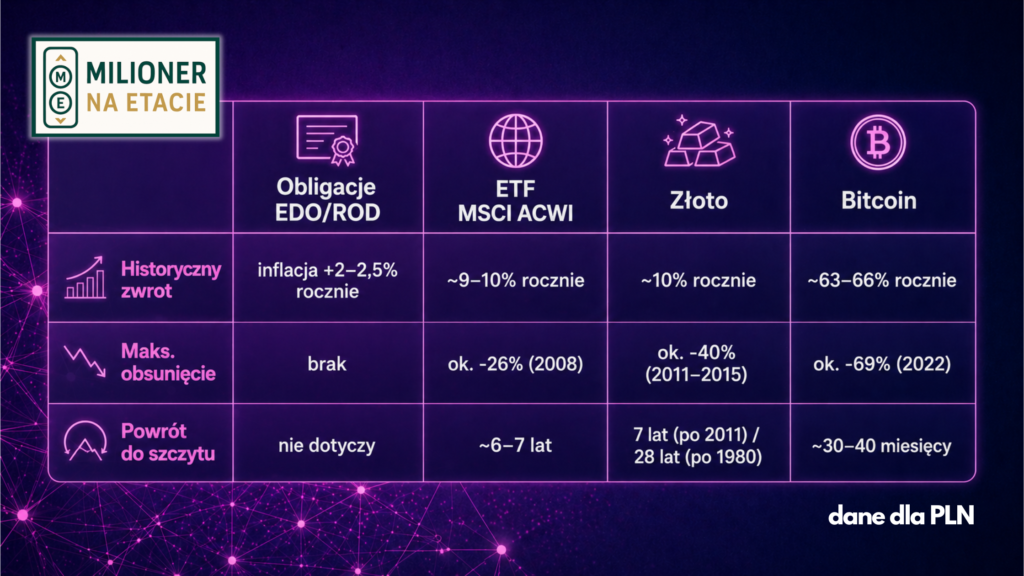
Pytanie 1: Ile historycznie zarabiało dane aktywo?
- Obligacje EDO / ROD:
W pierwszym roku stałe oprocentowanie (np. 5,35% EDO i 5,60% ROD w maju 2026).
Od drugiego roku: inflacja + marża (EDO: inflacja + 2%, ROD: inflacja + 2,5%). - ETF MSCI ACWI: ok. 8% rocznie w USD w ostatnich 30 latach.
Około 9–10% w PLN (dzięki historycznemu osłabianiu PLN wobec dolara). - Złoto: w ciągu ostatnich 30 lat średniorocznie ok. 8-9% w dolarach.
Dla polskiego inwestora ok. 9,8% w złotych ze względu na deprecjację PLN.
Z bardzo długimi okresami stagnacji po drodze, o których za chwilę. - Bitcoin: w ciągu ostatnich 10 lat (marzec 2016 – marzec 2026) średnioroczna stopa zwrotu wyniosła ok. 66,5% rocznie w dolarach.
Dla inwestora operującego w złotych średnioroczny zwrot w tej dekadzie wyniósł ok. 63,4% rocznie.
Wynik oszałamiający. Minusy? Czytaj dalej.
Pytanie 2: Ile i jak szybko mogło tracić dane aktywo?
- Obligacje EDO: brak nominalnych spadków.
- ETF MSCI ACWI: −58% w USD w 2008 r. (ok. −26% w PLN ze względu na kurs USD do PLN).
Najgorsze lata:
2008 (−42% USD)
2002 (−19% USD)
2022 (−18% USD)
Marzec 2020: −34% w 5 tygodni - Złoto: korekta 2011–2015: −45% w USD w ciągu 51 miesięcy.
Najgorszy rok od 1971:
1981 (−32,8% USD) - Bitcoin: 6 razy w historii stracił ponad 50% wartości.
2018 (−73% USD)
2022 (−65% USD)
Szczyt 2021 → dołek 2022: od 69 000 USD do 15 500 USD (−77% USD)
Teraz zatrzymaj się. Przestań myśleć o procentach i przelicz to na realne kwoty w złotówkach.
Masz 1 000 000 zł w portfelu. Całość w ETF na globalny indeks.
Przychodzi 2008.
Na ekranie widzisz 740 000 zł zamiast miliona.
Ten sam 1 000 000 zł w Bitcoinie.
Rok 2022.
Na ekranie: 310 000 zł zamiast miliona.
Przed zainwestowaniem możesz powiedzieć, że spokojnie wytrzymasz te spadki. Ale sytuacja zmienia się, gdy to samo dzieje się z Twoimi pieniędzmi, na Twoim ekranie, gdy wszystkie znaki na niebie i ziemi mówią, że dane aktywo po tych spadkach już nigdy się nie podniesie.
Większość inwestorów w tamtych momentach w panice sprzedawała. Nawet jeśli wcześniej deklarowali gotowość na spadki.
Pytanie 3: Jak długo trwał powrót od spadku do punktu wyjścia?
- Obligacje EDO: brak nominalnych spadków – nie ma z czego wracać.
- ETF na globalny indeks: po spadkach w 2000 roku (bańka dot-com), wracał do punktu wyjścia blisko 13 lat w USD, ok. 6,5 roku w PLN.
Po krachu 2008 r.: ponad 5 lat do 2013 r. - Złoto: po szczycie ze stycznia 1980 r. cena w USD wróciła powyżej tamtego poziomu dopiero w 2008 r. – po 28 latach.
W ujęciu realnym (z uwzględnieniem inflacji) szczyt 1980 przebity w USD dopiero w 2025 r. – po 45 latach!
Po szczycie z 2011 r.: powrót w PLN ok. 7 lat, w USD ok. 9 lat. - Bitcoin: średni czas powrotu do poprzednich szczytów ok. 30 miesięcy.
Najdłuższy okres bez nowego szczytu w PLN: ok. 40 miesięcy (2017–2020).
Deklarujesz, że wytrzymasz spadki? Dobrze. A wytrzymasz je przez 5, 10 lat lub dłużej?
7. To, jakie aktywa wybrać do portfela inwestycyjnego, zależy od Twojej osobistej sytuacji.
Wiedzę na temat tego, czego można spodziewać się po danej klasie aktywów masz już powyżej.
Natomiast są pytania, na które nie znajdziesz odpowiedzi w internecie. To pytania o Twoją własną sytuację. Na nie musisz odpowiedzieć sobie sam.
Jaki mam horyzont inwestycyjny?
Jeśli pieniądze będą Ci potrzebne w najbliższym czasie, rozważ lokatę, konto oszczędnościowe lub krótkoterminowe obligacje.
Jaki jest sens wybierania pozostałych klas aktywów, skoro wiesz już, że w horyzoncie krótszym niż 5–10 lat zamiast zysków mogą przynieść rozczarowanie?
Czy mam poduszkę bezpieczeństwa?
Minimum 3–6 miesięcy kosztów życia, odłożone osobno, poza portfelem inwestycyjnym. Bez niej, przy pierwszym kłopocie sprzedasz aktywa w najgorszym możliwym momencie.
Wyjątkiem są detaliczne obligacje skarbowe, które można rozważyć również przy budowie takiej „poduszki”.
Jak na ryzyko reagują moi bliscy?
Jeśli budujesz majątek razem z partnerem lub rodziną, ich tolerancja na ryzyko ma ogromne znaczenie.
Sam być może wytrzymasz −58% na portfelu. A oni?
Warto to ustalić razem, zanim zdecydujesz o składzie waszego rodzinnego portfela.
Ile zaufania mam do systemu finansowego?
Spokojny, sensowny portfel można zbudować wyłącznie z detalicznych obligacji skarbowych i ETF-u na globalny indeks akcji.
Natomiast część inwestorów, ze względu na ograniczone zaufanie do systemu monetarnego, rządów lub stabilności walut, sięga po złoto i kryptowaluty jako dodatkowe zabezpieczenie.
To są właśnie te klasy aktywów, które taką potrzebę zaspokajają.
Nie oznacza to jednak konieczności lokowania w nich całego portfela, nawet jeśli „nie ufasz systemowi”. Czym to się może skończyć? Wróć do poprzedniego akapitu i do tabeli ze spadkami.
8. Jak to złożyć w całość?
Powyższe pytania nie tylko porządkują myśli. Wskazują też proporcje:
- Długi horyzont, stabilna praca, poduszka gotowa? ETF może stanowić większą część portfela.
- Krótszy horyzont, wyższa nerwowość przy spadkach, wspólne finanse z partnerem? Więcej obligacji.
- Złoto i Bitcoin „wskakują” wtedy, gdy masz konkretny powód wynikający z Twoich własnych preferencji i potrzeb, a nie dlatego, że w internecie ktoś twierdzi, że warto.
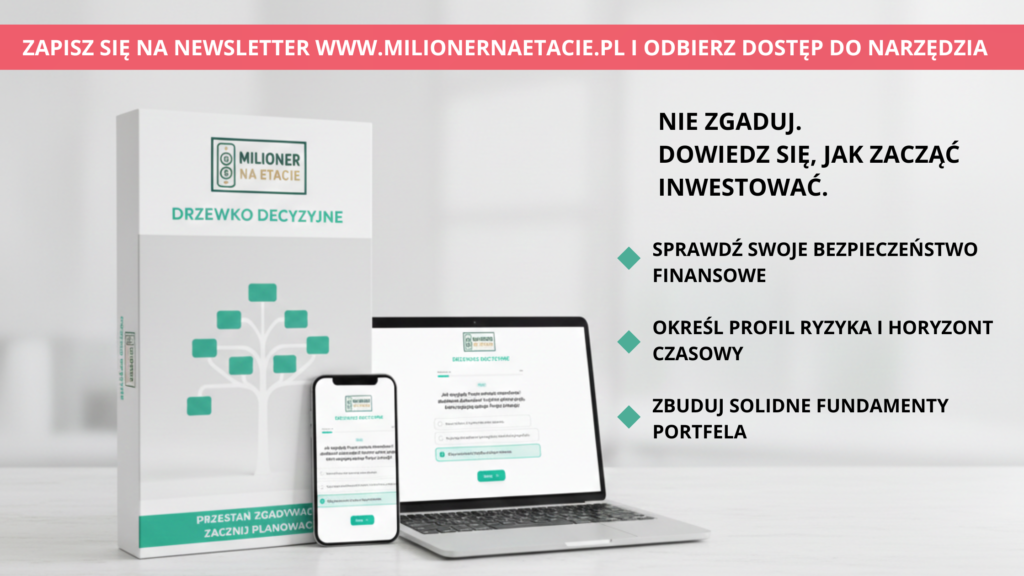
Jeśli po przeczytaniu artykułu, nadal masz wątpliwości co do tego jakie aktywa wybrać do swojego portfela inwestycyjnego, albo chcesz sprawdzić czy idziesz we właściwym kierunku, mam dla Ciebie gotowe narzędzie.
Drzewko Decyzyjne Milionera na Etacie to bezpłatna aplikacja którą otrzymasz na swój adres e-mail po zapisaniu się na newsletter.
Kilka kliknięć i odpowiedzi na kluczowe pytania przeprowadzą Cię przez indywidualną ścieżkę i doprowadzą do konkretnego scenariusza.
Przydatne zarówno jeśli dopiero zaczynasz, jak i jeśli inwestujesz już od jakiegoś czasu i chcesz zweryfikować swoje podejście.
Nie ma jeszcze komentarzy