
Detaliczne obligacje skarbowe.
Nikt nie chwali się ich posiadaniem przy grillu.
Nikt nie robi z nich rolki z hasłem „+300% w rok”.
Nie ma w nich nic, co dałoby się opowiedzieć znajomym tak, żeby zrobili z wrażenia wielkie oczy.
A jednak ja (i wielu innych inwestorów) uważam je za jedne z najbardziej unikalnych produktów oszczędnościowych w skali świata.
Pokażę Ci dziś dlaczego, krok po kroku, tak żebyś zrozumiał to nawet jeśli nigdy wcześniej nie miałeś nic wspólnego z inwestowaniem.
1. Czym właściwie są obligacje skarbowe detaliczne?
Najprościej: to dług państwa wobec Ciebie.
Ty pożyczasz pieniądze państwu, a ono zobowiązuje się oddać je z odsetkami, w terminie który sam wybierasz przy zakupie.
2. Ile kosztują obligacje skarbowe detaliczne i ile możesz ich kupić?
Każda obligacja skarbowa, bez względu na rodzaj, kosztuje 100 zł. Nie potrzebujesz więc wielkiego kapitału, żeby zacząć.
Możesz kupić ich dowolną ilość. Wprawdzie formalnie istnieje limit zakupu obligacji za maksymalnie 50 milionów złotych rocznie na osobę, jednak dla zdecydowanej większości Etatowców to żadne ograniczenie.
Wyjątkiem są obligacje rodzinne ROS i ROD (opiszę je szerzej za chwilę), gdzie limit zakupu odpowiada łącznej kwocie świadczenia 800+, które faktycznie otrzymałeś.
3. Jakie rodzaje obligacji detalicznych masz do wyboru?
Rodzajów jest kilka i różnią się trzema rzeczami:
🔹czasem trwania (od 3 miesięcy do 12 lat),
🔹oprocentowaniem (stałym albo zmiennym),
🔹sposobem wypłaty odsetek.
W części z nich odsetki lądują co jakiś czas na Twoim koncie. W innych są automatycznie dopisywane do rachunku obligacji i pracują dalej, więc odsetki zaczynają zarabiać kolejne odsetki.
Oto pełna lista (ceny i marże aktualne na sierpień 2026 roku, Ministerstwo Finansów aktualizuje ofertę co miesiąc):
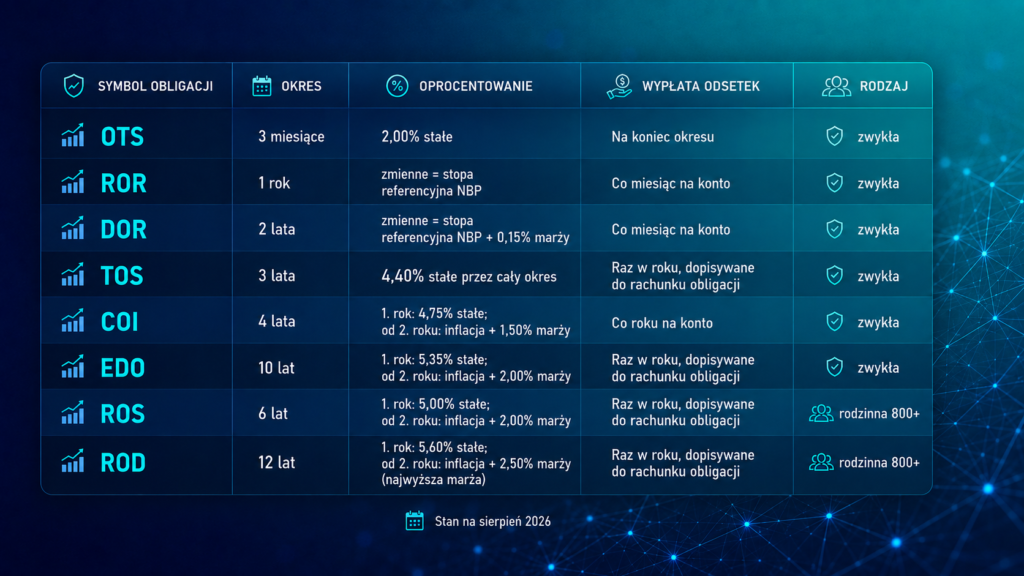
Osiem nazw, osiem skrótów, osiem różnych mechanizmów naliczania.
Zatrzymajmy się tu.
W dalszej części artykułu opiszę dokładnie te typy, które osobiście uważam za najciekawsze: EDO i ROD.
Przedstawię też COI i TOS, bo mimo że osobiście nie stawiam ich na pierwszym miejscu, są chętnie wybierane przez wielu inwestorów.
Czy to oznacza, że pozostałe obligacje są złe? Zdecydowanie nie. Niektórzy znajdują dla nich sensowne zastosowanie we własnych portfelach.
Ja po prostu skupię się na tych, które subiektywnie uważam za najbardziej godne uwagi.
4. EDO, ROD, COI i TOS, czyli typy, które warto znać bliżej
EDO (10 lat) to obligacje skarbowe detaliczne, które sam posiadam w portfelu. Dziesięcioletni horyzont, stałe oprocentowanie w pierwszym roku (5,35% w sierpniu 2026), a od drugiego roku inflacja plus 2,00% marży, co dziś jest najwyższą marżą spośród obligacji dostępnych dla każdego (nie tylko rodzin z 800+).
Odsetki dopisują się do rachunku raz w roku i pracują dalej, więc działa tu pełny efekt procentu składanego.
ROD (12 lat), jeśli dostajesz 800+, to RODy zapewniają zarówno najwyższe oprocentowanie w pierwszym roku (5,6% w sierpniu 2026) jak i najwyższą marżę ze wszystkich detalicznych obligacji: inflacja plus 2,50% (w sierpniu 2026).
Na podobnych zasadach działają sześcioletnie obligacje ROS. Mają nieco gorsze warunki niż ROD. W pierwszym roku płacą 5% (sierpień 2026), a ich marża w kolejnych latach wynosi: inflacja plus 2,00% (na sierpień 2026).
Odsetki w ROD i ROS dopisują się do rachunku raz w roku i pracują dalej.
Limit zakupu obligacji rodzinnych jest jednak ograniczony do sumy świadczeń 800+, które otrzymałeś.
Przykład:
Pobierasz świadczenie 800+ od 3 lat. Łącznie wpłynęło na Twoje konto 28 800 zł.
🔹Jedna obligacja kosztuje standardowe 100 zł.
🔹Możesz więc kupić 288 obligacji 6-letnich ROS lub 288 obligacji 12-letnich ROD.
🔹Możesz kupić też te obligacje w dowolnych proporcjach (do kwoty 28 800 zł) np. 200 obligacji ROD i 88 obligacji ROS.
🔹W każdym kolejnym miesiącu pobierania 800+, Twój limit na zakup tych obligacji rośnie o 800 zł (czyli możesz kupić kolejne 8 obligacji ROS lub ROD).
COI (4 lata) Płacą 4,75% w pierwszym roku, potem inflacja plus 1,50% (na sierpień 2026).
Różnica jest taka, że odsetki wypłacane są co roku na Twoje konto, a nie kapitalizują się automatycznie. Plusem jest to, że masz do nich regularny dostęp. Jednak jeśli zależy Ci na długoterminowym oszczędzeniu i nie chcesz poświęcać energii na „doglądanie” swoich inwestycji – taki mechanizm może być przeszkodą.
Jeśli zapomnisz o tym, że na Twoje konto wpłynęły odsetki z obligacji i zauważysz to dopiero np. po kilku miesiącach- przez cały ten czas Twoje odsetki leżą na nieoprocentowanym rachunku i tracisz potencjalny zysk!
Dla osób, które chcą na bieżąco konsumować odsetki od swoich inwestycji – COI mogą być ciekawym wyborem. Pozostali będą musieli poświęcać energię i decydować, w co ponownie zainwestować „spływające” regularnie środki, żeby nie traciły na wartości.
TOS (3 lata) to obligacja, którą osobiście stawiam niżej niż EDO czy ROD, ale nie mogę przejść obok niej obojętnie, bo wielu inwestorów chętnie po nią sięga. Ich oprocentowanie (4,40% w sierpniu 2026) jest stałe przez cały trzyletni okres i nie zależy od przyszłej inflacji.
Dla kogoś, kto wolałby znać z góry dokładny wynik swoich inwestycji, może to być kuszący wybór. Odsetki dopisują się raz w roku do rachunku i pracują dalej, więc też korzystasz z procentu składanego.
Jest tu jednak pewien haczyk.
W przypadku TOS ponosisz ryzyko tego, że przyszła inflacja będzie wyższa niż oprocentowanie Twoich obligacji! W takim scenariuszu nie zdołasz utrzymać realnej siły nabywczej swoich środków.
5. Obligacje skarbowe detaliczne. Czy da się na nich stracić pieniądze?
Cena obligacji detalicznych nie waha się tak jak cena akcji.
Kupujesz obligację za 100 zł i masz pewność, że ta „setka” nie spadnie nagle do 80 zł, bo właśnie rozpoczął się kryzys na giełdzie.
Jedyne, co obserwujesz, to narastające odsetki.
6. Czy państwo może nie wykupić obligacji?
Teoretycznie, tak. Bankructwo albo wojna to scenariusze, w których Skarb Państwa najprawdopodobniej nie oddałby Ci pieniędzy.
Tylko że zakładanie takiego scenariusza, a jednocześnie trzymanie oszczędności w banku, jest nielogiczne. To państwa ratują upadające banki, a nie odwrotnie. Upadek państwa oznaczałby też utratę wartości pieniędzy leżących w banku, nie tylko tych w obligacjach.
W normalnych warunkach gospodarczych obligacje detaliczne są jednym z najbezpieczniejszych instrumentów finansowych dostępnych w Polsce.
7. Ile realnie zarobisz? Przykład obligacji 10-letniej EDO za 100 złotych
Załóżmy, że w sierpniu 2026 roku kupujesz jedną obligację 10-letnią EDO indeksowaną inflacją za 100 zł.
Nikt nie zna przyszłej inflacji, więc żeby policzyć zysk, muszę przyjąć jakieś założenie.
Biorę realne dane: średnia inflacja w Polsce w ostatniej dekadzie (2016 do 2025 roku, dane GUS) wyniosła około 4,68% rocznie, mimo że po drodze była zarówno deflacja (-0,6% w 2016 roku), jak i szalone 14,4% w 2022 roku.
Tak rośnie wartość Twojej inwestycji:
🔹 Rok 1: oprocentowanie gwarantowane, 5,35% → wartość 105,35 zł
🔹 Rok 2: inflacja (4,68%) plus 2,00% marży, czyli 6,68% → wartość rośnie do 112,39 zł
🔹 Rok 3: inflacja (4,68%) plus 2,00% marży, czyli 6,68% → wartość rośnie do 119,89 zł
🔹 Rok 4: inflacja (4,68%) plus 2,00% marży, czyli 6,68% → wartość rośnie do 127,90 zł
🔹 Rok 5: inflacja (4,68%) plus 2,00% marży, czyli 6,68% → wartość rośnie do 136,45 zł
🔹 Rok 6: inflacja (4,68%) plus 2,00% marży, czyli 6,68% → wartość rośnie do 145,56 zł
🔹 Rok 7: inflacja (4,68%) plus 2,00% marży, czyli 6,68% → wartość rośnie do 155,29 zł
🔹 Rok 8: inflacja (4,68%) plus 2,00% marży, czyli 6,68% → wartość rośnie do 165,66 zł
🔹 Rok 9: inflacja (4,68%) plus 2,00% marży, czyli 6,68% → wartość rośnie do 176,73 zł
🔹 Rok 10: inflacja (4,68%) plus 2,00% marży, czyli 6,68% → wartość rośnie do 188,53 zł brutto
Oczywiście inflacja w każdym roku może być inna! W powyższym przykładzie dla uproszczenia przyjąłem, że w każdym roku będzie wynosić 4,68%. Ale mechanizm naliczania odsetek się nie zmieni.
8. A co z podatkiem? Tu większość ludzi się gubi
Od inwestycji w obligacje zapłacisz podatek Belki w wysokości 19%.
Nic nie musisz sam rozliczać ani zgłaszać do Urzędu Skarbowego. W przypadku obligacji detalicznych podatek pobiera za Ciebie instytucja finansowa.
Zapłacisz go jednak tylko od zysku, nie od całej kwoty.
Mało kto wie natomiast, kiedy dokładnie ten podatek jest potrącany, bo to zależy od typu obligacji.
W obligacjach, gdzie odsetki dopisują się do rachunku i pracują dalej (EDO, TOS, ROS, ROD), podatek jest potrącany jednorazowo, dopiero przy wykupie. Przez cały okres oszczędzania odsetki rosną w pełnej kwocie brutto, procent składany działa na pełnej sumie, a fiskus zabiera swoje dopiero na samym końcu.
Wracając do naszego przykładu z EDO:
🔹 Wartość obligacji brutto po 10 latach: 188,53 zł
🔹 W tym zysk (odsetki): 88,53 zł
🔹 Podatek Belki 19% od zysku (potrącany jednorazowo przy wykupie, 19% x 88,53 zł): 16,82 zł
🔹Zysk po opodatkowaniu (88,53-16,82 zł): 71,71 zł
🔹 Na konto po opodatkowaniu trafia: 171,71 zł netto (odsetki + wartość obligacji 100 zł)
W obligacjach, które wypłacają odsetki na konto (COI, ROR, DOR, OTS), podatek jest potrącany za każdym razem, gdy odsetki trafiają na Twoje konto, czyli co roku albo co miesiąc, w zależności od typu.
Pokażę to na przykładzie 4-letniej obligacji COI za 100 zł, przy tej samej średniej inflacji (4,68%):
🔹 Rok 1: oprocentowanie gwarantowane 4,75% od kapitału 100 zł → odsetki 4,75 zł brutto.
Podatek Belki 19%: 4,75 zł × 19% = 0,90 zł.
Odsetki netto: 4,75 zł − 0,90 zł = 3,85 zł na konto
🔹 Rok 2: oprocentowanie 6,18% (inflacja 4,68% + 1,50% marży) od kapitału 100 zł → odsetki 6,18 zł brutto.
Podatek: 6,18 zł × 19% = 1,17 zł.
Odsetki netto: 6,18 zł − 1,17 zł = 5,01 zł na konto
🔹 Rok 3: oprocentowanie 6,18% (inflacja 4,68% + 1,50% marży) od kapitału 100 zł → odsetki 6,18 zł brutto.
Podatek: 6,18 zł × 19% = 1,17 zł.
Odsetki netto: 6,18 zł − 1,17 zł = 5,01 zł na konto
🔹 Rok 4: oprocentowanie 6,18% (inflacja 4,68% + 1,50% marży) od kapitału 100 zł → odsetki 6,18 zł brutto.
Podatek: 6,18 zł × 19% = 1,17 zł.
Odsetki netto: 6,18 zł − 1,17 zł = 5,01 zł na konto
🔹 Suma odsetek netto po 4 latach: 3,85 zł + 5,01 zł + 5,01 zł + 5,01 zł = 18,88 zł
🔹 Plus zwrócony kapitał (te 100 zł, które zainwestowałeś na starcie, wraca do Ciebie w całości): 100 zł
🔹Razem: 18,88 zł + 100 zł = 118,88 zł
Po czterech latach obligacja się kończy, a Twoje 100 zł wraca w całości, bo cały zysk już wcześniej trafił na konto i już wcześniej zapłaciłeś od niego podatek.
Różnica między dziesięcioletnią EDO a czteroletnią COI to więc nie tylko długość trwania. To wybór między jedną dużą wypłatą na końcu, z podatkiem potrąconym raz, a regularnym, mniejszym dopływem gotówki co roku, który za każdym razem jest od razu pomniejszany o podatek.
W praktyce oznacza to, że w COI odsetki nie generują kolejnych odsetek, tak jak dzieje się to w EDO.
9. Co jeśli będę potrzebować tych pieniędzy wcześniej?
To pytanie blokuje chyba najwięcej osób przed kupnem dziesięcio- czy dwunastoletniej obligacji.
„A jeśli będę potrzebował pieniędzy wcześniej, na przykład za trzy lata?”
Możesz wykupić obligacje wcześniej, w dowolnym momencie już po 7 dniach od zakupu, i nie później niż 20 dni przed ich końcem.
Płacisz wtedy niewielką opłatę za przedterminowy wykup, potrącaną z narosłych odsetek, ale nigdy z kapitału! To znaczy, że w najgorszym scenariuszu, gdy zrywasz obligacje tuż po zakupie i odsetki ledwo zdążyły narosnąć, na konto wraca dokładnie tyle, ile wpłaciłeś. Ani złotówki mniej.
Weźmy konkretny przykład, tym razem z liczbami.
Kupujesz 1 stycznia 2026 roku dziesięć obligacji EDO, po 100 zł każda, czyli płacisz łącznie 1000 zł.
Decydujesz się wcześniej zerwać obligacje i robisz to 21 sierpnia 2029 roku.
Ta konkretna emisja 10-letnich EDO, sprzedawana w styczniu 2026 roku, miała inne oprocentowanie pierwszego roku niż nasz sierpniowy przykład wcześniej i w styczniu 2026 było to 5,60%. Jak widzisz, każda emisja ma swoją stawkę ustaloną w momencie sprzedaży (Ministerstwo Finansów ustala oprocentowanie co miesiąc, a Ty możesz je bez problemu sprawdzić w każdej chwili na stronie: https://www.obligacjeskarbowe.pl/)
Załóżmy, tak jak we wcześniejszym przykładzie, że średnia inflacja przez kolejne lata wyniesie 4,68% rocznie. Tak rośnie wartość Twojej inwestycji:
🔹 Rok 1: oprocentowanie gwarantowane, 5,60% → wartość 1056 zł
🔹 Rok 2: inflacja (4,68%) plus 2% marży, czyli 6,68% → wartość 1126,54 zł
🔹 Rok 3: 6,68% → wartość 1201,79 zł
🔹 Niepełny rok 4, od 1 stycznia do 21 sierpnia 2029, czyli 7 pełnych miesięcy i 21 dni, naliczane proporcjonalnie: +51,25 zł → wartość 1253,04 zł brutto
Odsetki za ten niepełny rok 2029 też Ci się należą. Naliczane są dzień po dniu, dokładnie tak samo jak w pełnych latach. Nie tracisz tego czasu tylko dlatego, że rok się jeszcze nie skończył.
Masz więc 253,04 zł narosłych odsetek (1253,04 zł minus wpłacony 1000 zł).
W praktyce należy Ci się nawet odrobinę więcej, bo wypłata na Twoje konto następuje dopiero po pięciu dniach roboczych od złożenia wniosku, a przez te kilka dni odsetki również nadal się naliczają.
Skoro 21 sierpnia 2029 to wtorek, piąty dzień roboczy po nim wypada 28 sierpnia 2029 (bo pomiędzy jest weekend). Za te dodatkowe 7 dni (22–28 sierpnia) dolicza Ci się jeszcze +1,54 zł odsetek.
Oto jak rozkłada się reszta:
🔹 Odsetki narosłe do dnia złożenia dyspozycji (21 sierpnia): 253,04 zł brutto
🔹 Odsetki dodatkowe za 5 dni roboczych oczekiwania na wypłatę (22–28 sierpnia): +1,54 zł
🔹 Odsetki narosłe razem: 253,04 zł + 1,54 zł = 254,58 zł brutto
🔹 Odejmujemy opłatę za przedterminowy wykup (EDO, 3 zł od obligacji × 10 sztuk): 30 zł
🔹 Pozostaje zysk: 254,58 zł − 30 zł = 224,58 zł
🔹 Odejmujemy podatek Belki (19% od zysku 224,58 zł): 224,58 × 0,19 = 42,67 zł
🔹 Zostaje zysk netto: 224,58 zł − 42,67 zł = 181,91 zł
🔹 Plus zwrócony kapitał: 1000 zł
🔹 Łącznie na konto wraca: 1000 zł + 181,91 zł = 1181,91 zł
Opłata za przedterminowy wykup różni się w zależności od typu obligacji (stawki aktualne dla emisji od 1 września 2024 roku):
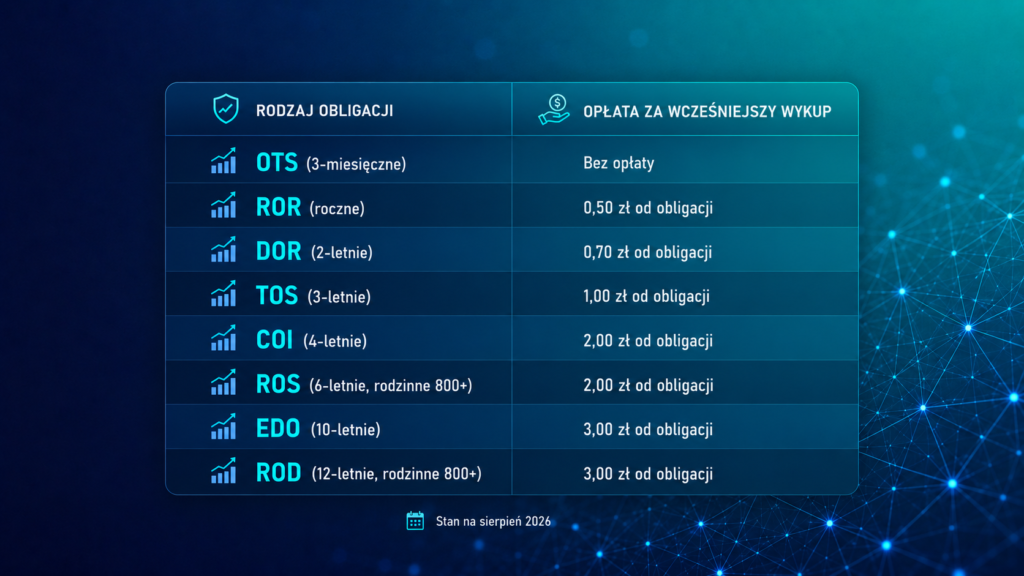
Obligacje kupione wcześniej, przed 1 września 2024 roku, mogą mieć inne stawki. Wiążący jest zawsze list emisyjny Twojej konkretnej emisji. Opłatę za wcześniejsze zerwanie obligacji również ustala Ministerstwo Finansów (choć nie zmienia się ona tak często jak oprocentowanie obligacji, ostatnia była w roku 2024) i można ją sprawdzić przed zakupem na stronie: https://www.obligacjeskarbowe.pl/
Krótkie obligacje dają większą płynność. Długie, dziesięcio- i dwunastoletnie, dają lepszą ochronę przed inflacją i pełny efekt procentu składanego.
Ale dzięki mechanizmowi przedterminowego wykupu, wybór długiej obligacji nie oznacza, że zamrażasz pieniądze na dekadę bez wyjścia awaryjnego.
10. Obligacje skarbowe detaliczne , lokata czy konto oszczędnościowe?
Lokaty i konta oszczędnościowe są kłopotliwe. Trzeba ciągle pilnować terminów, promocji i zmieniających się warunków, bo bank przy pierwszej okazji obniży Ci oprocentowanie po cichu.
W obligacjach kupujesz raz i masz spokój. Procent nalicza się automatycznie, bez Twojego udziału. I, w przeciwieństwie do lokaty, przy wcześniejszym zerwaniu nie tracisz wszystkich narosłych odsetek, tylko płacisz niewielką, z góry znaną opłatę.
Jeśli oprocentowanie obligacji jest porównywalne albo wyższe niż to, co oferuje Ci bank, trudno znaleźć logiczny powód, żeby wybrać lokatę.
I to jest coś, co naprawdę mnie zadziwia: mamy ogólnoświatowy ewenement, produkt gwarantowany przez Skarb Państwa, indeksowany inflacją, dostępny od 100 zł dla każdego, a mimo to od czasu do czasu widzę dane pokazujące, ile pieniędzy Polacy trzymają na zwykłych, nieoprocentowanych kontach lub lokatach, które płacą przysłowiowe grosze.
Rozumiem strach przed inwestowaniem w ryzykowne aktywa. Nie rozumiem, dlaczego ktoś wybiera zero zamiast pewnych odsetek.
11. Gdzie i jak to kupić?
Masz dwie możliwości.
PKO BP (ten niebieski): zakładasz darmowy rachunek rejestrowy, czyli coś w rodzaju konta, na którym trzymane są Twoje obligacje.
Możesz to zrobić w oddziale albo online, na stronie Ministerstwa Finansów: https://www.obligacjeskarbowe.pl/
Tylko na tym rodzaju rachunku kupisz wszystkie rodzaje obligacji, łącznie z rodzinnymi ROS i ROD.
Uwaga: pracownicy banku przy okazji często próbują sprzedać inne produkty, więc poproś wyłącznie o rachunek rejestrowy do zakupu obligacji detalicznych. Jest darmowy i daje dostęp online.
Pekao S.A. (czerwony, z żubrem): jeśli masz tam konto osobiste, kupisz obligacje w aplikacji PeoPay albo w bankowości internetowej Pekao24 na komputerze (zakładka „Inwestycje”). Kilka kliknięć.
Pekao S.A. nie umożliwia jednak zakupu obligacji rodzinnych.
Obligacje skarbowe detaliczne możesz też kupować w ramach konta IKE oraz IKZE. To spory plus, bo jeśli trzymasz je tam do emerytury, w ogóle nie zapłacisz podatku Belki. Konto IKE-Obligacje lub IKZE-Obligacje założysz wyłącznie w banku PKO BP (niebieski). Choć w przypadku tych kont (choć formalnie można to zrobić przez Internet), może być potrzebna wizyta w banku. Potwierdzają to historie naszych czytelników, gdzie część z nich na naszych social mediach opisywała problemy z założeniem tych kont zdalnie 🙂
Więcej o koncie IKE dowiesz się z wpisu: „Konto IKE od podstaw – prosty przewodnik dla początkującego inwestora”
Wyjątkiem są obligacje rodzinne ROS i ROD. Tych nie kupisz w ramach konta IKE czy IKZE, tylko wyłącznie na standardowym rachunku rejestrowym w PKO BP.
12. Czy obligacje skarbowe detaliczne indeksowane inflacją to recepta na całe zło?
Nie, i to z kilku powodów.
Po pierwsze, są indeksowane inflacją oficjalną, tę podawaną przez GUS, a nie tę realną, którą każdy z nas odczuwa inaczej robiąc własne zakupy.
Po drugie, podatek Belki pomniejsza zysk również z obligacji (da się go uniknąć, kupując obligacje w ramach konta IKE czy IKZE).
Po trzecie, nie uważam, żeby nasze państwo mogło zbankrutować, przynajmniej w najbliższym czasie. Jednak to wciąż dług emitowany przez Skarb Państwa, a trzymanie całego majątku w obligacjach jednego emitenta, nawet tak wiarygodnego, nie uważam za szczególnie bezpieczne.
Po czwarte, to instrument w polskiej złotówce. Wszystko zależy więc też od tego, jak będzie się zachowywał polski złoty w kolejnych latach, a tego nikt nie wie.
Dlatego osobiście uważam, że nie warto trzymać całego kapitału w obligacjach indeksowanych inflacją. To świetny instrument do budowania „bezpiecznej” części portfela, ale część osób zdaje się go przeceniać, co w pesymistycznych scenariuszach może skończyć się dla ich inwestycji niezbyt korzystnie.
Obligacje moim zdaniem dobrze nadają się do zmniejszenia wahań portfela, uspokojenia głowy w trudnych sytuacjach rynkowych, gromadzenia kapitału, którego nie jesteśmy gotowi stracić albo który będzie potrzebny w niedalekiej przyszłości, zbierania środków na wkład własny do kredytu hipotecznego czy jako element poduszki bezpieczeństwa.
Więcej o budowaniu poduszki bezpieczeństwa znajdziesz tutaj: „Poduszka bezpieczeństwa – jak spać spokojnie?”
13. Jak ja inwestuję w obligacje skarbowe detaliczne?
Ja sam traktuję obligacje skarbowe detaliczne jako spokojną część mojego portfela.
Trzymam w nich tyle, ile pozwala mi spać spokojnie, gdy reszta kapitału pracuje w bardziej ryzykownych aktywach. Nie spodziewam się po obligacjach cudów. Nie jest to moim zdaniem najlepszy instrument do pomnażania majątku, tylko do jego ochrony i uspokojenia głowy, gdy na giełdach robi się czerwono.
Moja żona posiada konto IKE-Obligacje, na którym kupujemy wyłącznie dziesięcioletnie obligacje indeksowane inflacją EDO z myślą o emeryturze.
Nie wykluczamy w przyszłości przeniesienia tych środków na konto IKE akcyjne. Myślę, że na koncie akcyjnym mogłyby zarobić więcej, a tym samym zaoszczędzone na podatku Belki kwoty również byłyby wyższe. Ale póki co, trzymamy IKE-Obligacje „przez zasiedzenie” i również dlatego, że moja żona czuje się z nim bezpiecznie, a to dla mnie ważniejsze niż wyższy zysk 🙂
Część obligacji EDO posiadam również na rachunku w Pekao S.A.
Pamiętaj jednak, że to tylko moje decyzje i moje wybory, i proszę nie sugeruj się nimi bezkrytycznie. Sam zdecyduj, po przeczytaniu tego artykułu, czy jest miejsce na obligacje w Twoim portfelu i w jakiej proporcji chciałbyś je do niego włożyć.
14. Kolejny krok
Jeśli chciałbyś więcej informacji, które pomogą Ci podjąć samodzielną decyzję odnośnie tego od czego zacząć inwestowanie lub jak je zoptymalizować, mam dla Ciebie gotowe rozwiązanie.
Drzewko Decyzyjne Milionera na Etacie to bezpłatna aplikacja, którą otrzymasz na maila po zapisaniu się na newsletter. Kilka kliknięć i odpowiedzi na kluczowe pytania poprowadzą Cię do konkretnego scenariusza dopasowanego do Twojej sytuacji.
Zapisz się na newsletter: STRONA ZAPISU
Nie ma jeszcze komentarzy