
Jako etatowiec zbudowałem trzy źródła dochodu pasywnego: dywidendy, najem, obligacje. W 2025 same dywidendy dały 82 858 zł netto. Pokazuję, dlaczego Ty pracując na etacie, też możesz to zrobić.
Wizja, która staje się rzeczywistością
Wyobraź sobie życie, w którym Twoja firma działa na pełnych obrotach. Wszystkie bieżące rachunki opłacają Twoi lojalni „pracownicy”. Wyjazd na wymarzone wakacje finansuje zysk wypracowany przez jeden z Twoich wyspecjalizowanych działów. Nowy sprzęt do domu kupujesz dzięki wynikom kolejnej gałęzi biznesu. Twoje dzieci mają fundusz edukacyjny, który rośnie samoczynnie, bez Twojej codziennej interwencji.
A Ty? Ty masz wreszcie to, co najcenniejsze: czas na rodzinę, pasje, zdrowie i marzenia. To nie jest opowieść o kimś, kto wygrał na loterii, ale o kimś, kto zrozumiał, jak dzięki dochodom pasywnym zostać kreatorem własnej przyszłości.
Mimo że już wcześniej posiadałem działy inwestycyjne, dopiero jedno zwyczajne popołudnie sprawiło, że przestałem patrzeć na nie jak na zwykłe oszczędności, a zacząłem widzieć w nich profesjonalną strukturę biznesową
1. Nieoczekiwana lekcja w warsztacie samochodowym
Są takie chwile, kiedy nagle dociera do nas coś ważnego. Nie wtedy, gdy specjalnie szukamy odpowiedzi. Nie w trakcie szkoleń ani przy pracy nad wielkimi planami. Ale właśnie w zupełnie zwyczajnych momentach.
Dla mnie taki moment wydarzył się w warsztacie samochodowym.
Przyszedłem odebrać auto żony. Sytuacja prosta: naprawa, odbiór, zapłata. Właściciela akurat nie było, więc musiałem chwilę poczekać na korytarzu.
Patrzę, pani sprzątająca myje podłogę. Zatrzymałem się na chwilę i pomyślałem:
„Ona ma swojego szefa. Ktoś wydaje jej polecenia, płaci pensję, odpowiada za całą firmę. To musi być fajne uczucie, być kimś takim.”
Chwilę później minął mnie mechanik. Wrócił do swojej pracy, a ja znowu pomyślałem:
„Ten warsztat ma właściciela, który to wszystko zorganizował. On decyduje, zarządza, prowadzi biznes.”
Ale im dłużej stałem w tym korytarzu, tym bardziej oczywiste stawało się, że „szefowanie” ma też swoją drugą stronę.
Kto tłumaczy się klientowi, gdy pracownik zawali robotę? Szef.
Kto musi przeorganizować pracę, gdy jeden mechanik jest na urlopie, a drugi się rozchoruje? Szef.
Kto przeżywa nerwy, gdy maszyna się zepsuje i praca staje? Szef.
Kto zmaga się z podatkami, ZUS-em i całą biurokracją? Szef.
I wtedy pojawiła się myśl, która zmieniła moje spojrzenie na biznes:
Przecież ja też jestem właścicielem firmy.
Tyle że moja firma wygląda zupełnie inaczej.
2. Moja „firma finansowa” – czym różni się od tradycyjnego biznesu
Kiedy tak stałem w warsztacie, uświadomiłem sobie, że od lat buduję własny biznes, tylko nie taki tradycyjny, z halą, biurem i pracownikami.
Moi pracownicy są inni.
- nie spóźniają się,
- nie biorą zwolnień lekarskich,
- nie proszą o podwyżki,
- nie obgadują szefa na przerwie,
- nie biorą urlopu, nawet w sierpniu,
- pracują 24 godziny na dobę, 7 dni w tygodniu.
Kim są?
To moje pieniądze.
Tak, dobrze czytasz. Pieniądze też mogą być pracownikami.
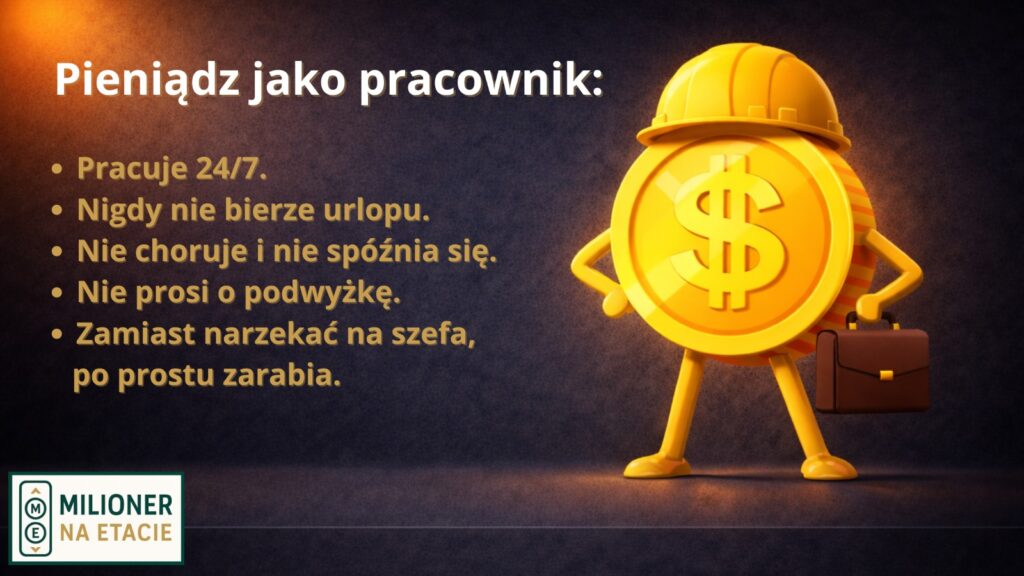
Każda dywidenda, każdy czynsz z najmu, każde odsetki, to jak nowa osoba w mojej firmie, którą natychmiast „zatrudniam” i wysyłam do pracy. Im więcej mam takich pracowników, tym szybciej rośnie mój biznes.
Kluczowa różnica wobec tradycyjnego biznesu? Właściciel biznesu spędził kilkanaście lat na budowaniu firmy i wciąż musi codziennie przyjeżdżać. Ja zbudowałem coś, co działa, gdy śpię.
3. Struktura firmy finansowej – Twoje działy i pracownicy
Wyobraź sobie swoją firmę finansową jako organizację z kilkoma wyspecjalizowanymi działami. Każdy ma swoją funkcję, inne ryzyko i przynosi zyski w inny sposób.
Dział Dywidendowy
Pracownicy: akcje spółek wypłacających regularną dywidendę.
Zadanie: co rok lub częściej, przelewają część zysków na Twoje konto.
Cecha: wymaga selekcji, nie każda spółka dywidendowa jest dobrym pracownikiem. Ale ci dobrzy pracują przez dekady.
Dział Nieruchomości
Pracownicy: mieszkania na wynajem.
Zadanie: generowanie stałego miesięcznego czynszu, który trafia na Twoje konto.
Cecha: wymaga więcej pracy na początku, ale po dobrym przygotowaniu, działa niemal samodzielnie.
Dział Obligacji
Pracownicy: obligacje Skarbu Państwa.
Zadanie: spokój i stabilność. Niższy zysk, ale też niższe ryzyko.
Cecha: „wyciszenie” portfela, szczególnie gdy rynki akcji są niestabilne.
A Ty – jesteś Szefem
To Ty decydujesz: ilu i jakich pracowników zatrudniasz, gdzie ich wysyłasz do pracy i co robisz z ich wynikami.
I w odróżnieniu od właściciela warsztatu, nie musisz codziennie przyjeżdżać do firmy/pracy.
4. Skąd wiem, że to działa? Konkretne liczby
Teoria to teoria. Wolę liczby.
Mój Dział Dywidendowy w 2025 roku wypracował dla mojej rodziny 82 858 zł zysku netto!, czyli średnio 6 904 zł netto miesięcznie. Więcej niż średnia krajowa w Polsce.
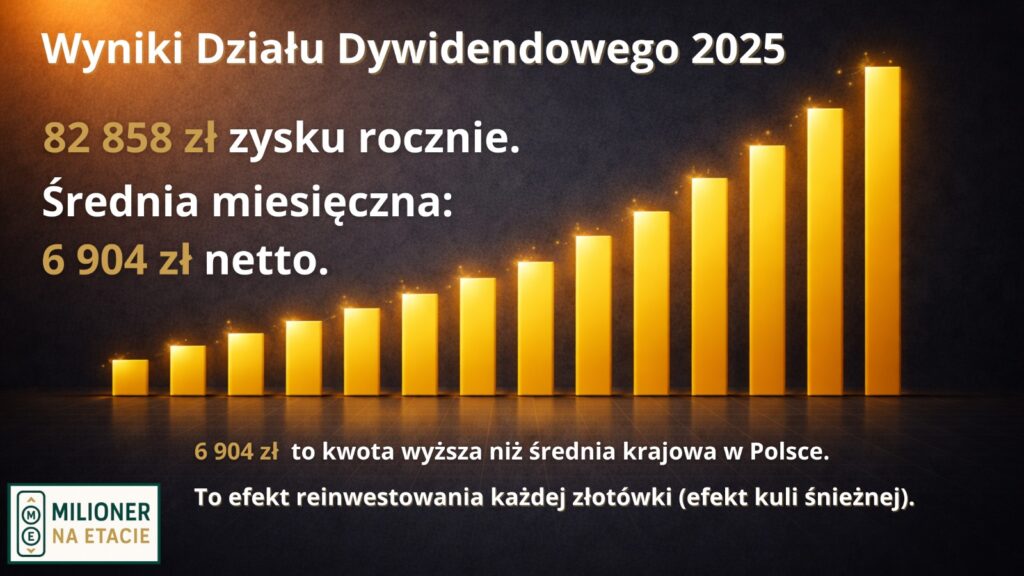
Lata systematycznej rozbudowy zaledwie jednego działu przynoszą dziś więcej, niż zarabiałem z pracy zawodowej kilka lat temu.
Główne inwestycje prowadzę przez rachunki IKE. Limity rosną z roku na rok. Ale dziś to dywidendy generują więcej gotówki, niż wynoszą moje wpłaty. Pracownicy zarabiają więcej, niż ja muszę w nich inwestować.
W momentach paniki na rynkach to właśnie gotówka z dywidend pozwala mi dokupywać najlepsze spółki. To dodatkowy silnik wzrostu.
Wszystkie dywidendy są reinwestowane, za otrzymaną gotówkę kupuję kolejne akcje spółek dywidendowych. Każda reinwestowana złotówka pracuje dla mnie już zawsze.
Ile czasu poświęcam jako „szef” tego działu? Szczerze, nigdy tego nie liczyłem, bo to moja pasja. Można to porównać do czasów, gdy jako młody chłopak grałem w piłkę nożną. Niejednokrotnie graliśmy z kolegami mecz za meczem. Zmęczenie? Nie było, była tylko radość z każdego zablokowanego ataku, strzelonej bramki, pięknych chwil.
Tak samo jest przy wyszukiwaniu i analizowaniu spółek dywidendowych. Odkrycie spółki, której rynek jeszcze nie dostrzegł, nisko wycenianej, a następnie jej zakup i obserwowanie, jak księgowane są kolejne dywidendy oraz rosnący kurs, który potwierdza trafność wyboru, to jak wygrany ważny mecz. Zdarzają się oczywiście też przegrane. Zakup spółki, która po czasie zmniejsza dywidendę, a kurs systematycznie spada. Jednak po latach zebranych doświadczeń takich porażek jest coraz mniej. Bywają lata, gdy nie przegrywam wcale. Ale nawet przegrany mecz to tylko jedna potyczka. Robię analizę, wyciągam wnioski i gram dalej.
5. Zarabiać na pasji
„Znajdź zajęcie, które sprawia Ci przyjemność, zacznij na tym zarabiać, a nie przepracujesz ani jednego dnia” – ten dział spełnia tę rolę w stu procentach.
Co jednak, gdyby to nie była moja pasja? Uważam, że kilka godzin miesięcznie w zupełności wystarczy, aby ułożyć dobry portfel dywidendowy.
Główne zalety tego działu:
- dobrze wybrane akcje w długim terminie rosną na wartości,
- systematyczne przepływy pieniężne,
- możliwość otrzymania całej dywidendy bez podatku dzięki IKE i IKZE,
- po latach doświadczeń angażuje niewiele czasu (chyba że zrobisz z tego pasję jak ja, wtedy nie liczysz godzin).
Obecnie ten dział jest najbardziej rentowny dlatego rozwijam najbardziej. Co roku wypełniam limity na IKE oraz reinwestuję każdą otrzymaną dywidendę.
6. Dział Nieruchomości
To temu działowi zawdzięczam powstanie działu dywidendowego. Na rynku giełdowym jestem od 2005 roku, o spółkach dywidendowych słyszałem wcześniej, ale nie byłem do nich przekonany. Chyba zaszkodziły mity, które do dziś krążą wokół tej strategii opisałem je w artykule Dochód pasywny z dywidend bez rzucania etatu.
Dopiero obserwując, jak pracuje mieszkanie na wynajem jako aktywo, które generuje systematyczne przepływy pieniężne bez konieczności jego sprzedaży, zacząłem na poważnie interesować się spółkami dywidendowymi.
Tutaj również powszechne są mity. Wiele osób kupuje bez rozeznania tematu, nie licząc rentowności, robiąc remont mieszkania na wynajem jak dla siebie.
Główne zalety tego działu:
- angażuje bardzo mało czasu miesięcznie przy niewielkiej liczbie nieruchomości,
- historycznie wartość nieruchomości w długim terminie rośnie i wyprzedza inflację,
- generuje co miesięczny cash flow,
- brak codziennej wyceny pozwala nie reagować emocjonalnie,
Główne wady:
- kapitałochłonne,
- czasem trafi się na najemcę, któremu nie powinno się było wynajmować, ale to jednak bardzo mały odsetek przypadków.
Część przepływów z tego działu zasila bieżące wydatki mojego gospodarstwa domowego, część jest reinwestowana w pozostałe dwa działy.
Aktualnie nie rozwijam tej gałęzi biznesu. Główny powód to spadające rentowności możliwe do osiągnięcia z tego źródła.
7. Dział Detalicznych Obligacji Skarbowych
Kiedy miałem już solidnie rozwinięte dwa powyższe działy generujące dobre i stabilne przepływy pieniężne, pomyślałem o dalszej rozbudowie firmy. Zależało mi na kolejnym źródle regularnych przepływów, nieskorelowanym z akcjami ani nieruchomościami.
Wybór padł na detaliczne obligacje skarbowe. Instrument ten spełnia moje wymogi, nie jest powiązany z akcjami ani z rynkiem nieruchomości i regularnie wypłaca odsetki. Ponieważ wciąż jestem na etapie rozbudowy „firmy” w długim terminie, wybrałem obligacje ROS 6-letnie obligacje rodzinne (dla 800+).
Moje podejście jest proste: przez 6 lat co miesiąc nabywam obligacje za określoną kwotę. Dzięki temu buduję źródło przepływów pieniężnych, które uruchomi się po tym okresie i przez kolejne 6 lat co miesiąc będą do mnie wracać: kapitał wraz z odsetkami
Ktoś może zapytać: czekać 6 lat? Moja odpowiedź – czas szybko płynie, nim się obejrzymy, 6 lat minie.
Po upływie 6 lat kapitał wraz z odsetkami będzie wracał na moje konto bankowe bez jakiejkolwiek ingerencji z mojej strony. Nie muszę nic robić, konto co miesiąc zasilać się będzie automatycznie.
Ten dział działa dopiero od roku, więc z punktu widzenia przepływów pieniężnych jest jeszcze nierentowny, pierwsze przepływy pieniężne pojawią się za 5 lat.
Zalety tego działu:
- niemal całkowicie bezobsługowy,
- utrzymuje wartość pieniądza w czasie (neutralizuje wpływ inflacji)
Wady:
- historycznie akcje i nieruchomości w długim terminie rosną i wyprzedzają inflację, obligacja po 6 latach jest warta nominalnie tyle samo.
8. Szef vs. szeregowy pracownik – kluczowa różnica mentalna
Tu zatrzymam się na chwilę, bo to najważniejszy punkt całego artykułu.
Większość ludzi myśli o pieniądzach jak pracownik: zarabiam → wydaję → zostaje reszta.
Właściciel firmy finansowej myśli inaczej: zarabiam → inwestuję → żyję z zysków.
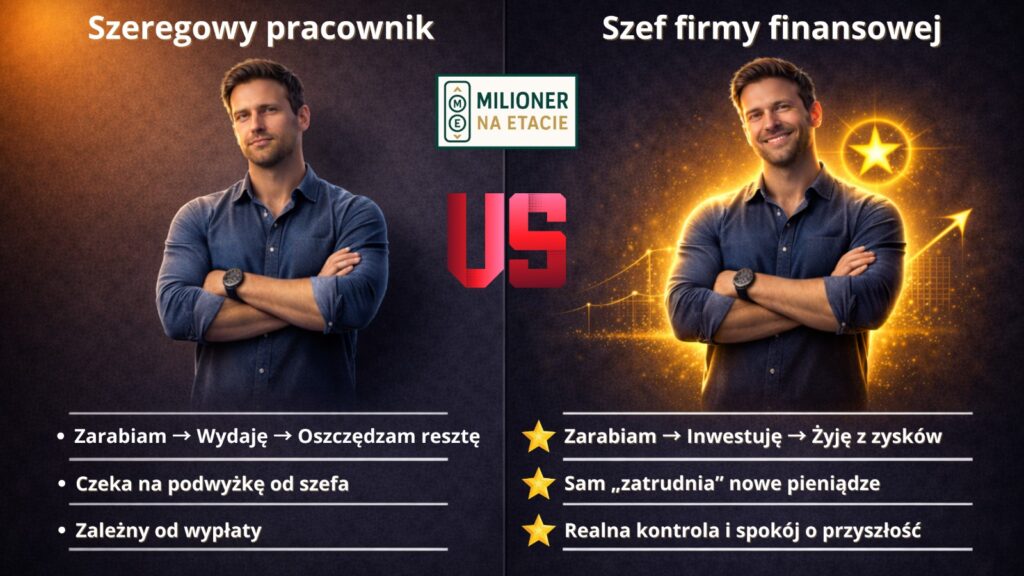
To nie jest kwestia wysokości zarobków. To kwestia kolejności.
Znam osoby z pensją 15 000 zł miesięcznie, które nie mają odłożonego ani grosza. Znam również osoby zarabiające na etacie 6 000 zł, które zbudowały portfele wartości kilkuset tysięcy złotych.
Różnica? Te drugie zdecydowały wcześniej, że zostaną szefem własnej firmy finansowej.
9. Jak doszedłem do tego miejsca
Nie było żadnej magii ani cudownego skrótu.
Edukacja. Książki, kursy, szkolenia. Niektóre darmowe, inne kosztowały więcej niż mój miesięczny dochód. Każda złotówka wydana na wiedzę zwróciła wielokrotnie.
Małe kroki. Pierwsze inwestycje, czasem nieudane. Kupiłem akcje firmy, która straciła niemal połowę wartości. Zainwestowałem w słaby fundusz. Ale każda lekcja była cenna, tańsza niż ignorancja.
Cierpliwość. Procent składany nie działa w tydzień, działa na przestrzeni lat. Wyobraź sobie, że sadzisz drzewo. Przez pierwsze lata prawie nic nie widać. Potem nagle rośnie szybciej, niż się spodziewasz.
Konsekwencja. Reinwestowanie każdej złotówki zamiast szybkiego wydawania. To najtrudniejszy element. Łatwo powiedzieć, trudniej zrobić, gdy kusi nowy telefon albo wyjazd last minute.
Dyscyplina. 16 lat służby, z czego ponad połowa przy zarządzaniu zespołami, nauczyło mnie jednego: wyniki nie biorą się z talentów, tylko z powtarzalnych procedur. Inwestowanie działa tak samo.
10. Plusy i minusy bycia właścicielem „firmy finansowej”
Nie będę malował idealnego obrazka.
Plusy:
- dochód pasywny, który nie zależy od godzin pracy,
- więcej czasu dla rodziny i pasji,
- poczucie bezpieczeństwa finansowego,
- brak stresu związanego z zarządzaniem ludźmi,
- wraz z rozwojem firmy – efekt kuli Śnieżnej,
Minusy:
- potrzebna jest cierpliwość, szybkie efekty to mit i kłamstwo,
- ryzyko inwestycyjne: rynki akcji spadają, wartość portfela się waha, najemca może nie płacić,
- wymaga nauki i samodyscypliny, bez tego to loteria, nie inwestowanie,
- na początku zyski są niewidoczne: pierwsze miesiące i lata to faza budowy, nie czerpania.
11. Zakończenie – czas na decyzję
Nie miałem pełnej wiedzy, nie miałem wszystkiego zaplanowanego. Miałem tylko determinację i pierwsze pieniądze, które postanowiłem zatrudnić zamiast wydać.
Pytanie brzmi: kiedy wyślesz swoje pieniądze do pracy?
Zapomnij o jutrze czy odkładaniu tego na za rok. Przestań też czekać na moment, w którym uznasz, że „w końcu jesteś gotowy” – ten moment zazwyczaj nie nadchodzi sam.
Pierwszy krok możesz zrobić dziś.
Ponadto:
Zapisz się na newsletter – dostaniesz Drzewko Decyzyjne
Określ gdzie jesteś na swojej finansowej drodze
Dostań konkretny plan: „Co robić TERAZ?”
Zapisz się na newsletter (kliknij tutaj).
Interaktywne Drzewko Decyzyjne Milionera na Etacie.
1. Przeprowadzi Cię przez najważniejsze pytania o Twoją sytuację i podejście do ryzyka.
2. Pomoże Ci dopasować odpowiednie klasy aktywów.
3. Wskaże narzędzia do zakupu aktywów, którymi warto się zainteresować w Twoim przypadku.
Jeżeli ten artykuł był dla Ciebie wartościowy, przeczytaj też:
1. Jak zbudowałem pasywne źródło dochodu w wysokości 6 904 zł miesięcznie. Przedstawienie mojej strategii budowania portfela akcji, który regularnie wypłaca gotówkę na konto i stanowi realną alternatywę dla Twojej pensji z etatu.
2. Ile zarobisz na etacie przez całe życie? – Zestawienie twardych danych o milionach złotych, które zarobisz w ciągu całej kariery zawodowej, oraz o potencjale, jaki daje ich mądre zainwestowanie już teraz.
3. Poradnik od czego zacząć inwestowanie. – Kompletny przewodnik porządkujący Twoje finanse osobiste, który prowadzi Cię od kontroli wydatków do pierwszej samodzielnej inwestycji giełdowej.
4. Jak jednym kliknięciem kupić akcje z całego świata – Wyjaśnienie, dlaczego fundusze ETF są skutecznym narzędziem do budowy zdywersyfikowanego portfela za pomocą jednego kliknięcia.

Nie ma jeszcze komentarzy