
Edukacja finansowa dzieci to temat, który w Polsce wciąż jest pomijany, a którego skutki widzimy później w dorosłym życiu: długach, stresie i braku poczucia bezpieczeństwa.
1. Brak stabilizacji i realne straty oszczędności
Być może słyszałeś takie historie.
Ludzie pracują zawodowo od kilkunastu lub kilkudziesięciu lat, a mimo to wciąż brakuje im pieniędzy. Kredyty, pożyczki, raty. Pensja wpływa na konto i szybko znika. Podwyżki i premie niewiele zmieniają, a stres finansowy staje się codziennością.
Podobnie wygląda emerytura. Przez lata wyobrażana jako czas realizacji marzeń, w praktyce sprowadza się do rachunków i podstawowych zakupów. Na wyjazdy, restauracje czy hobby często po prostu nie ma środków.
Jest też trzecia grupa, osoby z oszczędnościami, które nie potrafią nimi zarządzać. Przenoszą pieniądze między lokatami, szukając promocji, które i tak przegrywają z inflacją i obowiązują krótko. To lepsze niż brak oszczędności, ale wciąż dalekie od świadomego budowania majątku i poczucia bezpieczeństwa. W mojej ocenie edukacja finansowa dzieci to jedyny sposób, aby uniknęły one tych schematów w przyszłości.
W Polsce około 40 procent dorosłych nie oszczędza wcale albo posiada środki, które nie wystarczyłyby nawet na miesiąc życia. Jeden większy wydatek, awaria samochodu albo opóźniona pensja i wszystko się rozsypuje.
I w mojej opinii najgorsze w tym wszystkim jest jedno.
To nie jest wina tych ludzi.
2. System, który nie uczy podstaw
Zawiodła edukacja finansowa.
Szkoła nie uczy postępowania z pieniędzmi. Przypomnij sobie własną edukację. Czy uczono Cię prowadzenia budżetu domowego, zarządzania pieniędzmi, oszczędzania albo inwestowania? Najczęściej odpowiedź brzmi: nie.
Czasem ktoś wspomni o wypełnianiu PIT-u. Czasem kilka ogólnych zdań o ekonomii. O zarządzaniu pieniędzmi w ramach własnego budżetu praktycznie się nie mówi. Tak jakby temat pieniędzy w ogóle nie istniał.
Rodzice zwykle też tego nie uczą. Nie dlatego, że nie chcą. Po prostu sami byli uczeni w tych samych szkołach i według tych samych programów sprzed dziesięcioleci.
3. Błędne przekonania i ich konsekwencje
Czasem rodzice wręcz szkodzą wpajając swoim dzieciom błędne przekonania typu: „bogaty to złodziej”, „pieniądze są złe”, „pieniądze szczęścia nie dają”, „o pieniądzach się nie rozmawia” itd.
Efekt jest taki, że młodzi dorośli, często już po trzydziestce, nadal mieszkają z rodzicami. Część chciałaby się usamodzielnić, ale utrzymanie się bez wsparcia rodziny bywa ponad ich siły. Inni idą „na swoje”, zaciągając setki tysięcy złotych długu na dekady. Z pełną świadomością, że bank ma wpis w hipotece, a margines błędu jest zerowy.
Tego wszystkiego nie chciałem dla swoich dzieci.
W artykule Dwie godziny miesięcznie – prosty sposób na koniec chaosu finansowego poruszałem temat zarobków i tego, że wcale nie trzeba dużo zarabiać, aby być samodzielnym finansowo, a jednocześnie budować majątek i niezależność.
Problem w tym, że nikt naszym dzieciom tego nie pokazuje. Skoro szkoła zawodzi, edukacja finansowa dzieci staje się odpowiedzialnością rodzica. Ja wziąłem sprawy w swoje ręce.
4. Nie mogłem liczyć na system. Wziąłem więc sprawy w swoje ręce.
Zaczęło się od podstaw. Od książek dla dzieci z motywami finansowymi. W pokoju moich dzieci, obok klasycznych dziecięcych pozycji, pojawiły się takie tytuły jak „Miś Expertuś oszczędza”, „Ekonomia to, o czym dorośli Ci nie mówią”, „Opowieści biznesowe” czy „Expertuś wdraża nawyki”.
Najpierw czytałem je dzieciom ja. Później, gdy nauczyły się czytać samodzielnie, robiły to same.
Równolegle była praktyka.
Co miesiąc dochody naszego gospodarstwa domowego są dzielone na kilka kategorii. Już na początku miesiąca zabezpieczone są wszystkie obszary życia: oszczędności i inwestycje, cele, rozrywka, edukacja, pomoc innym, wydatki bieżące oraz nieprzewidziane.
Dzieci to widziały. Czasami brały w tym udział. Wiedziały, po co to robimy i jakie są efekty takiego podejścia.
Edukacja była. Dobry przykład był. Przyszedł czas na działanie.
5. Cztery słoiki zamiast długów w dorosłości
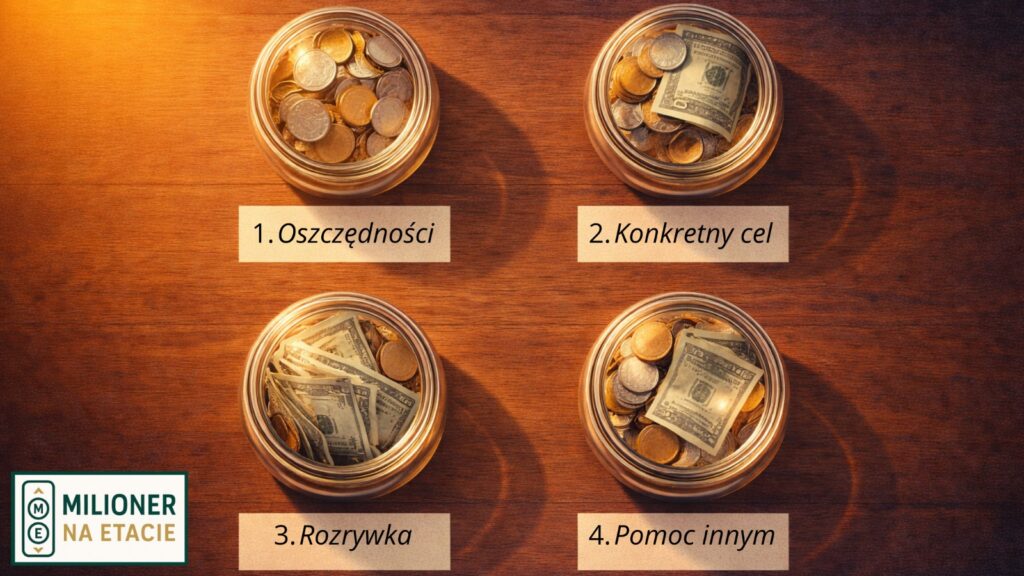
Gdy Krzyś miał pięć lat, przygotowaliśmy dla niego cztery słoiki.
Pierwszy: „Oszczędności”. Drugi: „Konkretny cel”. Trzeci: „Rozrywka”. Czwarty: „Pomoc innym”.
My rodzice mamy więcej kategorii. Dzieci nie potrzebują jednak jeszcze takich jak wydatki bieżące, edukacja czy nieprzewidziane wydatki. Wystarczy świadomość, że takie obszary istnieją.
Oboje dzieci dostaje kieszonkowe co tydzień. Pięć lat temu dla Krzysia było to 20 zł tygodniowo. Na początku zaproponowałem podział.
10 zł na oszczędności. 5 zł na konkretny cel. 3 zł na rozrywkę. 2 zł na pomoc innym.
Miesięcznie dawało to około 40 zł oszczędności, 20 zł na konkretny cel, 12 zł na rozrywkę i 8 zł na pomoc innym. Taki sam podział obowiązywał przy pieniądzach z prezentów, tylko kwoty były wyższe.
Po roku czy dwóch przestałem cokolwiek sugerować. I co ciekawe, do dziś dzieci same dzielą pieniądze w ten sposób. Kwoty kieszonkowego są wyższe, ale kolejność się nie zmieniła. Najpierw oszczędności, potem konkretny cel, rozrywka i pomoc innym. Kwoty mogą wydawać się małe.
Ale żeby kiedyś zarządzać tysiącami i setkami tysięcy złotych, trzeba nauczyć się zarządzać pierwszymi złotówkami.
6. Obligacje jako tarcza na inflację.
Lata mijały. Kwoty w słoiku „Oszczędności” rosły. Inflacja w ostatnich latach była wysoka, więc nierozsądnie było trzymać pieniądze „w skarpecie”.
Zaproponowałem synowi detaliczne obligacje skarbowe. Sam posiadałem je w swoim portfelu. Wyjaśniłem, jak działają i jakie odsetki może otrzymać od pieniędzy, których obecnie nie potrzebuje.
Zaproponowałem roczne obligacje. To, co go przekonało, to proste porównanie. Odsetki po roku od jego oszczędności były w wysokości jego miesięcznego kieszonkowego. W praktyce jego własne oszczędności wypłaciły „trzynastkę”.
Rok minął szybko. Pieniądze wróciły razem z odsetkami.
I pewnie tak działaliśmy dalej, gdyby nie pewna rozmowa.
7. Prawdziwa edukacja finansowa dzieci nabiera jednak tempa, gdy pojawiają się przykłady z życia.
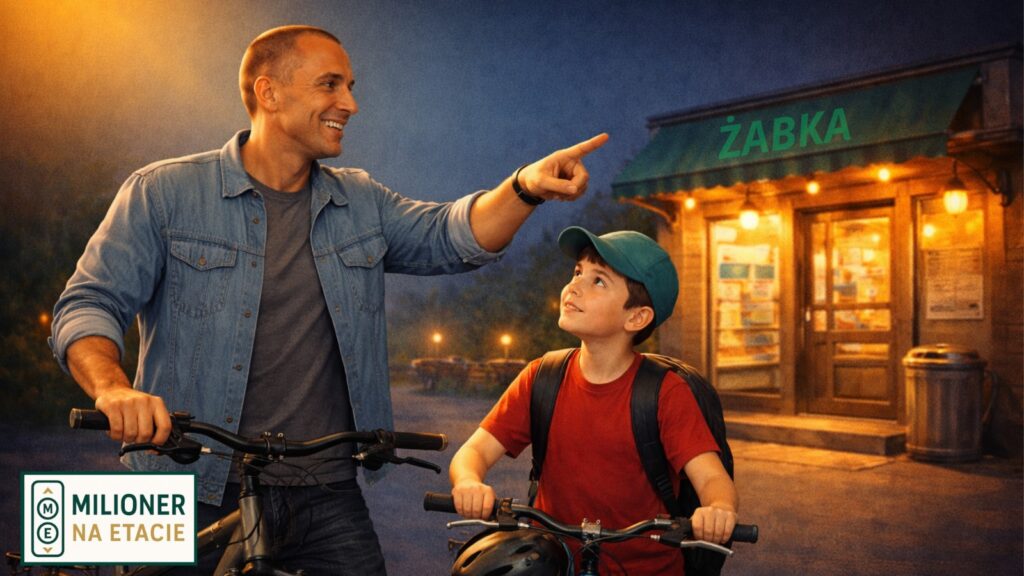
Tak byśmy pewnie działali nadal, gdyby nie wspólna przejażdżka na rowerach w dniu 2 czerwca 2025 roku. Syn był u kolegi. Pojechałem po niego, zabierając rowery. Po drodze wywiązała się rozmowa:
Ja: Byliście z Radkiem w Żabce?
Krzyś: Tak.
Ja: Co ciekawego sobie kupiłeś?
Krzyś: Kilka parówek, były w promocji, i żelki.
Ja: Wszystko już zjedzone?
Krzyś: Tak, jestem pełny, nic już dziś nie jem.
Ja: Skoro tak lubisz chodzić do Żabki, to może warto kupić jej akcje?
Krzyś: Można kupić Żabkę?
Ja: Można kupić akcje firmy, do której Żabka należy. Wtedy będziesz jej współwłaścicielem.
Krzyś: A są tylko sklepy na giełdzie?
Ja: Nie. Są też kopalnie, firmy energetyczne i banki.
Krzyś: A ile kosztuje taka akcja Żabki?
Ja: Około 20 zł.
Krzyś: To kupię więcej niż jedną.
I tak oto następnego dnia, 3 czerwca 2025 roku, w wieku dziewięciu lat po szkole, mój syn kupił za moim pośrednictwem, pięć sztuk swoich pierwszych akcji.
Wcześniej niż Warren Buffett, który zainwestował pierwsze środki w wieku jedenastu lat.
Nie tłumaczyłem wycen, raportów ani wskaźników. Na tym etapie najważniejsze było jedno, poczucie, że jest inwestorem. Kupuje to, co zna i z czego korzysta.
Powoli syn będzie nabierał większej znajomości i rozeznania w tym co wspólnie robimy. Jednak bez pośpiechu ma obecnie dopiero 10 lat.
Ma czas na zabawę, kolegów, swoje zainteresowania. Oszczędzać już umie, teraz małymi krokami będzie inwestował.
8. Dywidendy jako lekcja życia
W październiku 2025 roku pojawił się komunikat, że Żabka planuje wypłatę swojej pierwszej dywidendy. Tego się nie spodziewałem. Byłem pozytywnie zaskoczony. Syn będzie tak jak i ja otrzymywał dywidendy.
W mojej własnej strategii inwestycyjnej stawiam na spółki dywidendowe, czyli takie, które dzielą się zyskiem z akcjonariuszami. Tłumaczę to synowi bardzo prosto:
Jeżeli kupujesz kawałek firmy, firma raz na jakiś czas dzieli się z Tobą zyskiem, bo jesteś jej współwłaścicielem.
Dla dziecka to genialna lekcja. Widzi, że pieniądze mogą przychodzić nie tylko za pracę, ale też za mądre decyzje.
Tak więc teraz również mój Krzyś ma w portfelu spółkę dywidendową.
Moje podejście do inwestowania dywidendowego opisałem w artykule Dochód pasywny z dywidend bez rzucania etatu
9. Spokojna głowa inwestora
Przez kilka miesięcy nie kupowaliśmy nic. Syn nadal prowadzi swój podział na słoiki. W styczniu 2026 wróciliśmy do zakupów. Wybór padł na Pepco – kolejną, szeroko znaną firmę. Syn wielokrotnie był w sklepie Pepco, więc wiedział, czym firma się zajmuje.
Po raz pierwszy zapytał wtedy, ile warte są jego akcje kupione wcześniej, czyli Żabka. Okazało się, że były tańsze niż przy zakupie. Nie spowodowało to u niego żalu. Z naszych wcześniejszych rozmów wiedział już, że na giełdzie występują wahania cen i że działamy długoterminowo. A w długim terminie akcje z reguły dobrze wynagradzają swoich posiadaczy.
Zerknęliśmy na bieżące notowania i okazało się, że tego dnia kurs Żabki spadał o niemal 3 procent. Ponownie byłem zaskoczony reakcją syna, który spokojnie powiedział: „to kupmy więcej, bo jest „taniej”.
Dla mnie to był ważny moment. Gdy ja zaczynałem inwestować, reagowałem zupełnie inaczej.
Później do portfela dołączyły Dino i Develia. O ile sklepy Dino są szeroko znane większości z nas, druga spółka może być pewnym zaskoczeniem. Develia to krajowy deweloper działający w największych polskich miastach.
Syn kojarzył jednak firmę. Lata temu, gdy byliśmy na wakacjach w Gdańsku, podczas spaceru natknęliśmy się na osiedle budowane przez Develię. Bloki były niemal gotowe. Zaproponowałem synowi, abyśmy podeszli bliżej. Powiedziałem, że posiadam akcje tej spółki i chcę zobaczyć jej produkt. Udało się nawet wejść do środka budynku.
Z tego spaceru, poza aspektem zdrowotnym, został nam też aspekt praktyczny. Dziś syn pamięta produkt, w tym przypadku blok mieszkalny, firmy, której obecnie obaj jesteśmy współwłaścicielami.
10. Liczby są dodatkiem. Proces jest kluczowy
Każdy zakup akcji przez syna to około 125 zł. W skali roku około 1 500 zł. Środki pochodzą z oszczędności budowanych latami.
Widzę po latach u obojga swoich dzieci chęć oszczędzania, a jednocześnie korzystania z pieniędzy przeznaczonych na rozrywkę, które są wykorzystywane w czasie spotkań z kolegami, koleżankami. I o to chodzi, żeby cieszyć się życiem, a jednocześnie budować swoje bezpieczeństwo finansowe.
Mimo że każdy zakup akcji przez syna oznacza wydanie kwoty odpowiadającej niemal całemu miesięcznemu kieszonkowemu, pieniądze te nie pochodzą z bieżących środków, lecz z oszczędności zgromadzonych wcześniej.
11. Co planujemy dalej
Obecnie planujemy comiesięczny zakup kolejnych akcji. Kolejny już w lutym. Ponadto co rok mamy zamiar zwiększać miesięcznie zakupy o 15zł.
Jeśli utrzymamy ten rytm, w wieku osiemnastu lat będzie miał zainwestowane około 17 040 zł. Jaka będzie ich wartość rynkowa? Tego nie wie nikt. Warto jednak sprawdzić jaki potencjał posiada takie podejście.
Scenariusz: (Start: 125 zł/mc, co roku +15 zł/mc)
Założenie: 8 lat oszczędzania (od 10. do 18. roku życia).
| Scenariusz (Stopa zwrotu) | Suma wpłat | Wartość końcowa (18 lat) | Zysk |
| 3% (Bezpiecznie) | 17 040 zł | 19 023 zł | +1 983 zł |
| 5% (Zrównoważenie) | 17 040 zł | 20 522 zł | +3 482 zł |
| 7% (Dynamicznie) | 17 040 zł | 22 183 zł | +5 143 zł |
| 9% (Optymistycznie) | 17 040 zł | 24 024 zł | +6 984 zł |
Nawet tak małe kwoty, ale inwestowane systematycznie sprawią że zanim będzie pełnoletni odłoży już 17 040 zł liczę że średni zysk jaki uda się mu osiągnąć będzie nie mniejszy niż 7% . Co da mu z kolei 5 143 zł odsetek. A łącznie 22 183 zł. Co jeszcze ważne przez ten czas nauczy się jak ważne są przepływy pieniężne. Albowiem przez te wszystkie lata część spółek które będzie posiadał będą wypłacały mu dywidendy.
12. Jest jednak coś jeszcze ważniejszego.
Najważniejszy bowiem jest proces. Brak strachu przed inwestowaniem. Zrozumienie, że pieniądze mogą pracować – zarówno w bezpieczniejszych instrumentach, jak obligacje, jak i w akcjach.
Edukacja finansowa dzieci w moim wydaniu objęła też nieruchomości.
Gdy kupowałem mieszkania na wynajem, dzieci były ze mną. Widziały lokale przed remontem i po przygotowaniu do wynajmu. Syn uczestniczył także w kilku prezentacjach mieszkań potencjalnym najemcom.
Nie po to, żeby został inwestorem. Tutaj zdecyduje sam.
Po to, żeby wiedział, jak działa świat pieniędzy.
Przewaga, której nie da się nadrobić
Wielu młodych ludzi wchodzi w dorosłość z długami. Karty kredytowe, szybkie pożyczki, raty na sprzęt.
Możesz dać swojemu dziecku przewagę. Pokazać, że warto oszczędzać na cel zamiast brać kredyt. Nauczyć, że pieniądze mogą pracować. Wpoić, że cierpliwość w finansach się opłaca. To jest edukacja, która procentuje przez całe życie.
13. Od edukacji do praktyki
„Teoretycznie nie ma różnicy między teorią a praktyką. W praktyce jest”. – Jan L.A. van de Snepscheut
Edukacja finansowa jest niezbędna. Daje świadomość, porządkuje myślenie i pokazuje kierunek, w którym warto iść. Sama w sobie jednak niczego nie zmienia. Realne efekty pojawiają się dopiero wtedy, gdy wiedza zamienia się w działanie.
W praktyce, w decyzjach, w powtarzalnych krokach wykonywanych miesiąc po miesiącu.
Można latami czytać książki, artykuły i analizy, ale dopóki nie zaczniemy używać tej wiedzy, pozostaje ona bezużyteczna. Dlatego od początku stawiam na praktykę. Na robienie, nie tylko myślenie. Bo to nie teoria buduje bezpieczeństwo finansowe, tylko konsekwentne działania oparte na świadomej decyzji.
NASTĘPNY KROK
Przeczytałeś artykuł. Co dalej?
Wiedza o finansach bez praktyki jest tylko informacją. Dlatego zamiast tłumaczyć dziecku, czym jest inflacja, pokaż mu, jak zarządzać tym, co już posiada.
Warto rozważyć ustalenie jednego dnia w miesiącu na „domowy przegląd finansów”. Usiądźcie razem, przeliczcie zawartość słoików i porozmawiajcie o tym, na co dziecko zbiera środki.
To buduje w nim poczucie sprawstwa i kontroli. Jeśli nauczysz swoje dziecko zarządzać dziesięcioma złotymi, w przyszłości poradzi sobie z tysiącami. Ja zacząłem od porządków we własnym portfelu i widzę, że te same zasady, przeniesione na grunt rodzinny, dają spokój, którego nie zastąpi żadna szkoła.
Edukacja finansowa to nie sprint, to wieloletnia warta. Jak Ty uczysz swoje dzieci dyscypliny w oszczędzaniu? Napisz w komentarzu, stwórzmy tu bazę sprawdzonych metod dla innych rodziców.
Ponadto:
Zapisz się na newsletter – dostaniesz Drzewko Decyzyjne
Określ gdzie jesteś na swojej finansowej drodze
Dostań konkretny plan: „Co robić TERAZ?”
Zapisz się na newsletter (kliknij tutaj).
Interaktywne Drzewko Decyzyjne Milionera na Etacie.
1. Przeprowadzi Cię przez najważniejsze pytania o Twoją sytuację i podejście do ryzyka.
2. Pomoże Ci dopasować odpowiednie klasy aktywów.
3. Wskaże narzędzia do zakupu aktywów, którymi warto się zainteresować w Twoim przypadku.
Jeżeli ten artykuł był dla Ciebie wartościowy, przeczytaj też:
1. Ile zarobisz na etacie przez całe życie? – Zestawienie twardych danych o milionach złotych, które zarobisz w ciągu całej kariery zawodowej, oraz o potencjale, jaki daje ich mądre zainwestowanie już teraz.
2. Poradnik od czego zacząć inwestowanie. – Kompletny przewodnik porządkujący Twoje finanse osobiste, który prowadzi Cię od kontroli wydatków do pierwszej samodzielnej inwestycji giełdowej.
3. Deszcz podatków? Spokojnie. Mam IKE – Praktyczny poradnik o tym, jak dzięki kontu IKE legalnie zatrzymać dla siebie 19 procent podatku od zysków kapitałowych i szybciej pomnażać majątek.
8 komentarzy
Świetny artykuł!!
Bardzo podoba mi się poruszenie tego tematu, ze względu, tak jak wspomniał autor, edukacji finansowej praktycznie nie ma.
Genialna również inspiracja działania z dziećmi!! Nie bez powodu mówi się, że „czym skorupka za młodu nasiąknie, tym na staroć traci”.
Dziękuję Ci za te słowa i cieszę się, że ten temat wydał Ci się istotny.
Moim zdaniem brak rzetelnej edukacji finansowej w szkołach to jedna z największych barier w budowaniu zamożności społeczeństwa, dlatego tak ważne jest wypełnienie tej luki w domu.
Z mojego doświadczenia wynika, że dzieci najlepiej chłoną wiedzę przez obserwację naszych codziennych decyzji i prostą praktykę.
Zgadzam się z Tobą w kwestii przywołanego przysłowia, ponieważ nawyki ukształtowane za młodu stają się fundamentem bezpieczeństwa finansowego w dorosłym życiu.
Gratulacje Artur!
Twoje dzieci kiedyś bardzo Ci podziękują za takie mądre podejście do ich edukacji! Dajesz im cenny skarb, który zaprocentuje nie tylko w samych finansach.
Wszystkiego dobrego dla całej Waszej rodziny!
Dziękuję Doroto za miłe słowa. Każde dziecko to skarb rodzica, więc warto abyśmy (rodzice) również byli takim skarbem dla nich. Pozdrawiam i również życzę wszystkiego dobrego dla całej Twojej rodziny.
Bardzo wartosciowy material dla rodzicow, ktorzy chca wyposazyc swoje dzieci w „odpornosc finansowa” i nawyki, ktore w przyszlosci pozwola im na bezpieczne budowanie majatku, niezaleznie od wysokosci ich pensji na etacie. Pozdrawiam
Dziękuję za te słowa. Często skupiamy się na tym, ile zarabiamy, zapominając, że to sposób zarządzania dostępnymi środkami buduje realną stabilność. Uczenie dzieci tej sprawczości i odpowiedzialności to prawdopodobnie najlepszy posag, jaki możemy im przekazać na start w dorosłość. Pozdrawiam serdecznie.
Bardzo sprytne podejście do zagadnienia. Gratuluje pomysłów i konsekwencji, z dziećmi nie jest tak prosto. Dzisiejszy świat uczy ich wyłącznie konsumpcjonizmu i zadłużania się. Naszym obowiązkiem jest zadbać o ich przyszłość, a finanse to filar. Bardzo mi się podobają Twoje metody. Jednakże nurtuje mnie jakich środków i metod użyłeś aby dziesięciolatek mógł kupować akcje i obligacje, podziel się proszę pomysłami. Pozdrawiam serdecznie i życzę dalszych sukcesów w realizacji celów finansowych.
Dziękuję za miłe słowa i pełna zgoda, z dziećmi nie jest prosto, choć myślę, że każde pokolenie rodziców miało swoje wyzwania, po prostu dziś są one inne.
Zgadzam się również, że finanse to filar, na którym opierają się inne obszary naszego życia.
Co do pytania o obligacje i akcje, oczywiście syn z racji wieku nie mógł otworzyć własnych rachunków. Ponieważ sam posiadam rachunek rejestrowy, na którym trzymam obligacje skarbowe, syn przy moim udziale nabył za swoje środki mały pakiet obligacji. Podobnie było z akcjami, przelaliśmy jego pieniądze na mój rachunek maklerski, a następnie wspólnie wybraliśmy akcje, które zostały na nim zakupione. Zarówno obligacje, jak i akcje syn nadal posiada, a akcje staramy się systematycznie dokupować.
Ważne jest to, że syn uczestniczył w całym procesie decyzyjnym. Na tym etapie wybiera akcje firm, które zna z codziennego życia i z których sam korzysta – Dino, Pepco, Żabka. Te sklepy doskonale kojarzy, bo regularnie w nich bywa. W portfelu ma też Develię, dewelopera, którego kojarzy dzięki temu, że okazjonalnie rozmawiamy o rynku nieruchomości, a syn miał okazję towarzyszyć mi przy wizytach w mieszkaniach, które wynajmujemy. Własnego mieszkania od (Develii) jeszcze nie kupił, ja zresztą też nie, ale kto wie, co przyniesie przyszłość.
Pozdrawiam serdecznie i również życzę sukcesów!