Jak zostać milionerem na etacie? Ten tytuł może budzić „bunt” już na starcie.
Niektórych drażni samo słowo „milioner”. Inni nie kojarzą pracy na etacie z żadnym sukcesem finansowym. Część uzna zestawienie etatu z pokaźnymi kwotami za oburzające.
Ale ten tytuł to nie clickbait. Nie będę opierał się na emocjach, domysłach i opowieściach o szybkich zyskach bez wysiłku i stresu. Skupię się na matematyce i na swoim doświadczeniu jako pracownika etatowego, który osiągnął cel zawarty w tytule.
Zatem jeśli nie szukasz magicznej recepty na szybkie bogactwo (a w poniższym artykule na 100% jej nie znajdziesz), tylko chcesz dowiedzieć się, jak zostać milionerem na etacie dzięki twardym liczbom, przechodzimy do rzeczy.
Nie chodzi mi o Etatowca posiadającego wyłącznie dom wart 3 miliony z kredytem na 2. Nie mam też na myśli osoby żyjącej wystawnie i otaczającej się luksusem.
Zostanie milionerem na etacie oznacza dla mnie zgromadzenie miliona złotych (lub więcej) w aktywach inwestycyjnych.
Aktywach, które na Ciebie pracują: akcjach, ETF-ach, obligacjach, kryptowalutach czy mieszkaniach na wynajem generujących przychód.
Mogą to być aktywa rosnące na wartości w czasie, lub takie, które wypłacają dywidendy. A także różne kombinacje powyższych.
Kluczowe rozróżnienie jest jedno: są to rzeczy, które nabywasz z myślą o pomnażaniu lub ochronie kapitału, a nie dobra konsumpcyjne, które zużywasz na co dzień i które tracą na wartości od momentu zakupu.
Dom, w którym mieszkasz, nie liczy się. Generuje koszty, nie zarobki. Samochód się nie liczy. Meble i sprzęt domowy też.
Tylko majątek, który na Ciebie pracuje.
Z takim założeniem piszę dalej, zaznaczając, że jest to moja, indywidualna definicja i interpretacja „milionera na etacie”.
2. Ile zarobisz na etacie przez całe życie?
Osoby negujące możliwość zgromadzenia pokaźnych kwot na etacie zdają się nie liczyć tego, ile kapitału przepłynie przez ich ręce w trakcie całej kariery zawodowej.
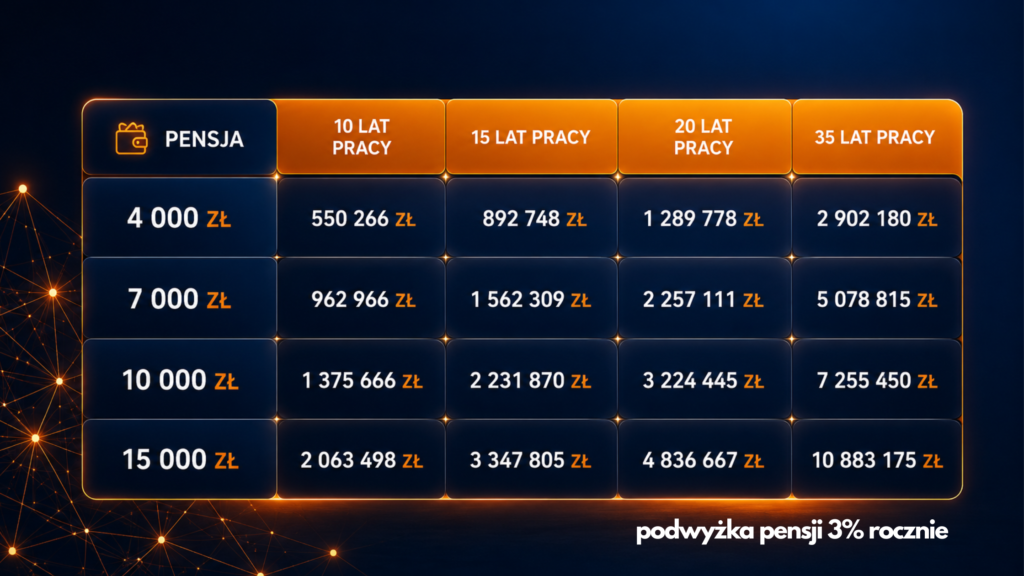
Jeśli zarabiasz dziś 5 000 zł netto i przez 35 lat pracy dostaniesz średnio 3% podwyżki rocznie, przez Twoje ręce przepłynie łącznie ok. 3 600 000 złotych.
Zarabiasz 7000zł? Około 5000000złotych przez całą karierę.
Zarabiasz 10000zł? Ponad 7200000złotych.
Poniżej znajdziesz tabelę dla różnych pensji.
Dla uproszczenia obliczeń przyjąłem, że pensja to suma, jaką pracownik otrzymuje na rękę (kwota netto) w skali roku, podzielona przez 12 miesięcy. W obliczeniach celowo pominąłem skomplikowane zawiłości podatkowe (na przykład drugi próg podatkowy), aby skupić się na samym mechanizmie kumulacji kapitału.
Większość osób pracujących na etacie będzie miała do czynienia z milionami, choć być może nie zdają sobie z tego sprawy.
Pytanie nie brzmi, czy zarobię milion. Pytanie brzmi: ile z tych pieniędzy zdołam odłożyć i pomnożyć?
Rozwiązanie zagadki, jak zostać milionerem na etacie, nie kryje się zatem w samej wysokości pensji, ale również w stopie oszczędności i inwestycjach.
3. Matematyka miliona: trzy zmienne.
Żeby zaplanować zbudowanie majątku inwestycyjnego przekraczającego milion, warto ustalić 3 parametry:
🔹 Odkładanakwota – oszczędności przeznaczane co miesiąc na inwestycje. 🔹 Stopazwrotu – jaki średnioroczny zysk z inwestycji zakładasz na przestrzeni czasu. 🔹 Czas – jak długo zamierzasz inwestować.
Policzmy konkretnie.
Odkładasz 3000złmiesięcznie i inwestujesz ze średniorocznymzwrotem5%:
🔹 Po 10 latach: 467 788 zł 🔹 Po 20 latach: 1 238 239 zł 🔹 Po 25 latach: 1 793 973 zł 🔹 Po 30 latach: 2 507 179 zł
Odkładasz 2000złmiesięcznie i inwestujesz ze średniorocznymzwrotem7%:
🔹 Po 10 latach: 348 189 zł 🔹 Po 20 latach: 1 047 931 zł 🔹 Po 25 latach: 1 629 594 zł 🔹 Po 30 latach: 2 454 175 zł
Odkładasz 1000złmiesięcznie i inwestujesz ze średniorocznymzwrotem8%:
🔹 Po 10 latach: 184 166 zł 🔹 Po 20 latach: 592 947 zł 🔹 Po 25 latach: 957 367 zł 🔹 Po 30 latach: 1 500 295 zł
Tysiąc złotych miesięcznie.
Ale 100 zł miesięcznie, nawet na 15% w skali roku, nie da miliona nawet po 30 latach(choć po 33 już tak, będzie to1 100 865 zł, jednak 15% średniorocznej stopy zwrotu w tak długim horyzoncie to wynik, który uczyniłby nas jednym z najlepszych inwestorów w historii ludzkości :))
Dlatego nawet bardzo wysoka stopa zwrotu i długi horyzont inwestycyjny mogą nie obronić składki, która jest za mała.
4. Nie skupiaj się na tym, na co nie masz wpływu.
Na przyszłe stopy zwrotu z aktywów nie mamy bezpośredniego wpływu. Wielu inwestorów zakłada optymistyczne scenariusze, opierając się na bardzo dobrych wynikach wielu aktywów z ostatnich lat.
Przyjmując w obliczeniach nawet powyżej 10% średniorocznej stopy zwrotu ze swoich portfeli, a to, na podstawie danych historycznych, naprawdę dużo!
Czy będą mieli rację? A może rynek powróci do „średniej” i kolejne lata, a nawet dekady nie będą aż tak zyskowne?
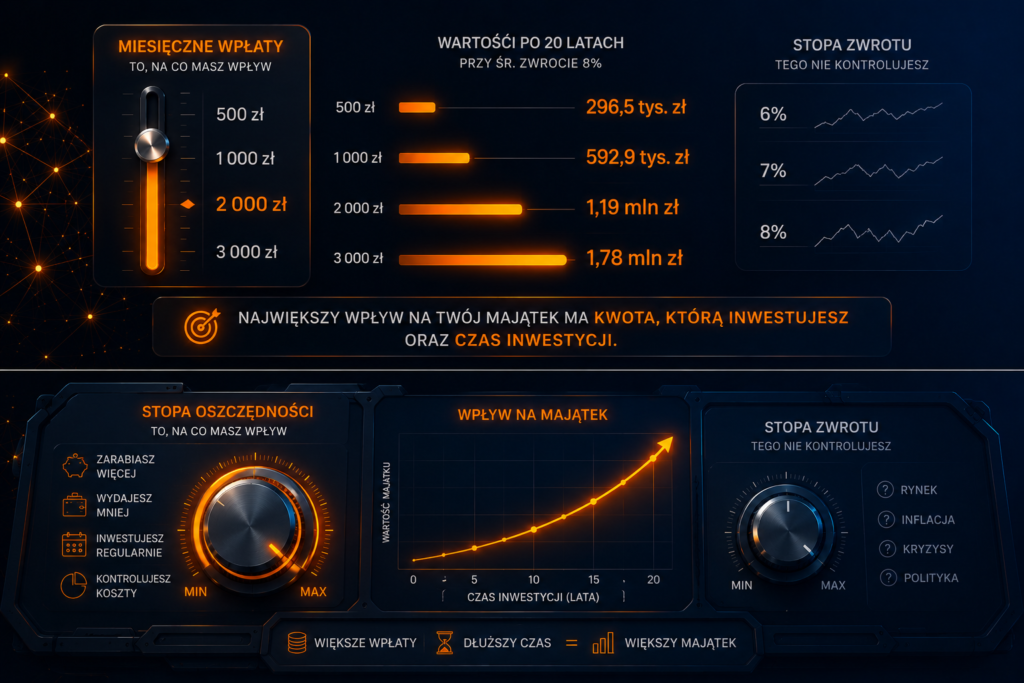
Zamiast przesadnie skupiać się na stopie zwrotu, skupmy się na tym, na co mamy bezpośredni wpływ.
5. Na początku to, ile odkładasz jest ważniejsze niż to ile zarabiasz na inwestycjach.
Przy małym kapitale różnica między 6% a 8% zwrotu nie robi większego wrażenia.
Jednak różnica między odkładaniem 500 a 2 000 zł miesięcznie jest kolosalna!
Przykład?
500 złotychmiesięcznie, odkładaneprzez 20 lat średnio na 8%: 296 474 zł. Nasze wpłaty w tym przykładzie to łącznie: 120 000 zł a zysk 176 474 zł.
2000 złotych miesięcznie, odkładane przez 20 lat średnio na 8%: 1 185 894 zł. Nasze wpłaty to łącznie 480 000 zł a zysk 705 894 zł.
Widzisz różnicę? Przy tej samej inwestycji, stopie zwrotu i czasie – zysk rośnie diametralnie wraz ze wzrostem wpłat własnych.
Dlatego warto skupiać się przede wszystkim na zarabianiu i inwestowaniu jak najwyższych kwot. Jeśli dołożysz do tego ostatnią zmienną, czyli czas – procent składany zrobi swoje.
A walka o ponadprzeciętne stopy zwrotu?
Zostawmy to profesjonalistom, którzy często mimo ogromnej wiedzy i doświadczenia w długim terminie… nie potrafią pokonać średniej rynkowej 🙂
6. Maszjużoszczędności?Maszprzewagę.
Jeśli dziś masz już na koncie np. 100 000 zł, które możesz przeznaczyć na inwestycje długoterminowe, możesz przyspieszyć swoją drogę.
100 000 zł samo w sobie, bez żadnych dodatkowych wpłat, przy 7% średniorocznie:
🔹 Po 10 latach: 196 715 zł 🔹 Po 15 latach: 275 903 zł 🔹 Po 20 latach: 386 968 zł
A jeśli do tej kwoty startowej dołożysz regularne oszczędzanie?
100 000 zł startowe + 1000złmiesięcznie przy 7% przez 21 lat: 1 004 047 zł 100 000 zł startowe + 2000złmiesięcznie przy 7% przez 16 lat: 1014136zł 100 000 zł startowe + 3000złmiesięcznie przy 7% przez 13 lat: 1 012 202zł
Kapitał który już masz skraca drogę do miliona. Ale nadal nie eliminuje konieczności regularnego oszczędzania i inwestowania.
7. Nie ma cudów. Praca, edukacja, cierpliwość.
Dla Etatowca, który ma ambicję zbudowania milionowego majątku inwestycyjnego, kluczowe są zarobki i stopa oszczędności.
To najprostsze równania w całym artykule:
zarobki−wydatki=oszczędności oszczędności x inwestycje x czas = majątek
Kto więcej zarabia – łatwiej odłoży i zainwestuje. Kto więcej odkłada i inwestuje – zbuduje majątek szybciej. Kto odkłada mało i inwestuje – również ma szanse, ale potrzebuje dużo więcej czasu. Kto nie odkłada wcale – nie zbuduje majątku nigdy.
To nie filozofia. To arytmetyka.
Jak widzisz, kolejny raz nie wspominam ani słowem o ponadprzeciętnych stopach zwrotu, cudownych inwestycjach i „złotych strzałach”. W tych równaniach nie są nam niezbędne do osiągnięcia celu.
8. Jak ja to zrobiłem?
Ja i moja żona (lekarz weterynarii i nauczycielka, oboje na etatach) od początku szukaliśmy dodatkowych źródeł dochodu poza jedną pensją. Cel był prosty: maksymalizować stopę oszczędności przy stopniowym i powolnym podnoszeniu standardu życia. Przez lata odkładaliśmy powyżej 50% wspólnych, rocznych zarobków. Nadal to robimy.
Pierwsze lata takiego działania oceniam jako częściowo „zmarnowane”. Oszczędzanie i skromne życie na starcie kariery zawodowej wymagało dyscypliny, ale wspominamy ten czas z sentymentem i jesteśmy z niego bardzo zadowoleni. Jednak nasze oszczędności trzymaliśmy na lokatach i kontach oszczędnościowych, omijając inwestycje szerokim łukiem. Zabrakło edukacji finansowej.
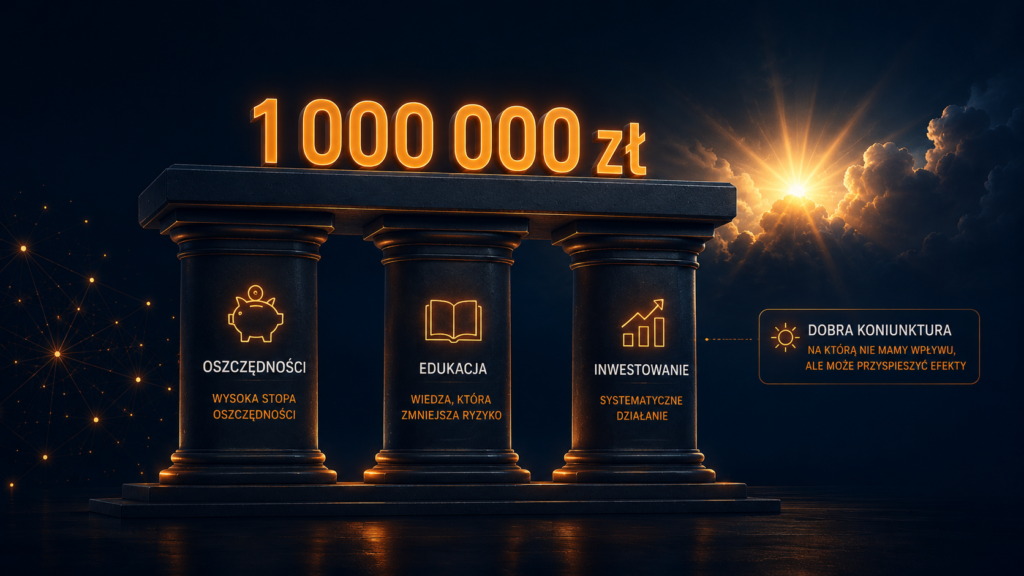
Jednak wysoki poziom oszczędności, po zdobyciu niezbędnej wiedzy o różnych klasach aktywów i przełamaniu strachu przed inwestowaniem (na co mieliśmy wpływ) w połączeniu z bardzo dobrym okresem dla wielu aktywów na rynku (na który nie mieliśmy żadnego wpływu) były „ekspresem” do miliona w inwestycjach.
Bez pierwszej składowej (oszczędności, edukacja i inwestycje), dobry czas na rynkach nie miałby dla nas żadnego znaczenia. To tej składowej poświęciliśmy najwięcej uwagi. Czas poświęcony na pracę i naukę o inwestycjach, zwrócił się wielokrotnie.
Ta druga (dobre stopy zwrotu) była niespodziewanym, miłym dodatkiem, bez którego również osiągnęlibyśmy swój cel, choć potrzebowaliśmy na to z pewnością więcej czasu.
Konserwatywne założenia dotyczące stopy zwrotu na start to moim zdaniem dobry wybór. Chroni przed rozczarowaniem. A historia pokazuje, że dla cierpliwego inwestora wyniki bywają lepsze niż plan minimum.
Zakładaj jednak, że droga do miliona zajmie dłużej niż myślisz.
Rynki nie rosną co roku. Zdarzają się korekty, bessy i kryzysy, które trwają lata. Zdarzają się momenty kiedy wszystko w mediach mówi że tym razem jest inaczej i że warto sprzedać.
Jeśli startujesz z nastawieniem „za 5 lat mam milion” i po 2 latach portfel jest kilka procent pod wodą, istnieje spore ryzyko że rzucisz to w kąt. I stracisz wszystko co zbudowałeś.
Jeśli zaczynasz z podejściem „to jest gra na 20–30 lat, po drodze będą złe lata i to jest normalne”, masz szansę dotrwać do momentu gdy procent składany naprawdę zaczyna robić swoje szybciej niż tego oczekiwałeś.
Tyle matematyki. Reszta to konsekwencja i czas.
Milioner na etacie to nie ktoś, kto trafił w dobry moment. To ktoś, kto nie odpuścił w złym.
10. Milion za 20 lat . Czy to w ogóle ma sens?
„Ale przecież za 20 lat ten milion będzie wart mniej.”
To prawda. Przy średniej inflacji na poziomie 3% rocznie, milion za 20 lat będzie miał realną siłę nabywczą ok. 554 000 zł w dzisiejszych cenach.
Tyle że to nie jest argument przeciw. To argument za tym, żeby odkładać więcej i inwestować dłużej.
Pomyśl o kimś, kto w roku 2006 miał milion złotych w inwestycjach. Owszem, dziś za ten milion kupiłby mniej niż wtedy.
Ale ze świecą szukać osoby, która dzisiaj powiedziałaby, że nie przyjęłaby w prezencie 1 000 000 zł bo jest wart dużo mniej niż 20 lat temu 🙂
Mało tego! Jeśli nasz milioner z 2006 roku inwestowałby do dziś (i nic nie dopłacałby do swojej inwestycji), ze średnioroczną stopą zwrotu na poziomie 7%, w roku 2026 miałby 3 869 684 zł
2 869 684 zł zysku!
Inflacja to powód, żeby oszczędzać więcej i jeszcze większą wagę przykładać do inwestowania, a nie powód, żeby nie robić nic.
Myśląc o tym, jak zostać milionerem na etacie, warto brać pod uwagę realną siłę nabywczą pieniądza w czasie, którą można zachować właściwie jedynie dzięki przemyślanym inwestycjom.
11. Bez zmiany myślenia reszta i tak nie zadziała.
Jest jeden powód, dla którego większość etatowców nigdy tego nie zrobi, mimo że matematycznie mogłaby.
Otoczenie.
„Na etacie to się nie dorobisz.” „Miliony są tylko dla przedsiębiorców.” „Skup się na pracy, a nie na jakichś inwestycjach.”
To zdania, które słyszałem nie raz. Pewnie Ty też czasami je słyszysz.
Problem jest taki, że osoby, które faktycznie znalazły sposób na to, jak zostać milionerem na etacie, zazwyczaj milczą. Budowa majątku trwa lata, wymaga konsekwencji a czasem rezygnacji z „szalonej konsumpcji” i mało kto chwali się tym w trakcie.
Efekt jest taki, że w powszechnej świadomości dominuje przekonanie, że to albo bajka, albo coś dla wyjątkowych szczęściarzy.
Historie osób, które zbudowały majątek przekraczający milion złotych pracując na etacie potwierdzają, że żadne z tych przekonań nie jest trafne.
12. Jak zostać milionerem na etacie? Pierwsze kroki.
Nie musisz znać odpowiedzi na wszystkie pytania zanim zaczniesz. Nie musisz rozumieć wszystkich klas aktywów.
Prosty portfel złożony z 2 – 3 elementów potrafi działać równie dobrze (lub lepiej!) niż skomplikowane strategie.
I spokojnie można nauczyć się go zbudować w kilka godzin.
Problem w tym, że większość ludzi nie wie, od którego z tych elementów zacząć w swojej konkretnej sytuacji.
Dlatego przygotowaliśmy DrzewkoDecyzyjneMilioneranaEtacie.
Kilka prostych pytań. Na końcu konkretna ścieżka: gdzie jesteś dziś finansowo i co warto zrobić jako pierwsze.
Czy skupiać się jeszcze na budowaniu poduszki bezpieczeństwa, a może zacząć rozważać już inwestowanie? Od czego konkretnie zacząć?
Bezpłatna aplikacja, do której otrzymasz dostęp po zapisaniu się na nasz newsletter.
Świetny artykuł. Nie dość, że napisany w zrozumiałym języku i ze starannością, to jeszcze obfituje w liczne przykłady, które trafiają do każdego. Niestety dziś milion to coraz mniej. Ale i tak cieszy fakt, że milionerów na etacie mamy coraz więcej, zwłaszcza, gdy idzie za tym świadome podejmowanie decyzji i świadome życie zgodnie z wartościami. Pozdrawiam Autora i Wszystkich zaangażowanych w ten artykuł.
Dziękuję za te miłe słowa! Jako autor artykułu ogromnie się cieszę, że tekst się spodobał 🙂
To prawda, że milion złotych z roku na rok „waży” coraz mniej, ale wciąż (moim zdaniem) jest to kwota, która zdecydowanie może poprawić poczucie bezpieczeństwa finansowego.
A dla osób pracujących na etacie może być super celem i to całkowicie realnym do osiągnięcia!
Mam nadzieję, że działalność „Milionera na Etacie” pozwoli odczarować ten mityczny milion:)
Chcemy pokazać, że pieniądze to normalna sprawa i normalny cel, do którego zdobycia potrzebne są przede wszystkim cierpliwość, czas, procent składany i konsekwencja.
Pozdrawiam serdecznie i dziękuję za obecność na blogu! 🙂

2 komentarze
Świetny artykuł. Nie dość, że napisany w zrozumiałym języku i ze starannością, to jeszcze obfituje w liczne przykłady, które trafiają do każdego. Niestety dziś milion to coraz mniej. Ale i tak cieszy fakt, że milionerów na etacie mamy coraz więcej, zwłaszcza, gdy idzie za tym świadome podejmowanie decyzji i świadome życie zgodnie z wartościami. Pozdrawiam Autora i Wszystkich zaangażowanych w ten artykuł.
Dziękuję za te miłe słowa! Jako autor artykułu ogromnie się cieszę, że tekst się spodobał 🙂
To prawda, że milion złotych z roku na rok „waży” coraz mniej, ale wciąż (moim zdaniem) jest to kwota, która zdecydowanie może poprawić poczucie bezpieczeństwa finansowego.
A dla osób pracujących na etacie może być super celem i to całkowicie realnym do osiągnięcia!
Mam nadzieję, że działalność „Milionera na Etacie” pozwoli odczarować ten mityczny milion:)
Chcemy pokazać, że pieniądze to normalna sprawa i normalny cel, do którego zdobycia potrzebne są przede wszystkim cierpliwość, czas, procent składany i konsekwencja.
Pozdrawiam serdecznie i dziękuję za obecność na blogu! 🙂