
Wolność finansowa – czyli krótka historia o tym, jak przestałem pracować dla pieniędzy, a one zaczęły pracować dla mnie.
Wolność finansowa to dla wielu hasło, które brzmi jak luksus zarezerwowany dla nielicznych.
Ale czy rzeczywiście jest to luksus dostępny tylko dla osób z dużym spadkiem, świetnym biznesem albo wyjątkowym szczęściem na giełdzie?
Nie. To efekt konsekwencji, planu i dobrych decyzji, często podejmowanych wtedy, gdy inni wybierali wygodę.
Dla mnie wolność finansowa nie była snem. Była projektem do zrealizowania.
Dziś pokażę Ci, jak ją zbudowałem, dlaczego nadal pracuję – i co naprawdę się zmienia, gdy przestajesz martwić się o pieniądze.
1. Czym jest wolność finansowa w praktyce?
To moment, kiedy Twoje inwestycje i oszczędności generują tyle pieniędzy, że możesz żyć bez etatu – jeśli tylko chcesz.
I wbrew pozorom, nie muszą to być setki tysięcy złotych miesięcznie.
Jeśli Twoje miesięczne wydatki wynoszą 5 000 zł, a Twoje dochody spoza pracy etatowej lub działalności gospodarczej przekraczają tę kwotę – już możesz mówić o wolności finansowej.
Kluczowe jest to, by te dochody były systematyczne i powtarzalne, a nie jednorazowe.
Oraz by rosły w czasie, bo – nie oszukujmy się – inflacja nie odpuszcza.
W moim przypadku ten punkt osiągnąłem w 2022 roku.
Już wtedy wspólne inwestycje moje i żony – mieszkania na wynajem, dywidendy ze spółek giełdowych i odsetki z obligacji korporacyjnych – mogły spokojnie zastąpić jedno z etatowych wynagrodzeń w domu.
Nie zrobiliśmy jednak tego kroku od razu. Nadal mieliśmy zobowiązania hipoteczne, a ja, jako osoba ostrożna (choć inwestująca na rynku kapitałowym) – chciałem je najpierw spłacić.
Dopiero rok później, w 2023, mogłem z pełnym przekonaniem powiedzieć:
Jesteśmy wolni finansowo!
Ale wolność finansowa to nie koniec drogi.
To raczej moment, gdy można inaczej spojrzeć na swoje życie, priorytety i sposób działania.
To także odpowiedzialność. Gdy nie musisz już pracować dla pieniędzy, pojawia się pytanie: co dalej?
2. Jakie aktywa wybrałem pracując na etacie by uzyskać wolność finansową i by pieniądze zaczęły pracować zamiast mnie
Dziś świat daje setki sposobów na inwestowanie: złoto, krypto, ETF-y, akcje, nieruchomości.
Ale nie chodzi o to, by mieć wszystkiego po trochu, tylko o to, by znaleźć to, co pozwala Ci spać spokojnie.
Dla mnie punktem zwrotnym było jedno spostrzeżenie:
„ Mieszkanie pracuje, nawet gdy ja śpię.”
Najemca płaci czynsz, nieruchomość z czasem rośnie na wartości, a ja nie muszę nic sprzedawać.
Wtedy dotarło do mnie, że chcę budować aktywa, które regularnie generują gotówkę, a nie te, które muszę kiedyś sprzedać z nadzieją, że kurs akurat będzie wysoki.
Zacząłem rozbudowywać portfel mieszkań i równolegle zmieniłem podejście do giełdy.
Z gracza stałem się inwestorem.
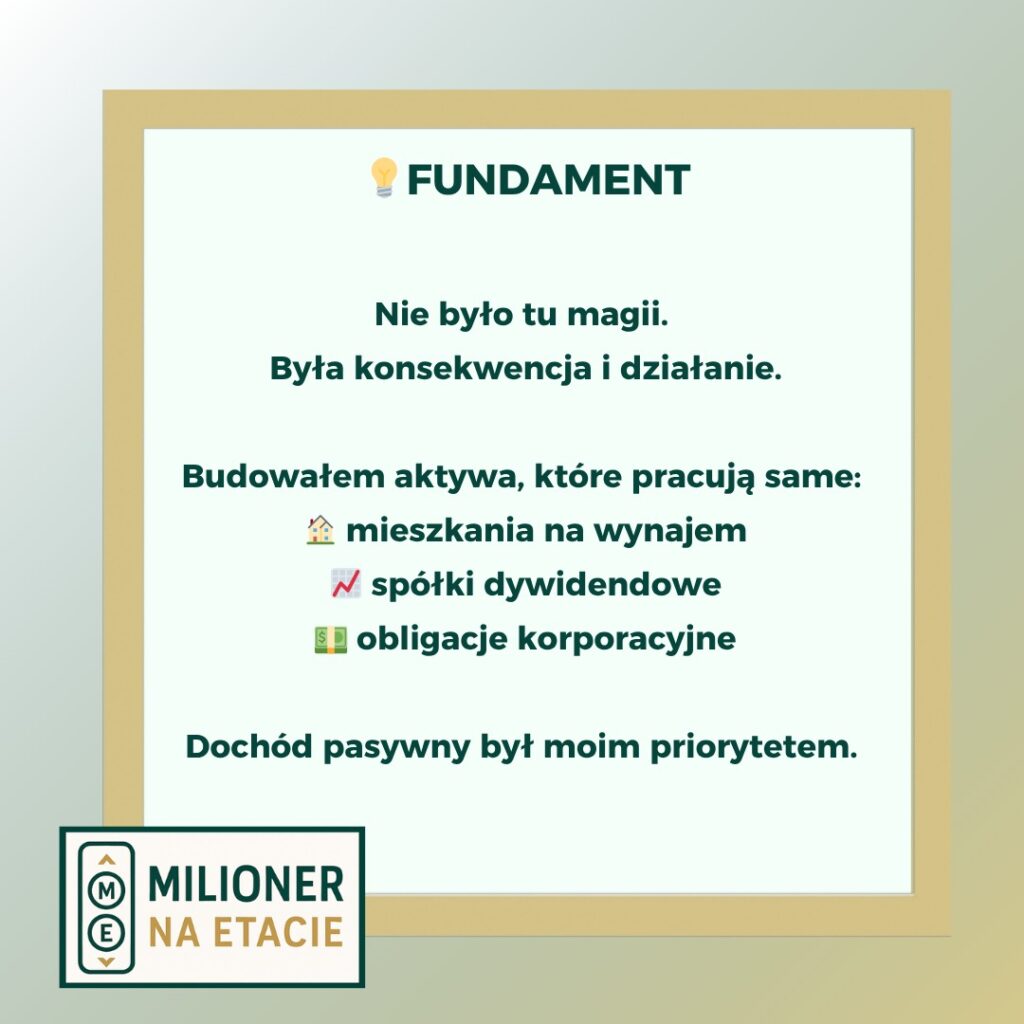
Zamiast spekulować na kursach, budowałem portfel spółek dywidendowych – takich, które co roku dzielą się zyskiem.
3. Dlaczego inwestuję w aktywa dające przepływy pieniężne
Nie lubię sprzedawać aktywów. Zwłaszcza tych, które z natury rosną i płacą.
Dlatego moja strategia skupia się na generowaniu dochodu pasywnego, a nie na „trafieniu w górkę”.
„Kupowanie dołków i sprzedawanie górek” to próba idealnego wyczucia momentu wejścia i wyjścia z inwestycji, kupić możliwie najtaniej i sprzedać możliwie najdrożej. W praktyce wymaga to przewidywania krótkoterminowych ruchów rynku, co większości inwestorów się nie udaje.
Wielu inwestorów dochodzi do momentu, gdy chce żyć z oszczędności – i wtedy przychodzi kryzys.
Ceny spadają, aktywa tracą 40–50%, a oni muszą sprzedawać po kosztach.
Ja chciałem tego uniknąć.
Buduję więc system, który płaci niezależnie od koniunktury.
Nawet jeśli wyceny spadną, czynsze, dywidendy i odsetki dalej wpływają na konto.
To daje spokój, który trudno przecenić.
4. Jak wygląda życie „po osiągnięciu wolności finansowej”
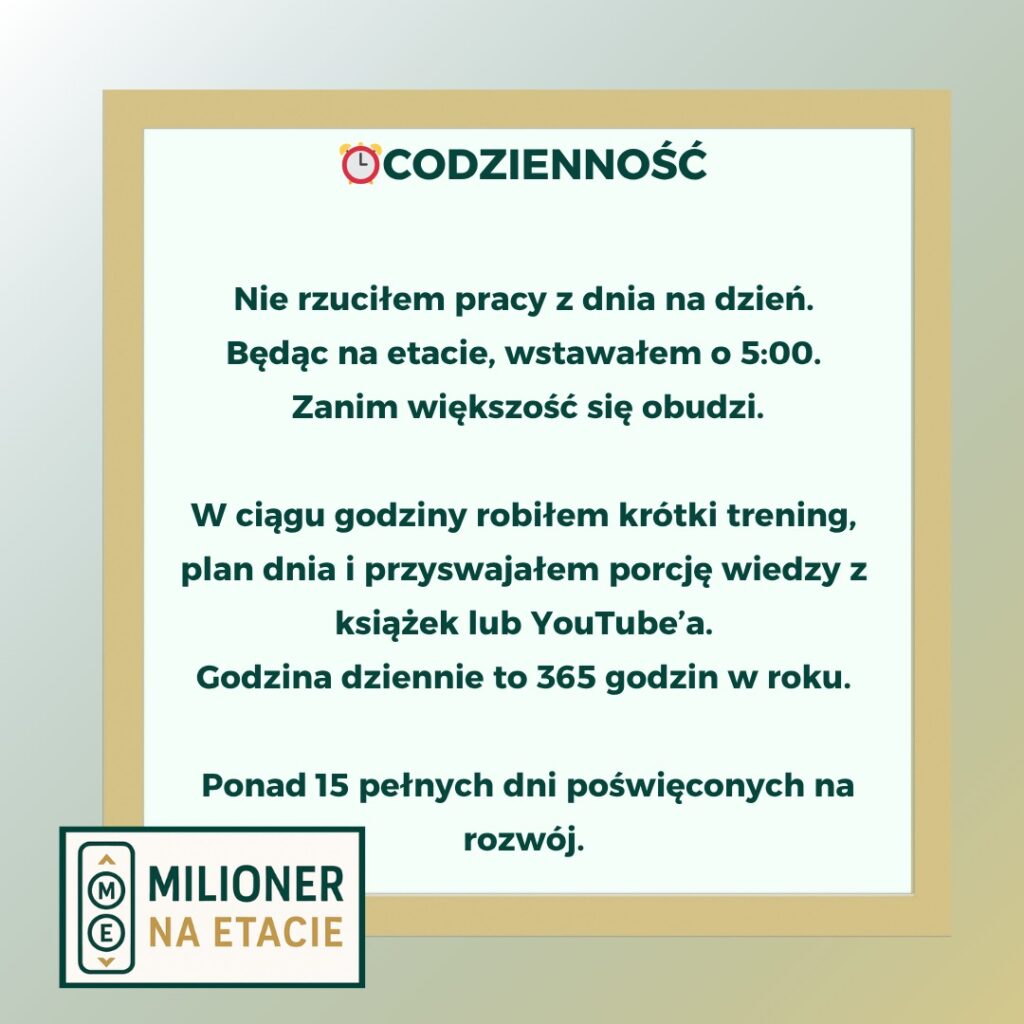
Nie rzuciłem pracy z dnia na dzień. Ale zmieniło się wiele.
Rano wstaję nie o 5:00, tylko o 5:20.
Mam więcej czasu dla żony, dzieci, książek i samego siebie.
Nie muszę już planować urlopów z wyprzedzeniem ani zastanawiać się, kto zostanie z chorym dzieckiem.
Jeśli moja żona trafi na szefa „tyrana” – może spokojnie powiedzieć: „Dziękuję, odchodzę.”
To właśnie daje wolność finansowa. Nie przymus, lecz wybór.
Po osiągnięciu wolności finansowej można jeszcze mocniej angażować się w to, co się kocha.
U mnie to rodzina i inwestowanie.
Mam więcej przestrzeni dla najbliższych, na analizowanie spółek, wyszukiwanie nowych okazji, pogłębianie wiedzy.
Wszystkie dywidendy reinwestujemy, w kolejne spółki lub zwiększanie udziałów w już posiadanych.
Efekt? Z roku na rok nasze dochody rosną.
To prosta, ale potężna zasada procentu składanego w praktyce.
Zapisz się na newsletter – dostaniesz Drzewko Decyzyjne. Określisz swój profil ryzyka i dostaniesz konkretny plan.
Zapisz się na newsletter (kliknij tutaj)
5. Czego możesz się nauczyć z historii mrówki i konika polnego, jeśli chcesz dojść do podobnego miejsca
To nie był sprint. To był maraton.
Wolność finansowa wymagała lat konsekwentnych decyzji.
Gdy inni odpoczywali po pracy, ja analizowałem spółki, liczyłem rentowności, jeździłem po mieszkaniach, kupowałem wyposażenie.
Przypomina to bajkę o mrówce i koniku polnym.
Mrówka pracowała latem, konik się bawił. Zima pokazała, kto miał rację.
Nie chodzi o to, by rezygnować z życia, ale by myśleć długofalowo.
Majątek nie buduje się w pracy, majątek buduje się w domu, decyzjami podejmowanymi „po godzinach”.
6. Gdzie naprawdę zaczyna się wolność finansowa (i dlaczego nie w banku)
Zaczyna się w głowie.
Niezależnie od tego, jakie aktywa będziesz gromadzić i w jaki sposób będą one generować dla Ciebie zyski, musisz mieć jasno określony plan.
Ja o wolności myślałem od lat, ale dopiero w 2018 roku spisałem to w notesie. 
Dokładnie 18 grudnia 2018 roku określiłem, co musi się wydarzyć, abyśmy razem z żoną mogli powiedzieć: „Jesteśmy wolni finansowo.”
Plan zakładał osiągnięcie tego celu do końca 2028 roku.
Był dziesięcioletni, ale podzielony na mniejsze etapy: krótkoterminowe (6–12 miesięcy),
 średnioterminowe (1–3 lata).
Regularnie go przeglądałem i aktualizowałem.
Efekt? Wolność finansową osiągnęliśmy w 2023 roku – 5 lat przed terminem.
To właśnie działanie skoncentrowane na konkretnym celu pozwoliło skrócić drogę o połowę.
I tu dochodzimy do sedna – budzisz się rano i sam decydujesz, co dziś robisz i z kim się spotkasz.
Nie chodzi o to, by siedzieć bezczynnie. To nie dla mnie.
Chcę inwestować dopóki starczy mi sił. W międzyczasie przekazać wiedzę dzieciom, by kontynuowały i rozwijały nasz rodzinny „biznes finansowy”.
7. A wady?
Nie zauważyłem żadnej.
Czy więcej czasu dla najbliższych może się znudzić?
Czy więcej czasu na książki, rozwój, spotkania z ludźmi, którzy myślą podobnie – może być wadą?
Jednak zauważyłem coś innego: wielu ludzi nie jest gotowych na taką zmianę myślenia.
Wciąż wierzą, że „prawdziwa praca” to tylko fizyczna harówka, a jeśli ktoś zarabia inaczej – to pewnie „miał szczęście”.
Na szczęście dawno wdrożyłem zasadę, by nie przejmować się tym, na co nie mam wpływu.
To właśnie jedna z największych zalet wolności finansowej, daje spokój i przestrzeń, by wybierać, czym warto się przejmować, a czym nie.
Na zakończenie
Nie wiem, w jakim stanie są Twoje finanse, gdy czytasz ten wpis.
Jednak – tak jak ja wiele lat temu – wiesz już, że aby osiągnąć sukces finansowy, trzeba wyjść mu naprzeciw.
Jednak Twoje działania są chaotyczne i brak Ci jasno określonej drogi. 
U mnie też tak było przez lata.
Nawet jeśli Twoim celem nie jest wolność finansowa, warto zadbać o swoje finanse.
Pewnego dnia może się okazać, że życie Twoje i Twoich bliskich naprawdę zależy od tego, ile masz pieniędzy.
Co dalej?
Daj znać w komentarzu, z jakimi wnioskami kończysz czytanie tego artykułu.
Zapisz się na newsletter – dostaniesz Drzewko Decyzyjne. Określisz swój profil ryzyka i dostaniesz konkretny plan.
Zapisz się na newsletter (kliknij tutaj).
Jeżeli ten artykuł był dla Ciebie wartościowy, przeczytaj też:
1. Jak zbudowałem pasywne źródło dochodu w wysokości 6 904 zł miesięcznie. Przedstawienie mojej strategii budowania portfela akcji, który regularnie wypłaca gotówkę na konto i stanowi realną alternatywę dla Twojej pensji z etatu.
2. Ile zarobisz na etacie przez całe życie? – Zestawienie twardych danych o milionach złotych, które zarobisz w ciągu całej kariery zawodowej, oraz o potencjale, jaki daje ich mądre zainwestowanie już teraz.
3. Poradnik od czego zacząć inwestowanie. – Kompletny przewodnik porządkujący Twoje finanse osobiste, który prowadzi Cię od kontroli wydatków do pierwszej samodzielnej inwestycji giełdowej.
4. Zarządzanie pieniędzmi – Jak dwie godziny miesięcznie porządkują finanse i zdejmują presję z życia.
5. Deszcz podatków? Spokojnie. Mam IKE – Praktyczny poradnik o tym, jak dzięki kontu IKE legalnie zatrzymać dla siebie 19 procent podatku od zysków kapitałowych i szybciej pomnażać majątek.

Nie ma jeszcze komentarzy