
Praktyczny przewodnik dla pracownika etatowego, który ma kilka tysięcy złotych na koncie oszczędnościowym i nie wie, co z nimi zrobić.
Wiem, że jesteś osobą zajętą, pozwól więc, że od razu zacznę przekazywać istotne rzeczy, umożliwiające skuteczne działanie.
Zacznij od jednego pytania
Wyobraź sobie taką sytuację. Masz 10 000 zł na koncie oszczędnościowym. Bank daje Ci 3% w skali roku, ale inflacja zjada 4–5%. Co miesiąc widzisz w sklepie, że za ten sam koszyk płacisz więcej. Czujesz, że Twoje pieniądze tracą wartość, ale nie wiesz, co z tym zrobić.
Słyszałeś o giełdzie, ale brzmi to jak kasyno. Słyszałeś o ETF-ach, ale nie wiesz, czym się różnią od akcji. Założyłeś rachunek maklerski, ale nigdy nic nie kupiłeś, bo nie wiesz, co.
Jeśli to Twoja sytuacja, ten tekst jest dla Ciebie. Pokażę Ci dwie podstawowe drogi inwestowania na giełdzie: ETF-y i pojedyncze akcje. Wyjaśnię różnice, opowiem jak sam zaczynałem (i jakie błędy popełniłem), a na końcu pomogę Ci wybrać drogę dopasowaną do Twojego stylu życia.
1. Mój błąd, który kosztował mnie kilka lat
Zacząłem w 2005 roku, wtedy w Polsce nie były jeszcze dostępne ETF-y (niemal nikt o nich nawet nie wiedział). Obserwowałem wówczas notowania akcji, widziałem ich wzrosty, jednak bałem się podjęcia decyzji związanej z wyborem konkretnych spółek.
Dlatego mój pierwszy zakup to były jednostki funduszu Arka Akcji w BZ WBK (bank, który od 2018 działał pod szyldem Santander Bank Polski, a dziś działa pod marką Erste Bank Polska). Dzięki temu ktoś inny, bardziej kompetentny, podejmował decyzje, które akcje kupić, a które sprzedać.
Żeby kupić jednostki, jeździłem 25 km do oddziału banku. Cały proces, z dojazdem i obsługą w okienku, zajmował średnio 90 minut. Tyle co mecz piłkarski.
A koszty? Pewnie myślisz o paliwie. Tak, też. Ale prawdziwy koszt to była prowizja 5%. Kupowałem za 10 000 zł i 500 zł od razu znikało. Plus opłaty za zarządzanie, które również nie były małe.
Dziś TFI mają niższe opłaty, ale nadal wyższe niż ETF-y. To jeden z powodów, dla których gdybym zaczynał dziś, zacząłbym od ETF-ów, a nie od TFI. Konkretnie: nie obniżyłbym swoich szans niskim startem.
2. Druga lekcja – analiza techniczna nie działa dla większości
Po niecałym roku z TFI założyłem w 2006 roku swój pierwszy rachunek maklerski. Zacząłem od analizy technicznej, czyli kupowania i sprzedawania akcji na podstawie wykresów. Brzmi prosto: zauważ formację, kup, sprzedaj drożej.
Rzeczywistość była inna. Pokazując ten sam wykres dwóm różnym osobom, dostaniesz dwie różne interpretacje. Jeden widzi trend wzrostowy, drugi formację głowy z ramionami i koniec wzrostów.
Statystyki nie kłamią. Badania w USA (Dalbar i J.P. Morgan) pokazują, że średnie roczne zwroty inwestorów indywidualnych w latach 1998–2017 wynosiły około 2,6% rocznie. W tym samym czasie S&P 500 który śledzi wyniki 500 największych spółek w USA, dawał 7,8% rocznie.
Różnica? Emocje. Inwestorzy indywidualni kupują, gdy rynek rośnie (czyli drogo), i sprzedają w panice (czyli tanio). Robią to dokładnie odwrotnie niż powinni.
I tu jest mocne pytanie: jeśli średnio inwestor indywidualny robi 2,6% rocznie, to czy lokata bankowa nie dawała tego samego, bez stresu i bez śledzenia wykresów?
Po latach moje wyniki były, bardzo blisko tego badania. Lata z +20% przeplatały się z latami −18%. W końcu wyszło blisko tego co średnio dają lokaty bankowe. Tylko że z lokatą nie musiałbym tracić wieczorów na wykresy.
3. Co zmieniło wszystko – strategia dywidendowa
Przełom przyszedł w 2019 roku, z dość zaskakującego miejsca, rynku nieruchomości. W rodzinie pojawiło się mieszkanie na wynajem i zauważyłem coś, co mi umykało przez lata:
Masz mieszkanie. Wynajmujesz je. Najemca płaci czynsz. Czynsz wydajesz lub reinwestujesz, a mieszkanie nadal jest Twoje. Jabłko i zjedzone jabłko. Możesz tak działać dekadami.
I wtedy padło pytanie: dlaczego nie zrobić tego samego na giełdzie?
Tak właśnie w 2020 roku zacząłem kupować akcje firm wypłacających dywidendy. Nie sprzedaję ich trzymam. Raz lub dwa razy w roku, firmy wpłacają mi dywidendę. W 2025 roku to dało 82 858 zł z samych dywidend. Plan na rok 2026 zakłada, że mój portfel wygeneruje z dywidend ponad 90 000 zł.
Więcej o mojej strategii budowania portfela akcji, który regularnie wypłaca gotówkę na konto i stanowi realną alternatywę dla Twojej pensji z etatu przeczytasz w artykule Jak zbudowałem pasywne źródło dochodu w wysokości 6 904 zł miesięcznie.
To zmieniło moje podejście do całego inwestowania. Nie szukam już cudów na wykresach. Szukam firm, które od lat dzielą się zyskiem ze swoimi akcjonariuszami. To wymaga cierpliwości, ale jest spokojniejsze niż jakakolwiek strategia, którą wcześniej próbowałem.
Pojedyncze akcje i dywidendy
Ale czy to jedyna droga? Każdy da radę? Czy Ty dasz radę? Czy jesteś pasjonatem, tak jak ja, i masz czas na analizę spółek? Mnie zajęło wiele lat, zanim znalazłem system dopasowany do siebie, ale Ty nie musisz iść tą samą długą drogą.
Możesz ją znacznie skrócić, korzystając z doświadczenia takich osób jak ja. Jeśli chcesz wiedzieć, od czego zacząć, zobacz, czym różni się pojedyncza akcja od ETF-ów oraz jakie są plusy i minusy każdego z tych rozwiązań.
4. Czym jest ETF (po ludzku)
ETF (Exchange Traded Fund) to fundusz, który kupujesz na giełdzie tak samo łatwo, jak akcję jednej firmy. Tyle że zamiast jednej firmy, jednym kliknięciem kupujesz mały kawałek setek albo tysięcy firm naraz.
Wyobraź to sobie tak: zamiast wybierać 500 najlepszych firm amerykańskich i kupować każdą z osobna, kupujesz jeden ETF na indeks S&P 500. W jednym papierze masz wszystkie 500 firm naraz, w odpowiednich proporcjach. To samo możesz zrobić na rynku polskim, kupujesz ETF na indeks sWIG80 i w jednym instrumencie masz 80 polskich szybko rozwijających się małych spółek.
Najważniejsze cechy ETF-ów:
Dywersyfikacja w pakiecie – jeden zakup daje Ci ekspozycję na setki firm
Niskie koszty – opłata za zarządzanie (zwana TER) wynosi zazwyczaj 0,07–0,3% rocznie. Dla porównania: tradycyjne polskie fundusze inwestycyjne (TFI) pobierają często 2–4% rocznie
Płynność – możesz kupić i sprzedać w trakcie sesji giełdowej, dokładnie jak akcję
Prosta strategia – większość ETF-ów po prostu naśladuje indeks. Bez kombinowania
Słowniczek: TER (Total Expense Ratio) to roczna opłata, którą fundusz pobiera za zarządzanie. Nie zobaczysz jej na wyciągu, jest automatycznie odliczana z wyceny jednostki funduszu. To główny koszt posiadania ETF-a. To podstawy, jeśli jednak chcesz więcej o ETF-ach zapraszam do artykułu Jak jednym kliknięciem kupić cały rynek
Wszystkie potrzebne informacje (m.in. opłaty, wskaźnik ryzyka, zalecany horyzont inwestycji) o konkretnym ETF-ie znajdziesz w dokumencie zawierającym kluczowe informacje. Każdy ETF posiada taki dokument. Znajdziesz go na stronie wybranego ETF-a.
Tutaj znajdziesz wszystkie niezbędne informacje na temat przykładowego funduszu
ETF firmy Vanguard FTSE All-World UCITS ETF – (USD) Accumulating (VWCE)
ETF pozwala Ci mieć gotowy portfel i nim zarządzać, bez wybierania pojedynczych spółek. Skład funduszu jest dobierany zazwyczaj na podstawie indeksu, który ETF odwzorowuje.
Dla wielu osób to ma sens, nie mają czasu, wiedzy ani ochoty, żeby samodzielnie analizować akcje. Żeby zbudować dobrze zdywersyfikowany portfel pod swój cel, w zupełności wystarczy im jeden albo dwa, trzy ETF-y.
Inni wolą bardziej aktywną rolę i sami dobierają spółki. Ale niezależnie od tego, czy inwestujesz pośrednio (przez ETF), czy bezpośrednio (kupując akcje), warto znać podstawy doboru instrumentów.
5. Czym są akcje
Kupując akcję, stajesz się współwłaścicielem firmy. Jeśli kupisz jedną akcję Orlenu, jesteś jednym z setek tysięcy udziałowców. Masz prawo do udziału w zysku (dywidenda), a wartość Twojej akcji rośnie lub spada w zależności od tego, jak firma się rozwija, lub aktualnej sytuacji rynkowej.
I tu pojawia się coś, co łatwo przeoczyć: akcje pozwalają Ci być współwłaścicielem biznesów, które znasz na co dzień. Robisz zakupy w Dino albo Żabce? Zamawiasz przez Allegro? Kupujesz buty w CCC?
Każda z tych firm jest notowana na warszawskiej giełdzie i zamiast tylko zostawiać tam pieniądze jako klient, możesz mieć udział w ich zyskach jako współwłaściciel. Prąd dostarcza Ci Energa albo Tauron i masz wrażenie, że dobrze na Tobie zarabiają? Możesz zarabiać razem z nimi.
To proste z definicji, ale trudne w praktyce, bo wybór konkretnej firmy wymaga wiedzy, czasu i opanowania emocji. Z 500 firm na S&P 500 część rośnie, część stoi, a część bankrutuje. Trzeba umieć je odróżnić.
6. Co łączy ETF-y i akcje
Zanim przejdziemy do różnic, warto wiedzieć, że oba instrumenty mają wiele wspólnego.
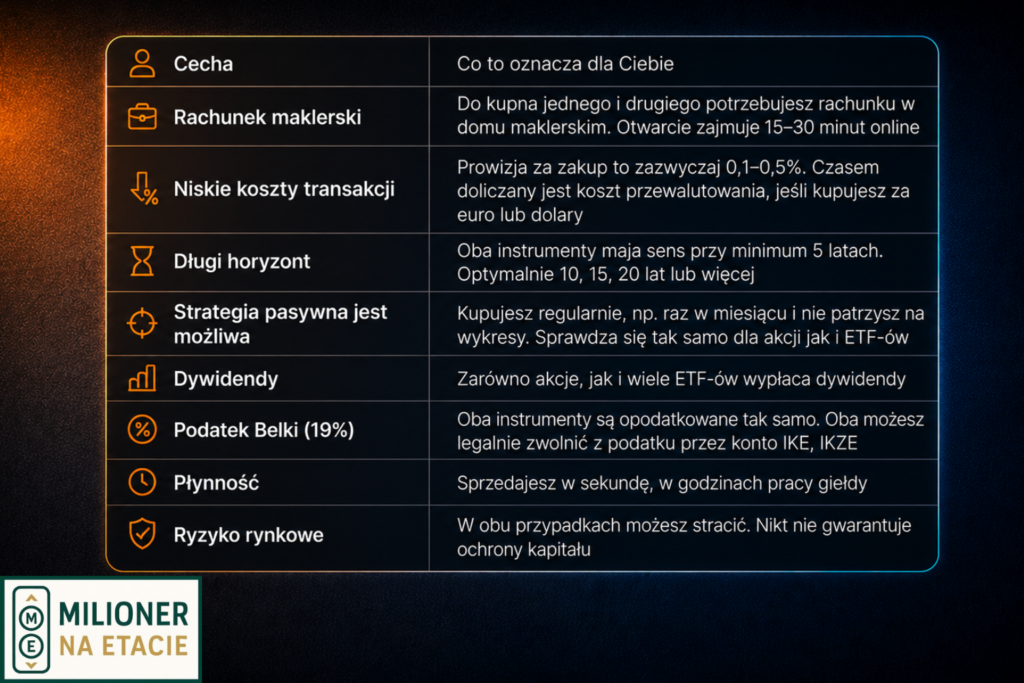
Co warto wiedzieć:
Choć wyceny akcji (nie wszystkich), a co za tym idzie, także wyceny ETF-ów, w długim terminie historycznie rosną wraz z rozwojem gospodarek, musisz wiedzieć, że nie jest to wzrost liniowy. Nie masz gwarancji, że Twój rachunek będzie zyskiwał każdego roku.
Pisałem wcześniej, że w latach 1998–2017 indeks S&P 500 rósł średnio o 7,8% rocznie. To jednak średnia z wielu lat. Nie oznacza to, że co roku zarabiałeś dokładnie tyle samo – w jednym roku mogło być +25%, w innym -10%, a czasem i -30%.
Dlatego choć dziś inwestowanie jest stosunkowo proste (np. dzięki ETF-om), wcale nie jest łatwe. Inwestorzy często reagują na spadki emocjonalnie i sprzedają aktywa w najgorszym możliwym momencie, w obawie przed dalszą przeceną.
Więcej o ryzyku w inwestowaniu i o tym, jak można je ograniczać, pisałem w wpisie Jak ograniczać ryzyko inwestycyjne
Ja podchodzę do tego odwrotnie, to właśnie spadki są moim zdaniem najlepszą okazją do kupna jednostek dobrze wybranych ETF-ów i akcji. Warto traktować spadki rzędu 20–30% jak promocję w sklepie na Twoje ulubione produkty czy usługi. Przecież wtedy kupujemy ich więcej, korzystając z niższej ceny, dlaczego nie przenieść tego myślenia na giełdę?
Sam od wielu lat każde spadki wykorzystuję na dokupowanie wybranych akcji dywidendowych. Dzięki temu kolejne dywidendy są coraz wyższe.
7. Czym ETF-y różnią się od akcji
Tu robi się ciekawie. Zobacz tabelę poniżej, to skrót, do którego możesz wracać.
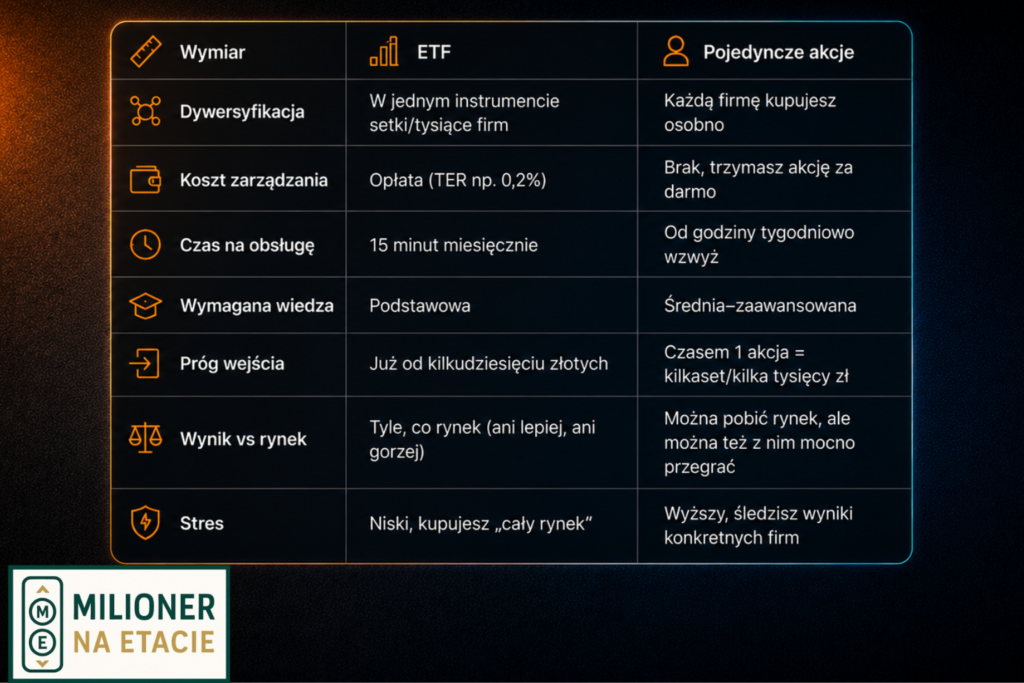
Słowem wyjaśnienia. Według mnie wystarczy 15 minut miesięcznie na inwestycję w ETF-y, ale znam osoby, które poświęcają na to znacznie więcej, czasem nawet więcej niż inni inwestujący w pojedyncze akcje.
Najważniejsza różnica, której nikt Ci nie powie
ETF-y kupują wszystko z indeksu i te najlepsze firmy, i te gorsze. Mechanizm giełdowy jednak sam czyści indeks: słabsze firmy z czasu wypadają, a ich miejsce zajmują lepsze. Twój ETF aktualizuje się automatycznie, bez Twojego udziału.
Kupując pojedyncze akcje, musisz to robić sam. Co kwartał czytać raporty, śledzić wyniki (podejście fundamentalne) lub przeglądać wykresy (podejście techniczne) decydować, czy zostawiasz, czy sprzedajesz. To czas i odpowiedzialność.
8. To dla kogo te ETF-y, a dla kogo akcje?
Zamiast dawać Ci ogólną radę, zadaj sobie trzy pytania:
1. Ile czasu możesz poświęcić na inwestowanie?
– Mało (15 minut miesięcznie) → ETF-y
– Sporo (kilka godzin tygodniowo, lubisz analizę firm) → akcje
2. Co Cię satysfakcjonuje?
– Wynik na poziomie rynku (~7–8% rocznie historycznie) → ETF-y
– Próba pobicia rynku, ze świadomością ryzyka, że Ci się nie uda → akcje
3. Czy lubisz „grzebać” w firmach, czytać o nich, śledzić wyniki?
– Nie, chcę „kupić i zapomnieć” → ETF-y
– Tak, to mnie kręci → akcje wzrostowe, dywidendowe
9. Moja sugestia dla początkującego inwestora
Jeśli dopiero zaczynasz, zacznij od ETF-ów. Konkretnie: 1–2 ETF-y, nie 7-8. To częsty błąd początkujących, kupują osiem różnych „dla bezpieczeństwa” i okazuje się, że trzy z nich w 60% pokrywają się z tymi samymi spółkami z USA.
Pojedyncze akcje mają sens, gdy masz konkretny cel – na przykład budowę portfela dywidendowego, który będzie Ci wypłacał regularny dochód. Ale to wymaga systemu, nie zgadywania.
Najprostszy start na cały świat:
- Jeden ETF na cały świat (np. ETF na indeks FTSE All-World, uwaga, w ponad połowie to firmy amerykańskie)
- Ewentualnie drugi z domieszką polskiego rynku (np. ETF na sWIG80 lub mWIG40)
- Kupujesz regularnie (raz w miesiącu lub kwartale) niezależnie od tego, co się dzieje na rynku
Pasywne kupowanie ETF-ów powinno przypominać obserwowanie schnącej farby albo rosnącej trawy – nudne. Jeśli czujesz adrenalinę, najprawdopodobniej robisz coś źle.
Praktyczny pierwszy krok – co możesz zrobić w tym tygodniu
Jeśli przekonałem Cię, że warto zacząć, oto najprostsza ścieżka:
1. Otwórz konto maklerskie w formie IKE (Indywidualne Konto Emerytalne)
IKE pozwala legalnie nie płacić 19% podatku Belki od zysków, pod warunkiem, że nie wypłacisz pieniędzy przed 60 rokiem życia (lub 55, jeśli nabędziesz wcześniej prawa emerytalne) .
Więcej o IKE i jego zaletach znajdziesz w artykule – IKE praktyczny poradnik. Rachunek maklerski otworzysz albo stacjonarnie, w oddziale którejś z niżej wymienionych instytucji, albo przez Internet, to niemal tak proste jak założenie zwykłego konta w banku.
2. Wpłać tyle, ile możesz – nawet 1 000 – 2 000 zł
3. Kup pierwszą jednostkę ETF-a na szeroki rynek (np. globalny)
4. Ustaw przypomnienie w kalendarzu, że za miesiąc dokupujesz kolejną
5. Nie zaglądaj na rachunek – częściej niż raz w miesiącu.
Tyle. Naprawdę. Limit wpłat na IKE w 2026 roku wynosi 28 260 zł. Jest on równy trzykrotności prognozowanego przeciętnego wynagrodzenia i zmienia się co roku. Większość Etatowców nie wypełnia go nawet w połowie, więc presja czasu jest minimalna.
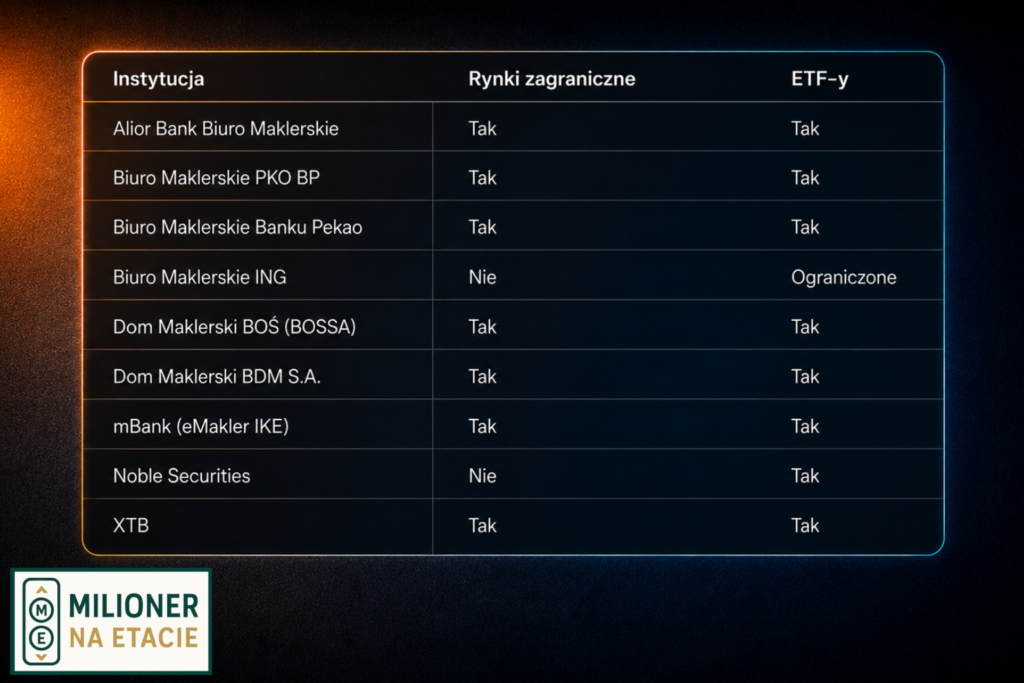
Poniżej wykaz instytucji w Polsce, gdzie można założyć IKE w formie rachunku maklerskiego. Wszystkie oferują możliwość inwestowania na Giełdzie Papierów Wartościowych, a ponadto:
10. Wnioski końcowe i podsumowanie: jeden akapit, który warto zapamiętać
Nie ma jednej dobrej drogi. ETF-y moim zdaniem są dla większości początkujących lepszym wyborem, bo dają zdywersyfikowany portfel bez konieczności analizowania firm. Akcje (szczególnie wzrostowe i dywidendowe) mogą dać więcej, ale wymagają więcej wiedzy, czasu i opanowania emocji.
Najważniejsze, żebyś dopasował strategię do swojej osobowości i swojego życia, a potem zaczął. Bo największym kosztem nie jest zła strategia, tylko czekanie z założonymi rękami, podczas gdy inflacja zjada Twoje oszczędności.
„Wszystko powinno być tak proste, jak to tylko możliwe, ale nie prostsze.” Albert Einstein
11. A teraz Twój ruch
Wiem co teraz myślisz: „fajnie, ale ja mam 30 – 40 lat i 2 000 zł, nie warto zaczynać”. Ja zacząłem w 2005 roku, moje pierwsze akcje kupiłem właśnie za 2 000 zł. Nie miałem tej wiedzy, którą Ty masz po przeczytaniu tego artykułu. Popełniłem każdy błąd z możliwych, a mimo to w 2025 roku dostałem 6 904 zł średnio miesięcznie z dywidend.
Twoje pierwsze 1 000 zł zainwestowane w przyszłym tygodniu jest warte więcej niż wszystkie planowane wpłaty, których nigdy nie zrobisz.
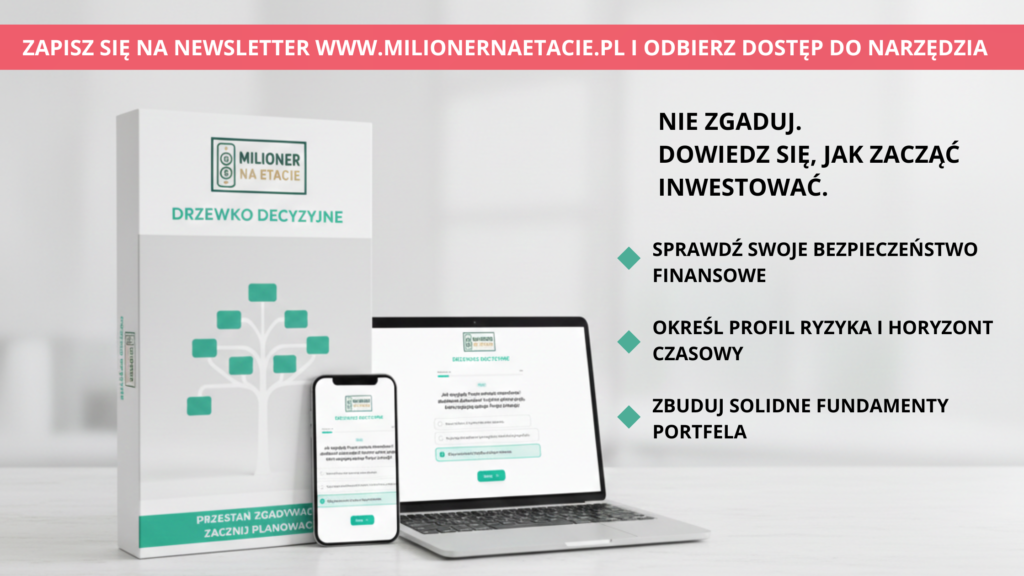
Jeśli po przeczytaniu artykułu, nadal masz wątpliwości co do tego jakie aktywa wybrać do swojego portfela inwestycyjnego, albo chcesz sprawdzić czy idziesz we właściwym kierunku, mam dla Ciebie gotowe narzędzie.
Drzewko Decyzyjne Milionera na Etacie to bezpłatna aplikacja, którą otrzymasz na swój adres e-mail po zapisaniu się na newsletter.
Kilka kliknięć i odpowiedzi na kluczowe pytania przeprowadzą Cię przez indywidualną ścieżkę i doprowadzą do konkretnego scenariusza.
Przydatne zarówno jeśli dopiero zaczynasz, jak i jeśli inwestujesz już od jakiegoś czasu i chcesz zweryfikować swoje podejście.
Znasz kogoś, kto „od lat zbiera się” do inwestowania, ale wciąż nie zaczął? Wyślij mu ten tekst – może to będzie ten impuls, którego potrzebował.
Masz pytanie albo własne doświadczenie z ETF-ami lub akcjami? Napisz w komentarzu. Czytam każdy i odpowiadam na wszystkie.
Jeżeli ten artykuł był dla Ciebie wartościowy, przeczytaj też:
1. Poradnik od czego zacząć inwestowanie. – Kompletny przewodnik porządkujący Twoje finanse osobiste, który prowadzi Cię od kontroli wydatków do pierwszej samodzielnej inwestycji giełdowej.
2. „ETF. Jak jednym kliknięciem kupić cały rynek?” – Wyjaśnienie, dlaczego fundusze ETF są skutecznym narzędziem do budowy zdywersyfikowanego portfela za pomocą jednego kliknięcia.
3. Deszcz podatków? Spokojnie. Mam IKE – Praktyczny poradnik o tym, jak dzięki kontu IKE legalnie zatrzymać dla siebie 19 procent podatku od zysków kapitałowych i szybciej pomnażać majątek.
4. Jak zbudowałem pasywne źródło dochodu w wysokości 6 904 zł miesięcznie. Przedstawienie mojej strategii budowania portfela akcji, który regularnie wypłaca gotówkę na konto i stanowi realną alternatywę dla Twojej pensji z etatu.
Artur Garus, Milioner na Etacie – inwestor giełdowy od 2005 roku, autor portfela dywidendowego, który w 2025 wypłacił 82 858 zł.

2 komentarze
Ciekawy wpis, z przyjemnoscią przeczytam kolejne wpisy na blogu. Czy jest dostępny gdzies przykładowy/modelowy portfel ETFow dywidendowych lub spółek dywidwndowych które warto byloby kupować regularnie?
Dziękuję za miłe słowa! Zachęcam do zapoznania się z kolejnymi artykułami, jest wśród nich jeden poświęcony mojemu podejściu do inwestowania dywidendowego „Dochód pasywny z dywidend – bez rzucania etatu”.
Co do ETF-ów dywidendowych: ciekawym rozwiązaniem jest produkt od BETA ETF odwzorowujący indeks WIGdiv, skupiający spółki regularnie wypłacające dywidendy. Daje ekspozycję na polski rynek i zakłada kwartalne wypłaty dywidend, choć fundusz jest jeszcze na wczesnym etapie i wypłat jak dotąd nie było. Z opcji zagranicznych jednym z najpopularniejszych dla polskiego inwestora jest Vanguard FTSE All-World High Dividend Yield UCITS ETF (VHYL).
Oba rozwiązania mają swoje zalety i wady. Osobiście nie inwestuję w takie ETF-y, wolę samodzielnie dobierać spółki, daje mi to szansę na wyższe przepływy z dywidend i lepsze stopy zwrotu, ale jednocześnie biorę na siebie ryzyko, że rynek okaże się ode mnie lepszy.
Co do konkretnych spółek, jestem tu bardzo ostrożny. Ryzyko wskazania konkretnego waloru jako godnego systematycznego kupowania jest zbyt duże. To, że dana spółka dziś płaci dywidendę, nie oznacza, że będzie tak za 2–3 lata. Osobiście na bieżąco obserwuję wyniki finansowe posiadanych firm i jeśli widzę coś niepokojącego, co w mojej ocenie może zagrozić dywidendzie, mam możliwość podjęcia decyzji o sprzedaży lub redukcji pozycji.
Ktoś, kto otrzyma wzmiankę, że warto systematycznie kupować konkretną spółkę, może przegapić moment, w którym zaczyna ona osiągać trwale słabsze wyniki lub wchodzi na ścieżkę strat. A wtedy trudno liczyć na satysfakcjonujące dywidendy.